流動資産は、現金や売掛金、商品など、比較的短い期間でお金に換わる資産のことです。会社の短期的な支払能力を見るうえで重要な区分です。この記事では、流動資産の意味と固定資産との違い、具体例、財務分析での使い方を解説します。
この記事のポイント
- 流動資産とは、1年以内または通常の営業循環の中で現金化される資産
- 判定は正常営業循環基準を先に適用し、次にワンイヤールール(1年基準)で判断する
- 当座資産・棚卸資産・その他の流動資産に分けられる
流動資産とは
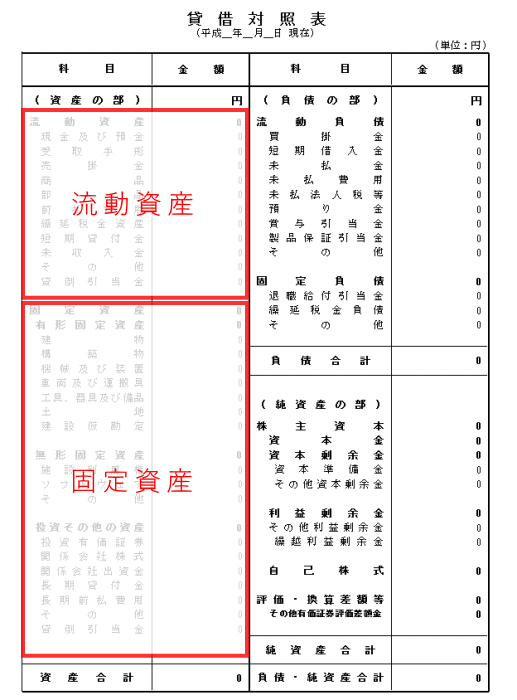
資産とは、会社などが持っている現預金、債権、商品、固定資産など、経済的な価値のあるもののことです。貸借対照表では、資産は流動資産と固定資産(と繰延資産)に分けて表示されます。
そのうち流動資産とは、名前のとおりお金に換わりやすい資産のことです。具体的には、次の2つの基準によって判定されます。
そのため、たとえば棚卸資産は、1年以内に売れる見込みがないものでも流動資産に含まれます。
「流動」のニュアンス
流動資産は、英語でCurrent Assetsと表記されます。「Current」は日本語では「流動」と訳されていますが、もともとは「現在の」や「最新の」といった意味です。
流動資産は、短い期間でお金に換わって入れ替わっていく資産です。つまり、貸借対照表に載っている流動資産は、直近の期間に発生した最新の資産であり、次の期のうちにお金に換わっていく、現時点の資産というニュアンスだと考えると分かりやすいでしょう。
流動資産と固定資産の違い
流動資産は短い期間で現金化される資産ですが、固定資産は単に「1年を超えて現金化される資産」というわけではありません。
固定資産は、まず何のために持っているか(保有目的)によって分類されます。つまり、長い期間にわたって事業に使うことを目的とした資産が固定資産です。
資産は、お金そのものやお金を受け取る権利である貨幣性資産と、使うことで費用に変わっていく費用性資産に分けることもできます。建物や機械設備のように、減価償却によって少しずつ費用になる資産は費用性資産で、固定資産に区分されます。なお、使用できる期間が1年未満のものや少額のものは、資産に計上せず、購入時に消耗品費などの費用として処理するのが一般的です。
流動資産の表示
資産を貸借対照表に表示するときは、必ず流動資産と固定資産(と繰延資産)に区分して表示します。このルールは企業会計原則で次のように定められています。
貸借対照表原則四 貸借対照表の分類
資産は、流動資産に属する資産、固定資産に属する資産及び繰延資産に属する資産に区別しなければならない。
流動資産の具体例
流動資産には、次のような資産が含まれます。
流動資産が多いほど短期的な支払能力は高い
流動資産の多くは、現金や預金のように支払いにそのまま使えるものか、売掛金や受取手形、棚卸資産、有価証券のように比較的早くお金に換わるものです。そのため、流動資産が多いほど、流動負債を支払う原資が多く、短期的な支払能力が高いと評価できます。
流動資産を使う代表的な財務分析の指標が、流動比率と当座比率です。
流動比率
流動比率とは、流動負債に対してどれだけの流動資産を持っているかを示す指標です。英語ではCurrent Ratioと表記されます。計算式は次のとおりです。
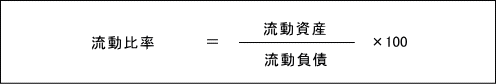
「流動比率が100%を超えていれば短期的な支払能力に問題はない」と説明されることがありますが、一般的な会社では100%を超えているのが普通です。流動比率が十分に高くても倒産する会社もあるため、これだけで安全と判断することはできません。
当座比率
当座比率とは、流動負債に対してどれだけの当座資産(すぐにお金に換えられる資産)を持っているかを示す指標です。計算式は次のとおりです。
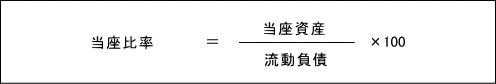
英語ではQuick Ratio、またはAcid Test Ratioと呼ばれます。
当座比率では、棚卸資産を除いて計算します。そのため、過剰在庫があっても数値がよく見えてしまう流動比率の弱点を補えます。当座比率は、流動比率と違って、基本的に高いほど安全性が高いといえます。
流動資産に関するよくある質問
Q. 流動資産の具体例は?
現金預金、受取手形、売掛金、有価証券(売買目的)、商品、製品、前払費用、未収収益などです。
Q. 固定資産との違いは?
1年以内に現金化されるかどうか、または営業循環の中にあるかどうかで区分します。長期保有するものが固定資産です。
Q. 流動資産が多いと良いのですか?
支払能力は高まりますが、売掛金や在庫が過剰な場合は資金効率が悪化している可能性もあります。