総資産利益率(ROA)は、会社が持っているすべての資産を使って、どれだけ効率よく利益を生み出しているかを示す、収益性分析の代表的な指標です。この記事では、計算式と意味、関連する記事への案内をまとめます。
この記事のポイント
- ROA=利益÷総資産×100で、会社の全資産を使ってどれだけ利益を出したかを示す
- 日本企業の平均は数%程度、5%以上あれば優良とされることが多い
- 分子には経常利益・当期純利益・営業利益などが使われるため、比較時は揃える
総資産利益率(ROA)とは
総資産利益率とは、貸借対照表の総資産に対する、損益計算書の当期純利益の割合です。計算式は次のとおりです。
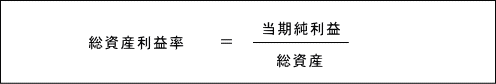
英語ではReturn On Assetsと表記されるため、略してROAと呼ばれます。
ポイントをまとめると次のとおりです。
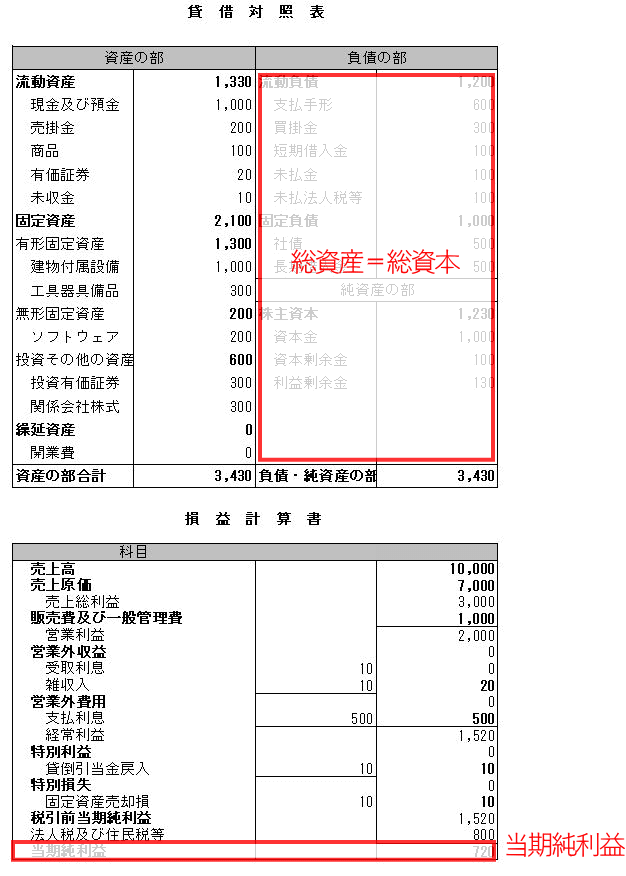
- 総資産利益率は、当期純利益を総資産(=総資本)で割って求める
- 資産全体を使って利益を生み出す収益性の高さを示す
- 高いほど、資産を効率よく活用できていることを意味する
- 無駄な資産を減らして効率を高めるキャッシュフロー経営とも深く関係する
なお、日本では分子に当期純利益ではなく経常利益を使う「総資産経常利益率」もよく使われます。どの利益を使うかは分析の目的で選びますが、他社と比べるときは定義をそろえることが大切です。
決算書のどこの数字を使うか
財務諸表のサンプルで、それぞれどこの数字を使うのかを確認すると次のとおりです。
総資産利益率のイメージ
総資産利益率の考え方を図にすると、次のようになります。

事業に投じている総資産(左端)が、どれだけの最終利益(右端の当期純利益)を生み出しているかを示している、というイメージです。
指標をまとめて計算してみよう
決算書の数字を入力するだけで、この記事の指標を含む主要な財務分析指標をまとめて計算できる無料ツールを用意しています。
計算例
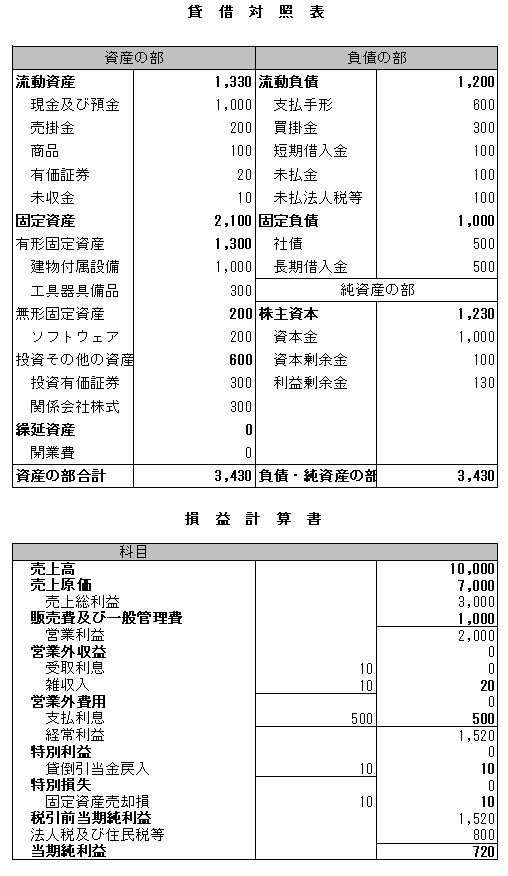
それでは次の決算書から、総資産利益率を計算してみましょう。
答え
総資産利益率:当期純利益720 ÷ 総資産3,430 × 100 ≒ 21.0%
分母と分子を調整する方法
総資産利益率の基本の計算式は上のとおりですが、分母や分子に少し手を加えた金額を使う方法もあります。調整の仕方によっては、財務レバレッジの効果がより分かりやすくなるといったメリットがあります。
総資産利益率の分解
総資産利益率は、売上高利益率 × 総資産回転率に分解できます。分解すると、ROAを高めるために何を改善すればよいかがはっきりします。
自己資本利益率(ROE)との比較
総資産利益率と似た収益性の指標に、自己資本利益率(ROE)があります。両者の違いは別の記事で比較しています。
【無料】決算書の実務・学習に役立つ分析ツール&テンプレート
当サイトでは、決算書の数値を入力するだけで本指標を含む主要指標を自動計算・他社比較できる無料ツールやExcelテンプレートを公開しています。
- 業種平均と比べる財務診断:貸借対照表・損益計算書から主要指標を一瞬で自動計算・業種平均(業界平均)と比較
- 他社比較ツール:上場企業や競合他社を最大5社まで並べて財務健全性・収益性をグラフ比較
- 財務分析診断シート(Excel):実務レポートや社内会議にそのまま使える無料テンプレート
ROAに関するよくある質問
Q. ROAの目安は?
業種で差がありますが、一般に5%以上で優良、1%未満は低いとされます。同業他社と比べて判断しましょう。
Q. ROAの分子はどの利益を使いますか?
日本では経常利益や当期純利益がよく使われます。本業の効率を見たい場合は営業利益を使うこともあります。
Q. ROAを上げるには?
利益率を高めるか、遊休資産を減らして総資産回転率を高めることでROAは向上します。
