経営資本営業利益率は、本業に使っている資産だけを使って、本業の利益をどれだけ効率よく生み出しているかを示す指標です。総資産利益率(ROA)よりも、純粋な本業の収益力を見ることができます。この記事では、計算式と経営資本の考え方を解説します。
この記事のポイント
- 経営資本営業利益率=営業利益÷経営資本×100で、本業に使っている資産の収益性を示す
- 経営資本は総資産から建設仮勘定・投資資産・遊休資産・繰延資産などを除いたもの
- 本業以外の資産を除くため、本業の効率をより正確に評価できる
経営資本営業利益率とは
経営資本営業利益率とは、経営資本に対する営業利益の割合です。計算式は次のとおりです。
経営資本営業利益率(%)= 営業利益 ÷ 経営資本 × 100
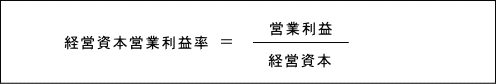
ポイントをまとめると次のとおりです。
ROAとの違い
総資産利益率(ROA)の分子の当期純利益には、固定資産の売却損益のような臨時的な利益や損失が含まれます。当期純利益は配当や借入金返済の原資となる大切な利益ですが、臨時的な損益が含まれる以上、本業の実力を測る物差しとしては少しぶれが出ます。
一方、営業利益は売上高から売上原価と販売費及び一般管理費を差し引いた利益で、本業の稼ぐ力を表します。さらに分母も、総資産ではなく本業に使っている資産(経営資本)に絞ることで、より純粋に本業の収益性を測れるのが経営資本営業利益率です。
営業利益を重視する海外でも、本業に使う資産と本業の利益を対応させて収益性を見る考え方は広く使われています。
英語での表記
経営資本営業利益率は、英語ではReturn on Operating Assets(略してROOA)と表記されることがあります。分母に営業用の資産を使う以上、分子にもそれに対応する営業利益を使うのが自然なので、この指標に相当する表記だと考えられます。なお、分母に総資産を使うOperating Return on Assets(総資産営業利益率)という指標もあります。
経営資本とは
経営資本とは、本業の営業活動に使われている資産のことで、総資産のうち営業利益を生み出すために直接使われている部分を指します。
経営資本は、総資産から遊休資産や建設仮勘定、投資有価証券、繰延資産など、営業利益の獲得に直接役立っていない資産を差し引いて計算します。

営業利益とは
分子の営業利益は、会社本来の営業活動による成果です。売上高から売上原価を差し引いた売上総利益から、さらに人件費や家賃、水道光熱費などの販売費及び一般管理費を差し引いて計算します。
支払利息や受取配当金のような財務・金融活動による損益を含まない点で、経常利益とは異なります。
まとめ
経営資本営業利益率は、分母・分子の両方を本業に関係するものに絞ることで、総資産利益率(ROA)よりも純粋に本業の収益力を示す指標です。投資有価証券や遊休資産を多く持つ会社の収益性を見るときに、特に役立ちます。
経営資本営業利益率に関するよくある質問
Q. 経営資本とは何ですか?
本業の営業活動に実際に使われている資本です。総資産から投資有価証券、建設仮勘定、遊休資産、繰延資産などを除いて求めます。
Q. ROAとの違いは?
ROAは総資産全体、経営資本営業利益率は本業で使う資産のみを分母とし、分子も営業利益に限定します。
Q. どんなときに使いますか?
投資資産や遊休資産が多い会社で、本業の収益性を正確に把握したいときに有効です。