損益計算書は、会社が1年間でいくら稼ぎ、どのような活動からその利益を生み出したかを表す決算書です。この記事では、損益計算書の基本と、いったん覚えればどんな会社の損益計算書も読めるようになる7つのルールを解説します。
この記事のポイント
- 損益計算書は1年間の収益・費用・利益をまとめ、会社の経営成績を示す書類
- 売上総利益・営業利益・経常利益・税引前当期純利益・当期純利益の5つの利益で段階的に読む
- 前期比較や同業比較、利益率で見ると経営の実態がつかみやすい
損益計算書とは
損益計算書(読み方:そんえきけいさんしょ)とは、会計学では会社の経営成績を表す報告書だと説明されます。経営成績とは、利益の大きさと、その利益がどこから生まれたか(発生源泉)のことです。
利益とは、収益から費用を差し引いたものです。つまり損益計算書とは、一会計期間に発生したすべての収益と費用を載せ、その差額として利益を計算して表示する報告書です。
損益計算書を見れば、その期間に会社がいくらの利益を稼いだのかが分かります。資金繰りの面からキャッシュフロー経営も重要ですが、会社の目的は利益を上げ続けることであり、損益計算書はとても重要な決算書(財務諸表)です。
損益計算書の英語表記
損益計算書は、英語でProfit and Loss StatementやIncome Statementと表記されます。日本では「Profit and Loss Statement」の略である「P/L」が広く使われています。
-

-
P/LとI/Sの違いとは?損益計算書の英語表記
損益計算書の英語表記であるProfit and Loss Statement(P/L)とIncome Statement(I/S)の違い、US-GAAPやIFRSでの名称、日本の損益計算書との関係を解説します。
損益計算書の略称
経理の現場では「損益計算書」と言う機会がとても多いため、Profit and Loss Statementの頭文字をとってピーエルと呼ぶのが一般的です。資料やメモではP/LやPLと書くこともよくあります。
損益計算書の2つの特徴
1. 費用を段階的に差し引く
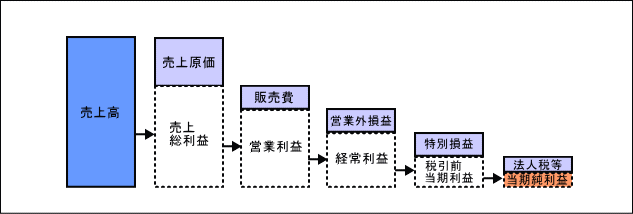
後で詳しく説明しますが、損益計算書では、売上高から費用を段階的に差し引いていきます。そうすることで、会社のどのような活動から利益が生まれているのかという利益の発生源泉が分かります。
損益計算書で示される利益の大きさと発生源泉をあわせて経営成績といいます。損益計算書は、会社の経営成績を表す報告書なのです。
2. 収支計算書とは違う
損益計算書は、お金の出入りをまとめた収支計算書とはまったく別のものです。簿記や会計を学んだことがない方は混乱しやすいポイントです。
損益計算書は収益から費用を差し引いて利益を計算するものですが、収益や費用はお金の出入りに基づいて計上されるわけではありません。それぞれ別の基準で計上されるため、お金の出入りとはずれが生じます。当然、損益計算書で計算される利益は、お金が純粋に増えた額ではありません。
これに対して収支計算書は、お金の出入りによって収入と支出をとらえ、最終的な収支を計算するものです。直接法で作成したキャッシュフロー計算書が、収支計算書に当たります。
参考
損益計算書を読むための7つのルール
損益計算書は、決まったルールに従って作成・表示されています。そのため、いったんルールを押さえてしまえば、どんな会社の損益計算書でも読めるようになります。会社ごとに数字が違うだけで、並び方は基本的に同じだからです。貸借対照表も同じように、決まったルールで表示されています。
逆にいえば、決算書を読むには表示のルールを知っておくことが欠かせません。といっても、難しいものではありません。
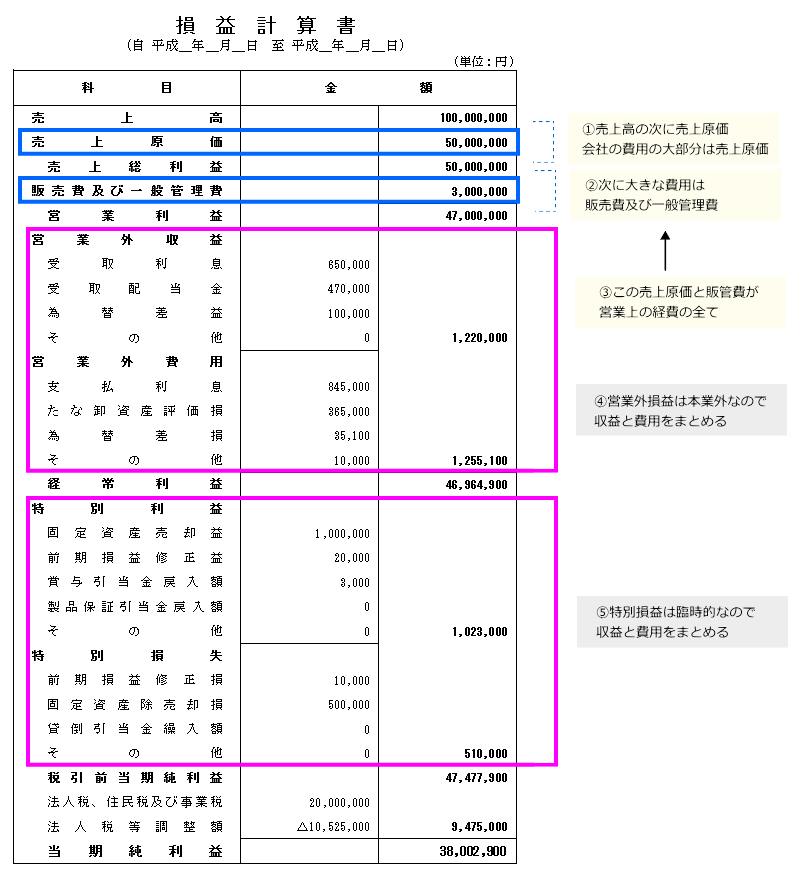
収益と利益に関する3つのルール
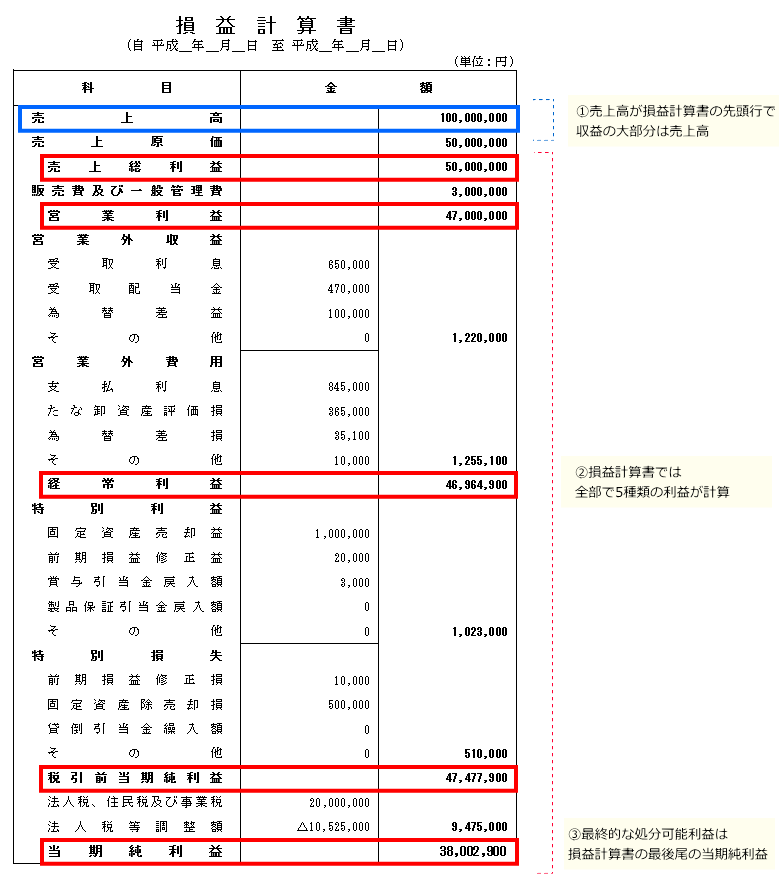
損益計算書は、収益・費用・利益の3つの要素でできています。このうち収益と利益に関するルールは次の3つです。
費用に関する4つのルール
続いて、費用に関するルールは次の4つです。
損益計算書の起源
このように、損益計算書の構造は実はとてもシンプルです。
損益計算書の考え方は古くからあり、大航海時代の航海事業がその起源の一つともいわれます。当時は航海のたびに、帰港後に今回の航海でいくら儲かったのかを計算し、出資者や乗組員で利益を分け合っていたとされています。
今日の損益計算書は会計期間ごとに作る
航海ごとの計算と違い、今日の株式会社は、会計期間(事業年度)という人為的に区切った期間ごとに利益を計算します。日本の上場企業では、4月1日から翌年3月31日までを事業年度とする会社が多くあります。
今日の損益計算書は利益を段階的に計算する
また、航海ごとの計算では最終的な利益だけが分かれば十分でしたが、今日の損益計算書は、売上高から各種の費用を段階的に差し引き、段階ごとに利益を計算します。
利益の発生過程が分かる
損益計算書を見るとき、多くの人が一番気になるのは最終的な利益の大きさでしょう。
しかし現在の損益計算書は、一定の区分を設けて、売上高から各種の費用を段階的に差し引きながら、途中でいくつもの利益を計算します。こうすることで、損益計算書は利益の大きさだけでなく、利益がどのように生まれたかという発生過程も明らかにしています。
利益の発生過程の図解
売上高から費用を段階的に差し引き、段階ごとに利益を計算する仕組みを図にすると、次のとおりです。
損益計算書の5つの利益
損益計算書で計算される各利益の内容については、次の記事で詳しく解説しています。
-
-
損益計算書の5つの利益とは?違いと計算の流れ
損益計算書では、売上総利益・営業利益・経常利益・税引前当期純利益・当期純利益の5つの利益が段階的に計算されます。それぞれの意味と計算の流れを図解で解説します。
損益計算書と貸借対照表の違い
損益計算書と貸借対照表は、どちらも財務諸表を構成し、会社が公表する決算書の中で最も重要なものです。
損益計算書が「一定期間の利益」を計算するのに対し、貸借対照表は「ある時点の資産・負債とその差額の純資産」を表示します。まったく別のものですが、損益計算書で計算した当期純利益は、配当などを除いて貸借対照表の純資産(利益剰余金)に積み上がるため、両者はつながっています。
損益計算書に関するよくある質問
Q. 損益計算書で何が分かりますか?
1年間にどれだけ売上を上げ、どれだけ費用がかかり、最終的にいくら利益が出たかという経営成績が分かります。
Q. P/Lとはどういう意味ですか?
Profit and Loss Statementの略です。
Q. 最初にどこを見ればよいですか?
売上高と営業利益(本業の利益)を前期と比べるのが基本です。そのうえで経常利益・当期純利益を確認します。