営業利益は、会社が本業でどれだけ稼いでいるかを表す利益です。会社の実力を見るうえで最も基本となる利益の一つなので、この記事では、営業利益の意味と計算の流れ、ほかの利益との違い、営業利益を使う指標を解説します。
この記事のポイント
- 営業利益=売上総利益-販売費及び一般管理費で、本業で稼いだ利益を示す
- 営業利益率(営業利益÷売上高)で本業の収益性が分かる
- 営業利益が赤字の場合は、本業そのものに課題があることを示す
営業利益とは
損益計算書を見ると会社の経営成績が分かりますが、その中で会社の本業の成果を表す利益が営業利益です。英語ではOperating IncomeまたはOperating Profitと表記されます。
営業利益までの計算の流れ
まずは、簡単にした損益計算書で全体の流れをつかみましょう。
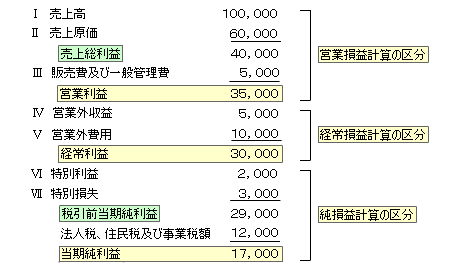
- 先頭の売上高から売上原価を差し引いて売上総利益を計算する
- 人件費や減価償却費などの販売費及び一般管理費を差し引いて営業利益を計算する
- 主に財務活動による営業外収益・営業外費用を加減して経常利益を計算する
- 臨時的な特別利益・特別損失を加減して税引前当期純利益を計算する
- 最後に法人税等を差し引いて当期純利益を計算する
営業利益は本業の成果を表す
このように営業利益は、売上高から売上原価と販売費及び一般管理費を差し引いた利益で、財務活動など本業と直接関係のない損益を加減する前の利益です。
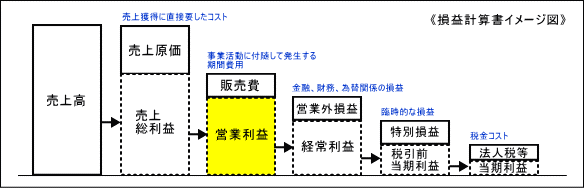
本業の営業活動に関係する収益と費用だけで計算した利益であることから、会社の本業の成果を表すとされています。
経常利益との違い
経常利益は、営業利益に財務活動などの損益を加減した利益です。たとえば、銀行借入金の支払利息は営業利益から差し引き、受取利息や受取配当金、有価証券の売却損益などは営業利益に加えます。
これらの損益は毎期継続的に発生するものではありますが、本業の成果とはいえません。たとえば、余ったお金の運用で本業の利益に匹敵するほどの配当金を受け取っている会社があったとしても、それは本業の実力ではありません。本業の実力を知るには、これらを除いた営業利益を見る必要があります。
売上総利益との違い
売上総利益(粗利)は、売上高からその売上に直接対応する原価を差し引いた利益です。そこから、人件費や家賃、広告宣伝費など、商品を売り、会社を運営するために欠かせない販売費及び一般管理費を差し引いたものが営業利益です。
販売費及び一般管理費は売上と直接対応するわけではありませんが、事業を続けるには欠かせない費用です。そのため、本業で本当に稼げているかどうかは、売上総利益ではなく営業利益で判断します。
売上高営業利益率
売上高に占める営業利益の割合を、売上高営業利益率、または単に営業利益率といいます。
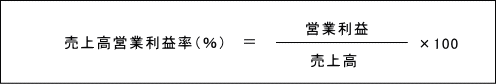
営業利益の金額とあわせて、営業利益率の高さも、本業の収益力を判断する重要な目安です。同業他社と比べることで、本業でどれだけ効率よく稼げているかが分かります。
営業利益を使う財務分析の指標
営業利益は、売上高営業利益率のほかに、次のような指標でも使われます。
経営資本営業利益率
総資産利益率(ROA)に似た指標で、分母を本業に使っている資産に、分子を営業利益にすることで、本業の収益力をより純粋に測ります。
-

-
経営資本営業利益率とは?計算式と経営資本の範囲
経営資本営業利益率とは、営業利益÷経営資本×100で計算する、本業の収益力を純粋に測る指標です。経営資本の範囲や、総資産利益率(ROA)との違いを解説します。

インタレスト・カバレッジ・レシオ
借入金や社債の支払利息を、本業の利益でどれだけ余裕をもって支払えるかを測る指標です。支払利息の主な原資は営業利益なので、営業利益が支払利息の何倍あるかで評価します。
-
-
インタレスト・カバレッジ・レシオとは?計算式と目安
インタレスト・カバレッジ・レシオとは、営業利益÷支払利息で計算する、利息の支払余力を示す指標です。1倍・2倍・3倍以上の目安の見方や、受取利息・配当金を含める計算方法を税理士が解説します。
キャッシュフローマージン
売上高営業利益率の分子を、営業利益ではなく営業キャッシュフローに置き換えた指標です。売上高営業利益率と比べることで、利益が実際のお金の増加につながっているかを確認できます。
-
-
キャッシュフローマージンとは?計算式と見方
キャッシュフローマージンとは、営業キャッシュフロー÷売上高×100で計算する指標です。会計処理に左右されにくい収益性の見方と、営業利益率と比べるときの注意点を解説します。
売上高営業利益率が高くても、実際の現金創出力は別に確認する必要があります。詳しくは営業キャッシュフローマージンとは?売上高営業利益率との違いと「現金の稼ぐ力」の見極め方で解説しています。
海外では経常利益より営業利益を重視
日本では営業利益よりも経常利益が重視される傾向がありますが、アメリカなど海外では、経常利益ではなく営業利益が重視されます。
そもそも、アメリカの会計基準(US-GAAP)や国際会計基準(IFRS)の損益計算書には、経常利益という区分がありません。
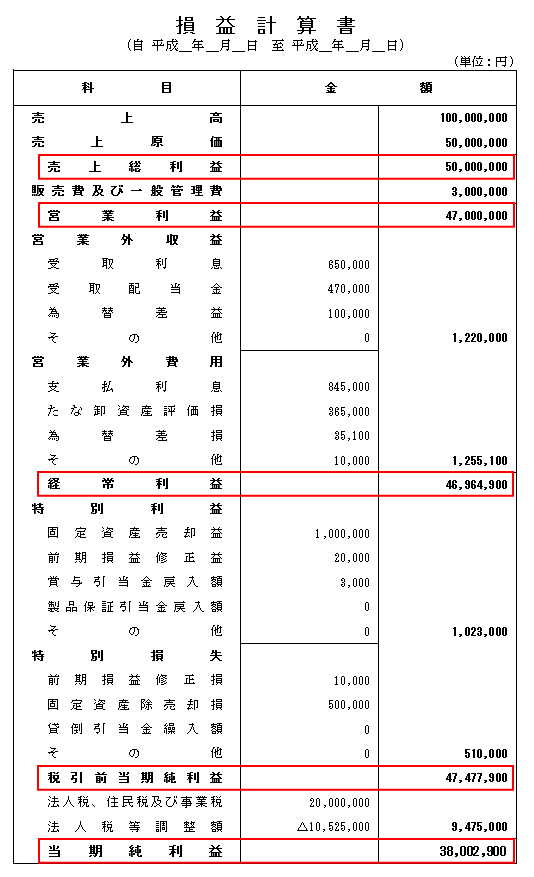
損益計算書の具体例
最後に、実際の損益計算書の例で営業利益の位置を確認しましょう。営業利益は、損益計算書で計算される5つの利益の一つです。
-
-
損益計算書の5つの利益とは?違いと計算の流れ
損益計算書では、売上総利益・営業利益・経常利益・税引前当期純利益・当期純利益の5つの利益が段階的に計算されます。それぞれの意味と計算の流れを図解で解説します。
【無料】決算書の実務・学習に役立つ分析ツール&テンプレート
当サイトでは、決算書の数値を入力するだけで本指標を含む主要指標を自動計算・他社比較できる無料ツールやExcelテンプレートを公開しています。
- 業種平均と比べる財務診断:貸借対照表・損益計算書から主要指標を一瞬で自動計算・業種平均(業界平均)と比較
- 他社比較ツール:上場企業や競合他社を最大5社まで並べて財務健全性・収益性をグラフ比較
- 財務分析診断シート(Excel):実務レポートや社内会議にそのまま使える無料テンプレート
営業利益に関するよくある質問
Q. 営業利益の計算式は?
売上高-売上原価-販売費及び一般管理費です。
Q. 営業利益率の目安は?
業種で差がありますが、5%前後が平均的、10%以上なら高収益とされます。
Q. 営業利益を増やすには?
売上総利益(粗利)を増やすか、人件費・広告費などの販管費を見直す方法があります。