流動比率は安全性分析の指標の中でもよく知られた、会社の短期的な支払能力(短期的流動性)を判断する指標です。貸借対照表を見ればほぼ暗算で計算できる手軽さから、日本では特に好んで使われています。
しかし流動比率には欠点が多く、世間では誤解されたまま使われている指標でもあります。たとえば「流動比率が100%を超えていれば短期的な支払能力に問題はない」「120~150%以上なら安全、200%以上なら優良」といった説明をよく見かけますが、その根拠ははっきりしません。
この記事では、流動比率の計算方法と基本的な見方を押さえたうえで、よくある誤解と指標としての欠点を解説します。
この記事のポイント
- 流動比率=流動資産÷流動負債×100で、短期的な支払能力を示す
- 一般的な会社では100%を超えるのが普通で、「100%超なら安全」とはいえない
- 高すぎる場合は過剰在庫や売掛金の回収遅れを疑い、当座比率とあわせて確認する
流動比率とは
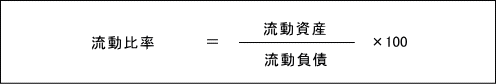
流動比率(Current Ratio)とは、流動資産が流動負債をどの程度上回っているかの割合から、会社の短期的流動性を判断する指標です。計算式は次のとおりです。
流動比率(%)= 流動資産 ÷ 流動負債 × 100
流動性とは、ざっくり言えば債務(負債)の支払能力のことです。一般に、流動比率が高いほど支払能力が高いと判断されます。ポイントをまとめると次のとおりです。
- 流動比率は、短期的流動性(支払能力)を示す指標
- 一般には、高いほど良いとされている
- 英語ではCurrent Ratioと表記する
流動比率の図解
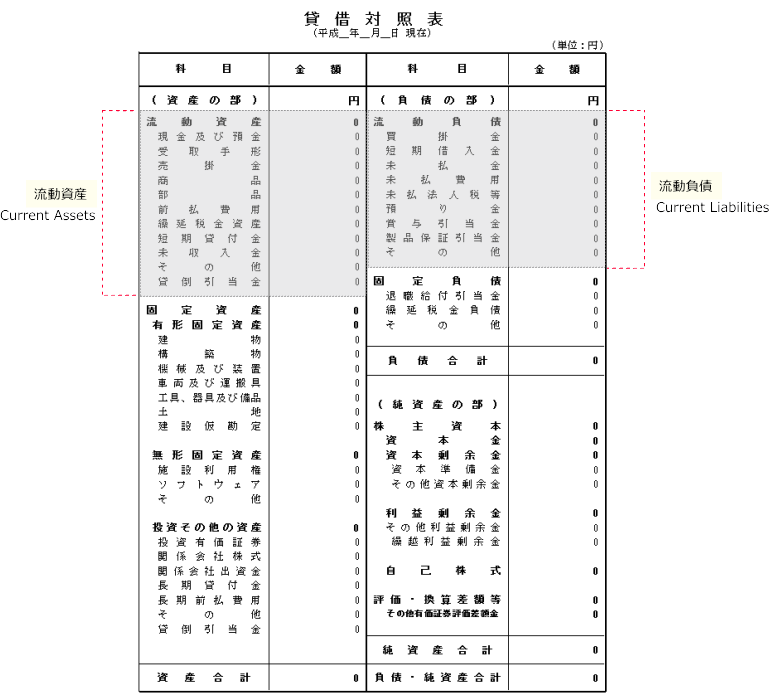
流動比率の計算には流動資産(Current Assets)と流動負債(Current Liabilities)を使います。それぞれが貸借対照表のどこに記載されているかは、下の図のとおりです。流動比率(Current Ratio)は、文字どおり流動資産と流動負債の割合を表しています。
当座比率との違い
流動比率とよく似た指標に当座比率があります。当座比率が現預金や売上債権など換金しやすい資産だけを使うのに対し、流動比率は棚卸資産なども含めた流動資産のすべてを使って、流動負債をどの程度まかなえるかを示します。
流動比率に関するよくある誤解
「流動比率が100%を超えていれば短期的な支払能力に問題はない」と説明する書籍やサイトは多いですが、これは正しくありません。
現金商売などの業態を除けば、流動比率は100%を超えているのが普通だからです。一般的な業態で、運転資本がゼロやマイナスになる会社はあまりありません。
流動資産が流動負債より多くなる理由
ほとんどの会社では、流動資産のほうが流動負債より多くなります。たとえば次のような形です。
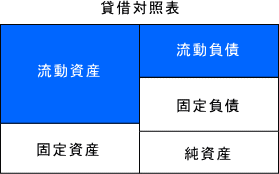
理由は、流動資産と流動負債がおおむね次のような要素で構成されているからです。
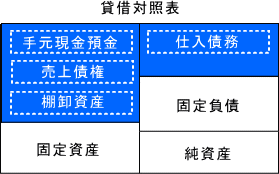
ざっくり言うと、次のとおりです。
- 商売をするには、手元現預金が月商の1か月分くらいは必要
- 事業活動を行えば、売上債権・棚卸資産・仕入債務が必ず発生する
- それぞれ、通常は月商の1か月分から数か月分になる
流動資産にはこのうち3つ(現預金・売上債権・棚卸資産)が含まれるのに対し、流動負債に含まれるのは仕入債務の1つだけです。そのため、通常の会社では流動資産が流動負債をかなり上回ります。
流動比率が高ければ安全とは限らない
一般に、流動比率は200%超が望ましく、120%が安全ラインなどといわれます。これを読むと、流動比率は高ければ高いほど安全だと感じるはずです。
しかし、流動比率は高ければ高いほど安全というわけではありません。この点が当座比率とは決定的に異なります。当座比率は、高ければ高いほど安全だと言い切れる指標です。
流動比率が高すぎるときは過剰在庫を疑う
流動比率が大きすぎる場合は、棚卸資産が過剰在庫になっている可能性があります。
また、売上債権が月商に比べて膨らんでいる場合にも流動比率は大きくなります。キャッシュフロー経営の考え方からすると、流動比率は高すぎるのも良くないと言えます。
流動比率が100%未満でもすぐに倒産するわけではない
流動比率が100%未満の会社は、倒産の危険性が高い、黄色信号だなどと言われがちです。
しかし、流動比率が100%未満でも、資金繰りに問題がなければ倒産することはありません。
むしろ資金繰りが健全で優秀な会社ほど、流動比率は低くなる傾向があります。たとえばキャッシュフロー経営でほぼ無在庫の状態を実現していれば、運転資本は売上債権と仕入債務の差額程度しか生じないからです。
つまり、流動比率だけを見て短期的な支払能力を判断するのはかなり危険です。流動比率は、正味運転資本を加味した短期的な支払能力を示す指標だと理解しておきましょう。
流動比率の欠点
流動比率の最大の利点は手軽さです。他の財務分析指標と違って電卓を使わなくても、貸借対照表の流動資産合計と流動負債合計を見れば暗算でおおよそ計算できます。その反面、次のような欠点があります。
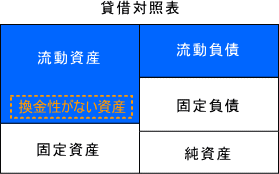
換金しにくい資産も支払原資に含めている
流動比率は、棚卸資産や前払費用のようにすぐには換金できない資産も、支払原資に含めて計算します。純粋に支払能力を判断したいのであれば、これは適切とは言えません。
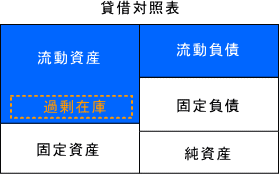
過剰在庫があっても安全と判定してしまう
過剰在庫を抱えている会社は、本来は資金繰りが厳しく、倒産間際の状態にあることもあります。それでも流動比率の上では、倒産の危険性が低い安全な状態と判定されてしまいます。過剰在庫による黒字倒産の例として知られるアーバンコーポレイションも、倒産前の数期間は流動比率が大幅に100%を上回っていました。
流動比率の欠点を補う当座比率
流動比率は日本では好んで使われますが、純粋に支払能力を判断する目的では欠点の多い指標です。こうした欠点を補う、より保守的な指標が当座比率です。
-

-
当座比率とは?計算式と目安、流動比率との違い
当座比率とは、当座資産÷流動負債×100で計算する短期的な支払能力の指標です。当座資産の範囲、流動比率との違い、見るときの注意点を税理士が図解で解説し、計算例も紹介します。
指標をまとめて計算してみよう
決算書の数字を入力するだけで、この記事の指標を含む主要な財務分析指標をまとめて計算できる無料ツールを用意しています。
流動比率に関するよくある質問
Q. 流動比率の目安は何%ですか?
一般に120〜150%以上なら安全、200%以上なら優良といわれますが、明確な根拠のある基準ではありません。業種によって適正な水準は大きく異なるため、同業他社の平均や自社の過去の推移と比べて判断しましょう。
Q. 流動比率が100%を下回ると倒産しますか?
すぐに倒産するわけではありません。小売業や飲食業など現金商売の会社では、流動比率が100%を下回るのは珍しくありません。手元の現預金が十分にあり、資金繰りが回っていれば問題ありません。
Q. 流動比率と当座比率はどちらを重視すべきですか?
純粋に支払能力を判断したいなら当座比率がおすすめです。流動比率は在庫などすぐに換金できない資産も含むため、過剰在庫があると数値がよく見えてしまいます。両方を計算し、差が大きい場合は在庫の中身を確認しましょう。