資産とは、会社や個人が持っている、お金や債権、商品、建物など経済的な価値のあるもののことです。この記事では、日常的な意味と会計上の意味の違い、貸借対照表での表示、財産との違いを解説します。
この記事のポイント
- 資産とは、会社が所有し将来の収益や現金をもたらす財産や権利のこと
- 流動資産・固定資産・繰延資産の3つに分類される
- 現金、売掛金、商品、建物、特許権なども資産に含まれる
資産とは
資産とは、会社や個人が持っている現預金、債権、在庫の商品、建物や設備などの固定資産などのことです。
資産には、売却してお金に換えられる価値があるものだけでなく、自動車のように使うことで役に立つ価値があるものもあります。会社であれ個人であれ、資産とは経済的な価値があり、持っていることでプラスになるものだといえます。
会計上の資産
会計上の資産の範囲
会計上の資産も、基本的には日常的な意味での資産と同じです。
ただし企業会計では、1年間の利益を正しく計算する(適正な期間損益計算を行う)ために、売却できないものも資産として貸借対照表に載せることがあります。その代表が繰延資産や前払費用です。この点で、日常的な意味の資産と会計上の資産には違いがあります。
会計上の資産の定義の変化
こうした事情から、伝統的な会計学では、資産を「企業に帰属する用益潜在力(将来、役に立つ力)で、お金の額で合理的に測定できるもの」と、かなり幅広く定義してきました。
もっとも、実際には繰延資産を計上する会社は多くなく、前払費用も金額は小さいことがほとんどです。
近年は、国際会計基準(IFRS)の概念フレームワークなどを中心に、資産を「過去の事象の結果として企業が支配している現在の経済的資源」ととらえ、将来のキャッシュ・インフローを生み出す力を重視する考え方が主流になっています。
資産とキャッシュフローの関係
資産は、売却して換金することでお金をもたらすだけではありません。事業や投資に使われている資産は、使われることで収益の獲得に役立ち、将来のキャッシュ・インフローを生み出します。
貸借対照表での資産の表示場所
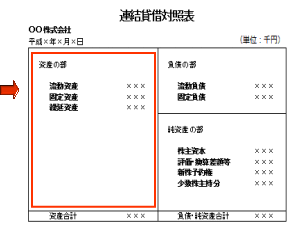
貸借対照表では、資産は次の赤枠の部分(左側)に記載されます。
資産の具体例
資産の具体例は次のとおりです。各項目の詳しい解説もご覧ください。
資産の分類
資産を貸借対照表に記載するときは、企業会計原則などの定めにより、大きく次の3つに分けて表示します。
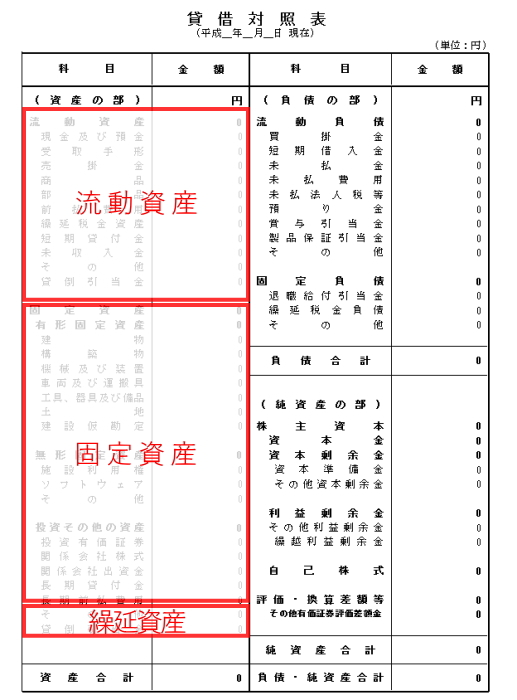
このうち固定資産は、さらに次の3つに分けられます。
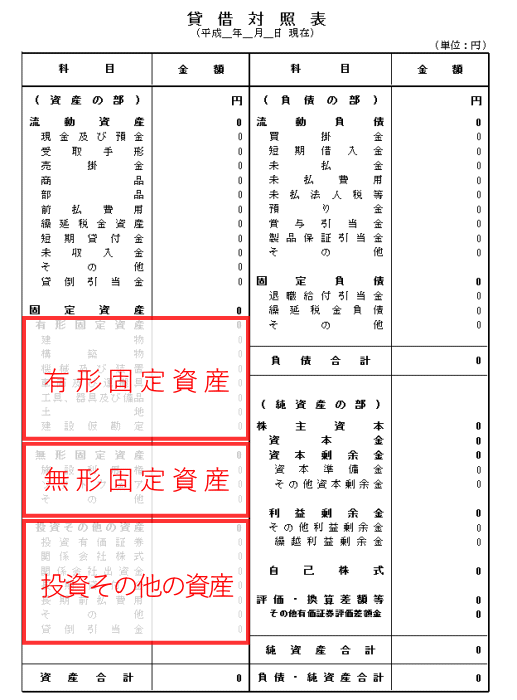
- 有形固定資産
- 無形固定資産
- 投資その他の資産
資産と財産の違い
日常的な意味での「財産」は、英語ではPropertyに当たり、形のあるものもないものも含めた持ち物全般を指します。財産にはプラスの財産だけでなく、マイナスの財産も含まれます。たとえば相続では、亡くなった人の借金もマイナスの財産として引き継がれます。
一方、日常的な意味での「資産」は、英語ではAssetsに当たり、主にプラスの財産だけを指します。資産運用会社を「アセットマネジメント会社」と呼ぶのも、顧客のお金や投資などのプラスの財産を管理するからです。
会計学では、マイナスの財産は負債として扱うため、財産といえばプラスの財産を指します。また伝統的には、財産とは財産目録に載るような、売却できる価値のあるものだと考えられてきました。これに対して会計上の資産は、前述のとおり、将来役に立つ力や将来のキャッシュ・インフローを生み出す力まで含む、財産よりも広い概念です。
資産に関するよくある質問
Q. 資産の分類は?
流動資産(1年以内に現金化)、固定資産(長期保有)、繰延資産(効果が将来に及ぶ支出)の3つです。
Q. 資産と費用の違いは?
将来に効果が及ぶ支出は資産、その期で効果がなくなる支出は費用として処理します。
Q. 無形のものも資産になりますか?
なります。特許権、商標権、ソフトウェア、のれんなどは無形固定資産として計上されます。