貸付金とは、取引先や役員などにお金を貸し、決められた期日に返済してもらう約束をした債権のことです。この記事では、貸付金の貸借対照表での表示、会計処理、キャッシュフロー計算書との関係を解説します。
この記事のポイント
- 貸付金とは、取引先や役員・従業員などにお金を貸したときの債権
- 返済期限が決算日から1年以内なら短期貸付金(流動資産)、1年超なら長期貸付金(固定資産)
- 役員への貸付金は金融機関から問題視されやすく、利息の計上も必要
貸付金とは
貸付金とは、決められた期日に元本を返済してもらう約束で、取引先や子会社、役員などに貸したお金を返してもらう権利のことです。
貸借対照表での表示
貸付金は、取引先に貸した場合でも営業取引ではないため、正常営業循環基準は適用されず、1年基準(ワンイヤールール)で流動・固定を区分します。
つまり、貸付金のうち、決算日の翌日から1年以内に返済期日が来るものを短期貸付金、1年を超えて返済期日が来るものを長期貸付金とします。この1年は、契約上の貸付期間ではなく、決算日を基準に判断する点に注意が必要です。
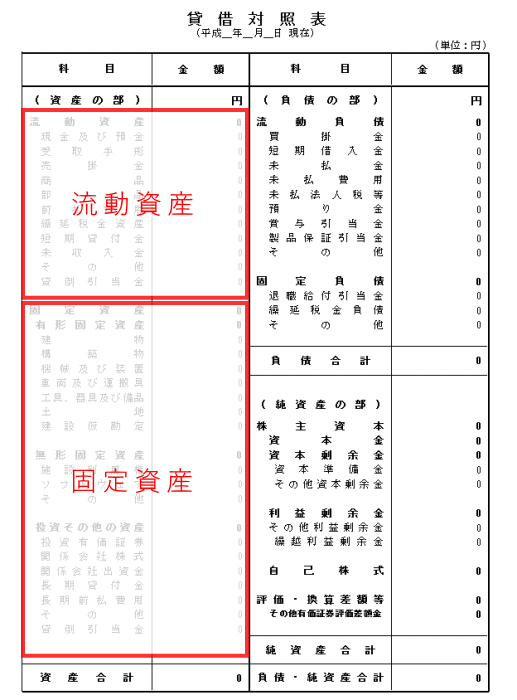
短期貸付金は貸借対照表の流動資産に、長期貸付金は固定資産の投資その他の資産に表示します。
貸付金の会計処理
取引先などにお金を貸したときは、返済を受ける権利として貸付金(資産)の増加を記録します。
(借方)貸付金 ×× (貸方)現金預金 ××
貸付金の返済を受けたときは、貸付金の減少として処理します。
(借方)現金預金 ×× (貸方)貸付金 ××
お金を貸すと、通常は利息を受け取ります。利息を受け取ったときは、受取利息(収益)として処理します。
(借方)現金預金 ×× (貸方)受取利息 ××
決算日までに発生している利息をまだ受け取っていない場合は、決算整理仕訳として、経過した期間分の利息を未収収益(未収利息)として計上します。
(借方)未収収益 ×× (貸方)受取利息 ××
貸付金とキャッシュフロー計算書
貸金業などを本業として営んでいる場合を除き、貸付けは余ったお金の運用などであり、営業取引ではありません。そのため、お金を貸したときも返済を受けたときも、キャッシュフロー計算書では投資活動によるキャッシュフローの区分に記載します。
お金を貸したときは、投資キャッシュフローのマイナスになります。
(借方)貸付金 ×× (貸方)現金預金 ××
返済を受けたときは、投資キャッシュフローのプラスになります。
(借方)現金預金 ×× (貸方)貸付金 ××
なお、受け取った利息は、日本の会計基準では、営業キャッシュフローの区分に記載する方法と、投資キャッシュフローの区分に記載する方法のどちらかを選択できます(継続して同じ方法を使います)。
(借方)現金預金 ×× (貸方)受取利息 ××
役員への貸付金に注意
中小企業では、社長などの役員への貸付金が決算書に計上されていることがあります。役員への貸付金は、銀行などからは「会社のお金が私的に使われているのではないか」と見られやすく、融資の審査で評価を下げる要因になることがあります。また、無利息や低い金利で貸し付けると、税務上の問題が生じることもあるので注意しましょう。
貸付金に関するよくある質問
Q. 貸付金の仕訳は?
貸付時は借方「貸付金」、貸方「普通預金」、利息受取時は貸方「受取利息」を計上します。
Q. 役員貸付金は問題ですか?
会社の資金が私的に使われていると見られ、融資審査で資産から除外されるなどマイナス評価になりやすいです。
Q. 無利息で貸し付けてもよいですか?
役員への無利息貸付は、適正な利息相当額が役員給与とみなされるなど税務上の問題が生じることがあります。
