自己資本比率は、安全性分析の指標として最もよく知られたものの一つです。この記事では、初めて学ぶ方にも分かるように自己資本比率の意味をざっくりつかんだうえで、自己資本比率が高いことのメリットとデメリットを、実務の視点も交えて解説します。


この記事のポイント
- 自己資本比率=純資産÷総資本×100で、借金への依存度の低さを示す
- 高いほど経営が安定し、資金繰りや利益率にもプラスに働く
- 高すぎると資本コストが高くなり、ROEが下がりやすい面もある
自己資本と株価評価の関係は、PBR(株価純資産倍率)とは?計算式・1倍割れの意味と目安を解説で詳しく解説しています。
自己資本比率とは
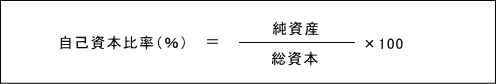
自己資本比率(Shareholders’ Equity Ratio)とは、総資本(負債と純資産の合計)に占める純資産の割合です。計算式は次のとおりです。
自己資本比率(%)= 純資産 ÷ 総資本 × 100
「総資本」「純資産」といった会計用語が出てきましたが、最初は厳密な定義にこだわらず、ざっくりとイメージするのがおすすめです。
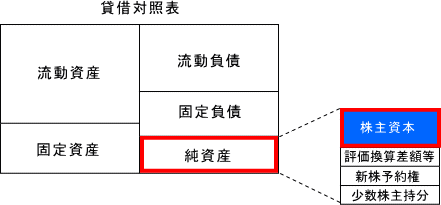
まず、貸借対照表を次のような箱としてイメージします。

そのうえで、分子の「純資産」は「資本」、分母の「総資本」は「負債」と「資本」の合計だと考えます。負債と資本の違いは、返済義務があるかどうかです。
負債は返済しなければならない借金で、資本は返済の必要がない元手です。こう考えると、自己資本比率とは「返済しなくてよいお金で、どれだけ事業をまかなっているか」、言い換えれば借金への依存度の低さを表す指標だと分かります。
自己資本比率が高いことのメリット
自己資本比率が高いことには、次のようなメリットがあります。
借金への依存度が低く、経営が安定する
最も分かりやすいメリットは、借金に頼らない経営ができていることです。
平時には、このメリットはあまり実感できないかもしれません。利益が出ていれば、銀行は融資に応じてくれるからです。しかし業績が悪化したときや景気が急変したときに、その差がはっきり表れます。借金に依存していない会社は、少々のことでは経営が揺らぎません。
資金繰りに余裕が生まれる
借入金が少なければ、毎月の返済額も少なくて済みます。そのため、自己資本比率が高い会社は資金繰りにも余裕が生まれやすくなります。
支払利息が少なく、経常利益率が高くなる
借入金が少なければ、支払利息も少なくなります。支払利息が少ないぶん経常利益が増え、その結果当期純利益も増えます。
金利は借入金額の数%程度にすぎませんが、借入額が大きければ、支払利息が利益に与える影響は決して小さくありません。
総資産利益率(ROA)が高くなりやすい
支払利息が少なく利益率が高ければ、総資産利益率(ROA)も高くなりやすくなります。
ただし自己資本利益率(ROE)は、自己資本が大きいほど分母が大きくなるため、かえって低くなる傾向があります。この点は次のデメリットにつながります。
なお、自己資本比率は過去に積み上げた安全性のストックを示す指標ですが、銀行融資審査では毎年のキャッシュフローで借入金を何年で返済できるかを示す債務償還年数とは?計算式・目安と銀行融資審査での見られ方を徹底解説も重視されます。
自己資本比率が高いことのデメリット
このように、自己資本比率が高いことには多くのメリットがあります。しかし、高すぎることにはデメリットもあります。
株主資本は調達コストが高い
資本による資金調達は、借入による資金調達よりも資本コストが高くなります。株主は株価の変動というリスクを負っているぶん、借入金の金利よりも高いリターン(配当や株価の上昇)を求めるからです。
配当性向の記事でも触れたとおり、日本の上場企業では当期純利益の30%前後を配当として株主に還元する会社が多く見られます。
ROEが低くなりやすい
自己資本が大きいほどROEは低くなりやすく、資本を効率的に使えていないと投資家に評価されることがあります。そのため上場企業では、自社株買いや増配によって自己資本を圧縮し、資本効率を高める取り組みも行われています。
純資産の内訳と自己資本比率の分子
自己資本比率の分子には、一般に純資産をそのまま使います。純資産には、株主資本のほかに評価・換算差額等や新株予約権なども含まれます。評価・換算差額等は資産の評価替えなどから生じる差額ですが、最終的には株主に帰属するため、含めて計算しても問題ないと考えられるからです。
一方で、新株予約権や非支配株主持分(旧:少数株主持分)を除いて計算する考え方もあります。詳しくは別の記事にまとめています。
自己資本比率が高い会社は利益を積み上げてきた会社
純資産は、株主が出資した払込資本と、過去の利益を社内に残してきた留保利益、それにその他の差額で構成されています。
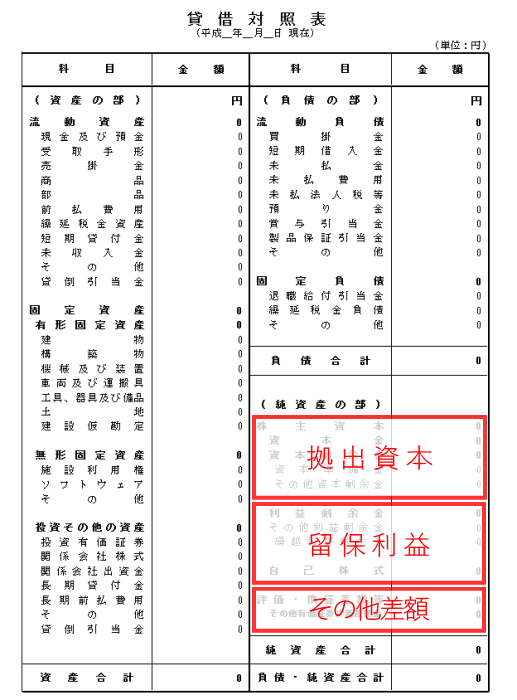
自己資本比率が高い会社の多くは、株主からの出資が多いというよりも、稼いだ利益を配当せずに社内に残してきた留保利益の蓄積が大きい会社です。
つまり自己資本比率の高さは、競争力のある事業や優れた経営によって長年利益を出し続けてきた結果であることが多く、会社の財務的な健全性を幅広く示しているといえます。
ポイントをまとめると次のとおりです。
- 自己資本比率は、総資本に占める純資産の割合を示す指標
- 過去の留保利益は純資産を構成する
- そのため、自己資本比率が高いほど財務的に健全な会社といえる
- ただし高すぎると資本効率(ROE)が下がるという面もある
- 英語ではShareholders’ Equity Ratio(またはEquity Ratio)と表記する
自己資本比率は、長期安全性分析の代表的な指標です。短期安全性や資金繰りも含めた安全性分析の全体像は、安全性分析とは?財務諸表で会社の倒産リスクを測る主要指標一覧で整理しています。
指標をまとめて計算してみよう
決算書の数字を入力するだけで、この記事の指標を含む主要な財務分析指標をまとめて計算できる無料ツールを用意しています。
計算例
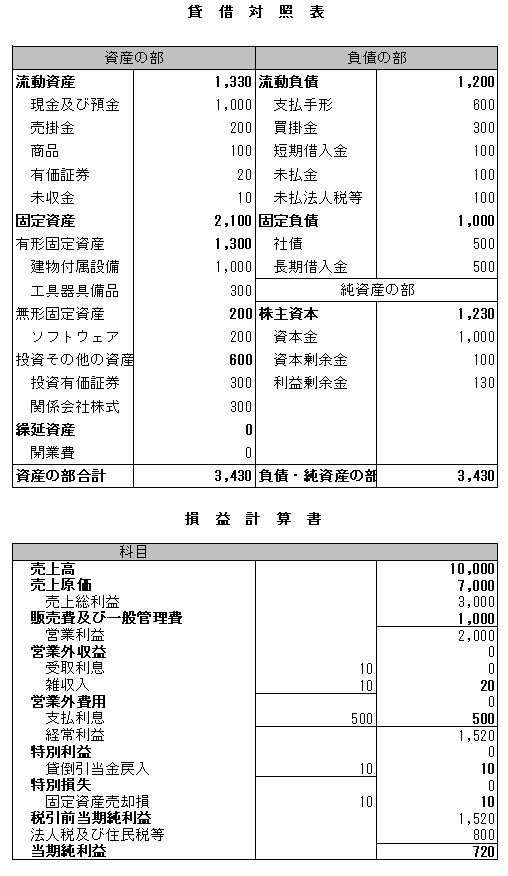
それでは次の貸借対照表から、自己資本比率を計算してみましょう。
答え
自己資本比率:純資産1,230 ÷ 総資本3,430 × 100 ≒ 35.9%
【無料】決算書の実務・学習に役立つ分析ツール&テンプレート
当サイトでは、決算書の数値を入力するだけで本指標を含む主要指標を自動計算・他社比較できる無料ツールやExcelテンプレートを公開しています。
- 業種平均と比べる財務診断:貸借対照表・損益計算書から主要指標を一瞬で自動計算・業種平均(業界平均)と比較
- 他社比較ツール:上場企業や競合他社を最大5社まで並べて財務健全性・収益性をグラフ比較
- 財務分析診断シート(Excel):実務レポートや社内会議にそのまま使える無料テンプレート
自己資本比率に関するよくある質問
Q. 自己資本比率の目安は何%ですか?
業種によって異なりますが、一般に40%以上あれば安定している、20%前後が中小企業の平均的な水準といわれます。製造業は高め、卸売業や建設業などは低めになる傾向があるので、同業他社と比べて判断しましょう。
Q. 自己資本比率がマイナスになるのはどういう状態ですか?
純資産がマイナス、つまり負債が資産を上回る「債務超過」の状態です。赤字が続いて利益剰余金のマイナスが資本金などを上回るとこうなります。金融機関の融資審査では厳しく見られます。
Q. 自己資本比率を上げるにはどうすればよいですか?
利益を出して内部留保を積み上げる、増資をする、不要な資産を売却して借入金を返済し総資本を減らす、といった方法があります。中小企業では、利益を着実に積み上げるのが基本です。