経常利益は、会社が普段の事業活動で安定して稼ぐ力を表す利益です。日本では特に重視される利益なので、この記事では、経常利益の意味と計算の流れ、売上高経常利益率などの指標、海外との違いを解説します。
この記事のポイント
- 経常利益=営業利益+営業外収益-営業外費用で、会社が毎期経常的に稼ぐ力を示す
- 受取利息・支払利息などの金融収支を含む点が営業利益との違い
- 日本では「ケイツネ」と呼ばれ、会社の実力を測る利益として重視される
経常利益とは
損益計算書を見ると会社の経営成績が分かりますが、その中で会社の普段の収益力(正常な収益力)を表すとされる利益が経常利益です。
経常利益は、英語ではOrdinary IncomeまたはOrdinary Profitと表記されます。
経常利益までの計算の流れ
まずは、簡単にした損益計算書で全体の流れをつかみましょう。
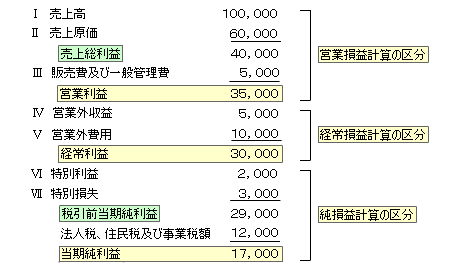
- 先頭の売上高から売上原価を差し引いて売上総利益を計算する
- 人件費や減価償却費などの販売費及び一般管理費を差し引いて営業利益を計算する
- 主に財務活動による営業外収益・営業外費用を加減して経常利益を計算する
- 臨時的な特別利益・特別損失を加減して税引前当期純利益を計算する
- 最後に法人税等を差し引いて当期純利益を計算する
経常利益は普段の収益力を表す
このように経常利益は、臨時的に発生する利益や損失を加減する前の利益です。
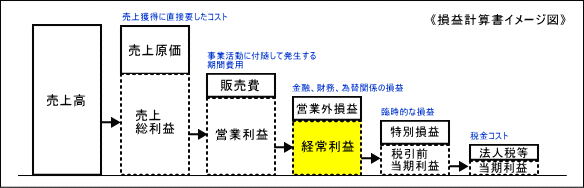
毎期くり返し発生する収益と費用だけで計算した利益であることから、会社の普段の収益力を表すとされています。
営業利益に財務活動などの損益を加減する
経常利益は、営業利益に、本業以外で毎期継続的に発生する損益を加減したものです。たとえば、銀行借入金の支払利息は営業利益から差し引き、受取利息や受取配当金、有価証券の売却損益などがあれば営業利益に加えます。こうした財務活動などの損益は毎期継続的に発生するため、経常利益に含めます。
災害損失などの臨時的な損益は含めない
災害や盗難による損失は、毎期発生するものではなく、突発的に起こる損益です。そのため、経常利益の計算には含めません。固定資産の売却や除却による損益も、毎期発生するものではないため、通常は特別損益として経常利益の下で加減します。
当期業績主義と包括主義
経常利益は、損益計算書の役割を「普段の収益力を示すこと」と考え、毎期くり返し発生する収益と費用だけを損益計算書に載せようとする当期業績主義の考え方では、本来の最終利益に当たる利益です。
一方、現在の損益計算書は、特別利益や特別損失も含めて、その期に処分できる最終的な利益である当期純利益を表示する包括主義の考え方をとっています。経常利益は、その途中で示される利益という位置づけです。
それでも、一時的な要因を除いた普段の収益力を見るうえでは、経常利益が最も適した利益だといえます。損益計算書が何を示すべきかという論点については、企業会計原則の記事もあわせてご覧ください。
売上高経常利益率
売上高に占める経常利益の割合を、売上高経常利益率、または単に経常利益率といいます。
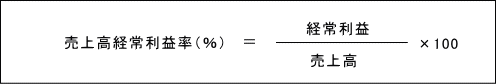
日本では、経常利益の金額とあわせて、経常利益率の高さも、会社の収益力を判断する重要な目安とされています。
総資産経常利益率
経常利益は、売上高経常利益率のほかに、総資産経常利益率の計算にも使われます。
-

-
総資産経常利益率とは?計算式とROAとの違い
総資産経常利益率は、会社の資産全体から、普段の事業活動でどれだけの利益(経常利益)を生み出しているかを示す指標です。財務省の法人企業統計でも使われている、日本でなじみの深い指標です。
通常の総資産利益率(ROA)は分子に当期純利益を使いますが、当期純利益には災害損失などの臨時的な損益が含まれます。こうした臨時的な損益を除いて計算するのが総資産経常利益率で、ROAよりも普段の収益力を表しているといえます。
海外では経常利益より営業利益を重視
経常利益は日本ではとても重視される利益ですが、アメリカなど海外では、経常利益ではなく営業利益が重視されます。営業利益とは、会社の本業の事業活動による利益です。
そもそも、アメリカの会計基準(US-GAAP)や国際会計基準(IFRS)の損益計算書には、経常利益という区分がありません。
損益計算書の具体例
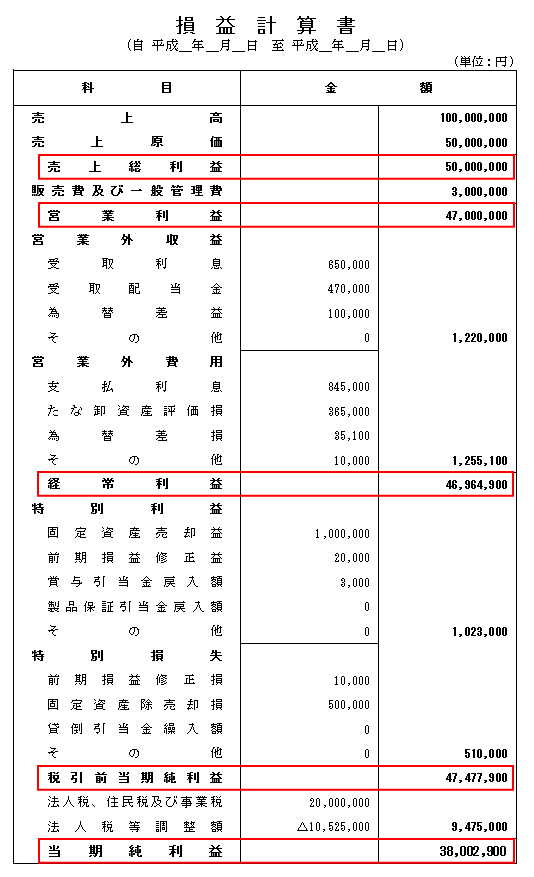
最後に、実際の損益計算書の例で経常利益の位置を確認しましょう。経常利益は、損益計算書で計算される5つの利益の一つです。
-
-
損益計算書の5つの利益とは?違いと計算の流れ
損益計算書を見ると、会社がいくらの利益を稼いだのか、そしてどのような活動からその利益が生まれたのか(利益の発生源泉)が分かります。この利益の大きさと発生源泉のことを、経営成績といいます。
経常利益に関するよくある質問
Q. 経常利益と営業利益の違いは?
営業利益は本業の利益、経常利益は本業の利益に財務活動などの営業外損益を加えた利益です。
Q. 営業外収益・営業外費用の例は?
営業外収益は受取利息・受取配当金・雑収入など、営業外費用は支払利息・為替差損などです。
Q. 経常利益率の目安は?
業種で差がありますが、中小企業では3〜5%程度が平均的とされます。