総資産経常利益率は、会社の資産全体から、普段の事業活動でどれだけの利益(経常利益)を生み出しているかを示す指標です。財務省の法人企業統計でも使われている、日本でなじみの深い指標です。この記事では、計算式と、総資産利益率(ROA)との違いを解説します。
この記事のポイント
- 総資産経常利益率=経常利益÷総資産×100で、日本で最も一般的なROAの計算方法
- 本業の利益に金融収支を加えた経常的な収益力を資産全体で評価する
- 中小企業の経営指標では業種平均が公表されており比較しやすい
総資産経常利益率とは
総資産経常利益率とは、総資産に対する経常利益の割合です。計算式は次のとおりです。
総資産経常利益率(%)= 経常利益 ÷ 総資産 × 100
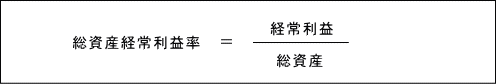
企業が自主的に公開しているIR資料などに掲載されていることがあり、その場合は英語でOrdinary Income to Total Assets Ratioと表記されていることが多いです。
総資産利益率(ROA)との違い
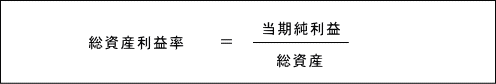
総資産経常利益率と総資産利益率の違いは、分子に経常利益を使うか、当期純利益を使うかです。
経常利益と当期純利益の違い
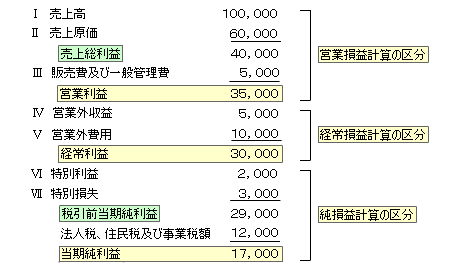
損益計算書で経常利益と当期純利益を比べると次のとおりです。両者の最も大きな違いは、経常利益は特別利益と特別損失を反映する前の利益だという点です。
経常利益の考え方(当期業績主義と包括主義)
経常利益は、損益計算書の役割を企業の正常な収益力を示すことだと考え、毎期くり返し発生する収益と費用だけで利益を計算しようとする当期業績主義の考え方では、本来の最終利益に当たる利益です。
一方、現在の損益計算書は、特別利益や特別損失も含めて、その期に処分できる利益である当期純利益を表示する包括主義の考え方をとっています。経常利益は、その計算の途中で示される利益という位置づけです。
それでも、会社の普段の収益力を見るうえでは、一時的な損益を除いた経常利益が役立ちます。損益計算書が何を示すべきかという議論は、企業会計原則の興味深い論点の一つです。企業会計原則については次の記事で解説しています。
-

-
企業会計原則とは?内容と位置づけをわかりやすく解説
企業会計原則とは、1949年に公表された日本の会計の基本となる基準です。企業会計原則の性格、会社法・金融商品取引法を通じた法的な位置づけ、近年の動向を解説し、全文PDFと逐条解説を紹介します。
当期業績主義の考え方によるROA
このように、総資産経常利益率は、一時的な損益を除いた普段の収益力で見たROAだといえます。
経常利益は日本独自の利益
日本では経常利益がとても重視されており、新聞などでも「経常益」「ケイツネ」として大きく取り上げられます。
一方、アメリカなど海外では、経常利益よりも営業利益が重視されます。そもそもアメリカの会計基準(US-GAAP)や国際会計基準(IFRS)の損益計算書には、経常利益という区分がありません。その意味で、総資産経常利益率は日本独自の指標だといえます。
財務省の法人企業統計でも使われている
このように、経常利益は海外の損益計算書にはない日本独自の利益ですが、財務省の法人企業統計では、収益性の指標として総資産利益率ではなく総資産経常利益率が使われています。日本企業の平均と比べたいときには、総資産経常利益率で計算しておくと便利です。
【無料】決算書の実務・学習に役立つ分析ツール&テンプレート
当サイトでは、決算書の数値を入力するだけで本指標を含む主要指標を自動計算・他社比較できる無料ツールやExcelテンプレートを公開しています。
- 業種平均と比べる財務診断:貸借対照表・損益計算書から主要指標を一瞬で自動計算・業種平均(業界平均)と比較
- 他社比較ツール:上場企業や競合他社を最大5社まで並べて財務健全性・収益性をグラフ比較
- 財務分析診断シート(Excel):実務レポートや社内会議にそのまま使える無料テンプレート
総資産経常利益率に関するよくある質問
Q. 総資産経常利益率の目安は?
中小企業では業種平均で2〜4%程度が多く、5%以上あれば良好とされます。
Q. ROAと同じですか?
ROAの一種です。分子に経常利益を使ったものを総資産経常利益率と呼びます。
Q. 経常利益を使う理由は?
特別損益などの一時的な要因を除き、毎期の経常的な収益力を比較できるためです。
