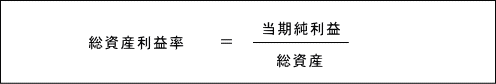
総資産利益率(ROA)の基本の計算式は次のとおりです。ただ実務では、目的に応じて分母や分子に少し手を加えた金額を使うこともあります。この記事では、その代表的な方法と、それぞれの考え方を紹介します。
この記事のポイント
- ROAの分子は事業利益・経常利益・当期純利益など目的に応じて使い分ける
- 分母は期末総資産のほか、期首と期末の平均を使うとより正確
- 比較する際は分母・分子の定義を揃えることが重要
分母の総資産を調整する方法
期首と期末の平均を使う
分母の総資産には、期末の貸借対照表の総資産を使うのが最も簡単です。これに対して、期首と期末の総資産を足して2で割った平均値を使う方法もあります。
利益は1年間かけて生み出されるものなので、期中の平均的な資産と比べたほうが実態に近い、という考え方です。東京証券取引所が公表している決算短信の集計など、公表資料では平均値が使われることが多くあります。
期首の総資産を使う
期首の総資産を使う方法もあります。期末の総資産には、その期に稼いだ当期純利益の分がすでに含まれているため、利益を生み出す元になった資産としては期首の金額のほうがふさわしい、という考え方です。
理論的にはすっきりした考え方ですが、計算がやや手間になるため、実務では期末か平均値を使うのが一般的です。
分子の当期純利益を調整する方法
当期純利益を使う理由
総資産利益率の分子には、当期純利益(税引後の利益)を使うのが一般的です。会社の事業活動は、法人税などを差し引いた最終的な利益を最大化することを目的としているので、効率性や収益性も税引後の利益で判断すべきだ、という考え方に基づいています。
支払利息・税金控除前の利益を使う考え方
一方で、分子に税引前当期純利益に支払利息を足し戻した利益(EBITに近い利益)を使う考え方もあります。支払利息と法人税等を差し引く前の利益を使うと、総資産利益率と借入金利を比べて、借入による財務レバレッジが有効かどうかを判断しやすくなるからです。
具体的には次のとおりです。
総資産利益率 > 借入金利の場合
支払利息・税金控除前の利益で計算した総資産利益率が借入金利を上回っていれば、借りたお金で金利以上の利益を上げられていることになります。財務レバレッジの効果がある状態で、効率だけを考えれば、借入を増やして事業を広げる余地があると判断できます。
総資産利益率 < 借入金利の場合
反対に、総資産利益率が借入金利を下回っていれば、事業の収益性が借入のコストに見合っていないことになります。借入を増やすほどROEは下がるので、借入を減らすか、事業の収益性を高めることを検討する必要があります。
経常利益を使う考え方
分子に経常利益を使う方法もあります。この場合は総資産利益率と区別して、総資産経常利益率と呼ばれます。
当期純利益には、固定資産の売却損益のような臨時的な特別損益が含まれます。経常利益であれば、そうした一時的な要因を除いた本来の収益力で判断できる、というのがこの方法の考え方です。
-

-
総資産経常利益率とは?計算式とROAとの違い
総資産経常利益率とは、経常利益÷総資産×100で計算する指標です。総資産利益率(ROA)との違いや、当期業績主義・包括主義との関係、日本独自の指標である理由を解説します。
【無料】決算書の実務・学習に役立つ分析ツール&テンプレート
当サイトでは、決算書の数値を入力するだけで本指標を含む主要指標を自動計算・他社比較できる無料ツールやExcelテンプレートを公開しています。
- 業種平均と比べる財務診断:貸借対照表・損益計算書から主要指標を一瞬で自動計算・業種平均(業界平均)と比較
- 他社比較ツール:上場企業や競合他社を最大5社まで並べて財務健全性・収益性をグラフ比較
- 財務分析診断シート(Excel):実務レポートや社内会議にそのまま使える無料テンプレート
ROAの計算方法に関するよくある質問
Q. 分母は期末と平均のどちらを使いますか?
利益は1年間の成果なので、期首と期末の総資産の平均を使うのがより正確です。簡便的に期末を使うこともあります。
Q. 事業利益とは何ですか?
営業利益+受取利息・配当金(+持分法投資損益)で、総資産から生み出された利益を表します。
Q. 当期純利益を使うROAの注意点は?
特別損益や税金の影響を受けるため、一時的な要因で数値がぶれやすい点に注意します。