固定資産は、土地や建物、機械設備など、長い期間にわたって会社が使い続ける資産のことです。この記事では、固定資産の意味と分類、減価償却との関係、消耗品費との境界線や税務上の特例を解説します。
この記事のポイント
- 固定資産とは、1年を超えて長期間使用・保有する資産のこと
- 有形固定資産・無形固定資産・投資その他の資産の3つに分類される
- 取得価額10万円未満などの少額資産は消耗品費として費用処理できる
固定資産とは
固定資産とは、長い期間にわたって会社が保有し、事業に使う資産のことです。代表的なものは土地や建物、機械設備といった形のある資産ですが、特許権やソフトウェア、のれんといった形のない資産も含まれます。
資産は流動資産と固定資産に分けられる
資産とは、会社が持っている現預金や債権、商品、固定資産など、経済的な価値のあるもののことです。資産は、売却してお金に換えられる価値だけでなく、自動車のように使うことで役に立つ価値を持つものもあります。
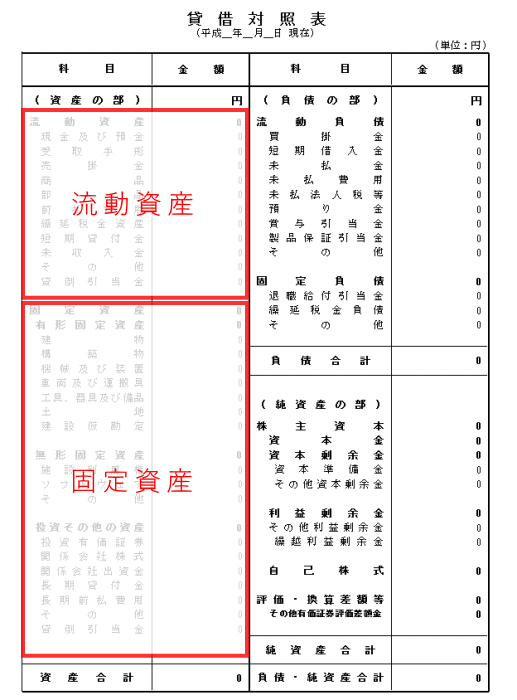
貸借対照表では、資産は流動資産と固定資産(と繰延資産)に区分して表示されます。
固定資産の多くは減価償却で費用になる
有形固定資産・無形固定資産は減価償却する
固定資産には、すぐにはお金に換えにくいという特徴があります。それでも資産として扱われるのは、会社の事業に使われることで、将来の収益やキャッシュ・インフローを生み出すからです。
固定資産は、使用できる期間(耐用年数)にわたって、減価償却によって少しずつ費用にしていきます。
減価償却しない固定資産もある
減価償却によって費用になる有形固定資産や無形固定資産は、減価償却資産とも呼ばれます。
ただし、土地や借地権、美術品のように時間がたっても価値が減らないものは、減価償却資産に含まれません。価値が目減りしないので、減価償却で費用を配分する必要がないからです。
固定資産と消耗品費の境界線
使用できる期間が1年未満なら費用
流動資産は短い期間でお金に換わる資産、固定資産は長い期間にわたって使う資産です。では、会社が使うために買ったもので、使用できる期間が1年に満たないものはどう扱うのでしょうか。ワンイヤールールで流動資産に分類するのでしょうか。
答えは、資産には計上せず、消耗品費などの費用として処理する、です。つまり、固定資産と費用の境界線の一つは、使用できる期間が1年を超えるかどうかです。使用できる期間が1年を超えるものは固定資産に計上し、耐用年数にわたって減価償却によって費用にしていきます。
法人税法でも、使用可能期間が1年未満の減価償却資産は、取得価額にかかわらず、取得した年度に全額を損金にすることが認められています。
少額の資産は購入時に費用にできる特例
反対に、使用できる期間が1年を超えるものでも、取得価額が少額の資産については、固定資産に計上して減価償却するのではなく、購入時に費用(損金)にできる法人税法上の特例があります。
たとえばパソコンを10万円未満で購入した場合は、使用できる期間に関係なく、消耗品費として販売費及び一般管理費に計上できます。主な特例は次のとおりです。
- 取得価額10万円未満の少額減価償却資産:全額をその年度の損金にできる
- 取得価額20万円未満の一括償却資産:3年間で均等に損金にできる
- 中小企業者等の少額減価償却資産の特例:取得価額40万円未満(令和8年度税制改正で30万円未満から引き上げ)の資産を、年間合計300万円まで全額損金にできる(令和10年度末までの措置)
なお、貸付け(主要な事業として行うものを除く)に使う資産は、これらの特例の対象外になるなどの要件があります。実際に適用する際は、国税庁や中小企業庁の最新の情報を確認するか、税理士に相談しましょう。
節税にもつながる
固定資産は、減価償却によって耐用年数にわたり少しずつしか費用にできません。これらの特例を使うと、購入した年度に全額を損金にできるため、その年度の税負担を軽くすることができます。
固定資産の表示
資産を貸借対照表に表示するときは、必ず流動資産と固定資産(と繰延資産)に区分して表示します。このルールは企業会計原則で次のように定められています。
貸借対照表原則四 貸借対照表の分類
資産は、流動資産に属する資産、固定資産に属する資産及び繰延資産に属する資産に区別しなければならない。
有形固定資産・無形固定資産・投資その他の資産
固定資産は、さらに有形固定資産、無形固定資産、投資その他の資産の3つに分けられます。図にすると次のとおりです。
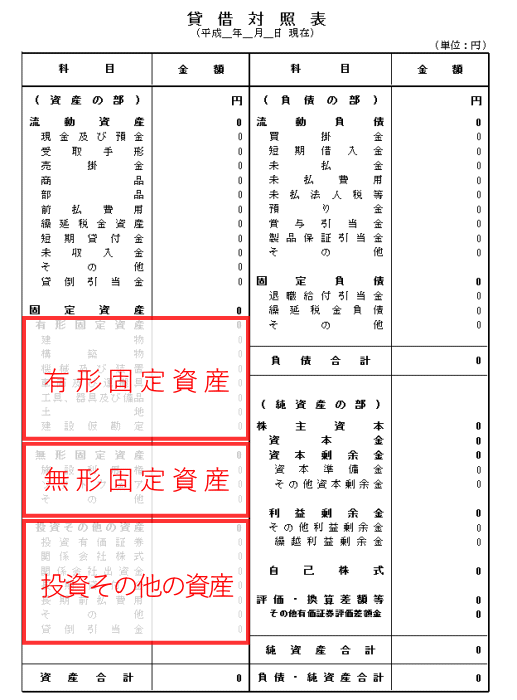
- 有形固定資産:建物や土地、機械など、形のある資産。土地などを除き、減価償却で費用にしていく
- 無形固定資産:特許権や商標権などの法律上の権利、ソフトウェア、のれんなど形のない資産。これも減価償却(償却)で費用にしていく
- 投資その他の資産:長期保有の有価証券や関係会社株式、長期貸付金、回収に時間のかかる債権(破産更生債権等)など
減価償却資産
有形固定資産と無形固定資産は、減価償却によって費用になっていきます。このような資産を減価償却資産といいます。減価償却資産は長い期間にわたって会社の役に立つため、1年間の利益を正しく計算する観点から、使う期間にわたって費用を配分していきます。
ただし、有形固定資産のうち土地や美術工芸品など、時間がたっても価値が減らないもの(非減価償却資産)は減価償却しません。
固定資産に関するよくある質問
Q. 固定資産の3分類とは?
建物・機械などの有形固定資産、ソフトウェア・特許権などの無形固定資産、投資有価証券・長期貸付金などの投資その他の資産です。
Q. 消耗品費との違いは?
使用期間が1年未満または取得価額が10万円未満のものは消耗品費として費用処理できます。
Q. すべての固定資産が減価償却されますか?
土地や建設仮勘定、美術品の一部などは時の経過で価値が減らないため、減価償却しません。