負債とは、会社が将来支払わなければならない借入金や代金などの義務のことです。この記事では、負債の意味と3つの種類、貸借対照表での表示、流動負債と固定負債の違いを解説します。
この記事のポイント
- 負債とは、将来お金や役務で返済・支払いをする義務のこと
- 1年以内に支払うものは流動負債、1年を超えるものは固定負債に分類される
- 借入金のような有利子負債と、買掛金のような無利子負債がある
負債とは
負債(読み方:ふさい)とは、会社が負っている経済的な負担や、将来支払わなければならない義務で、お金の額で合理的に評価できるもののことです。基本的には、銀行からの借入金のような借金や、法律上の支払義務(債務)を指します。
ただし、1年間の利益を正しく計算する(期間損益計算の)観点から、借金でも法律上の債務でもないのに、貸借対照表に負債として載せるものもあります。たとえば、翌期以降に発生すると見込まれる費用や損失のうち、当期に負担すべき金額です。これらは引当金として負債に計上します。
そのため会計上、負債は会社が負っている経済的な負担で、お金の額で合理的に評価できるものと定義されます。
貸借対照表での負債の表示場所
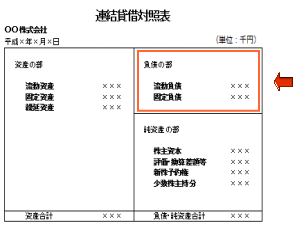
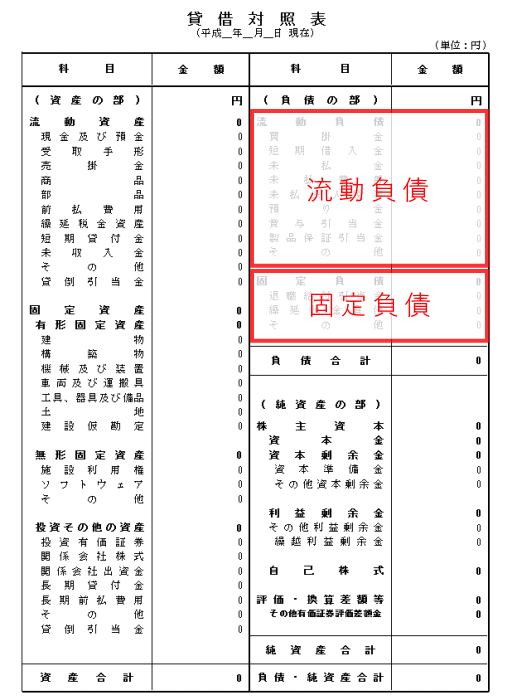
負債は、貸借対照表の次の赤枠の部分(右上)に表示されます。会社がどのような負債を負っているかを知りたいときは、この部分を見ます。
負債の具体例
負債の具体例は次のとおりです。
負債は大きく3種類に分けられる
負債は、借金、借金ではないが法律上の支払義務があるもの、期間損益計算の観点から負債として計上するものの、大きく3種類に分けられます。
期間損益計算の観点から計上する負債
期間損益計算の観点から計上する負債とは、発生主義会計と費用収益対応の原則を採用する現在の企業会計で、費用を正しい期間に計上するために必要になるものです。代表的なものが未払費用や各種の引当金です。
未払費用とは
未払費用とは、企業会計原則の注解で、「一定の契約に従い、継続して役務の提供を受ける場合、既に提供された役務に対して、いまだその対価の支払が終らないもの」と定められています。
このようなサービスの対価は、時間の経過とともにすでに当期の費用として発生しています。そのため、当期の損益計算書に費用として計上するとともに、貸借対照表に未払費用として負債を計上します。
-

-
未払費用とは?意味と仕訳、未払金との違い
未払費用とは、給料や利息など、継続して受けているサービスの対価のうち、すでに当期の費用として発生しているのにまだ支払っていない部分を計上するための勘定です。名前は似ていますが、未払金とは異なります。
引当金とは
引当金とは、翌期以降に発生すると見込まれる費用や損失のうち、当期に負担すべき金額を、当期の費用や損失として損益計算書に計上したときの相手勘定(貸方の科目)です。
-
-
引当金とは?計上要件と種類、具体例
引当金とは、将来発生すると見込まれる費用や損失のうち、当期に負担すべき金額を、前もって当期の費用として計上したときの相手勘定です。この記事では、引当金を計上する理由と4つの要件、種類と具体例、税務での扱いを解説します。
特に有利子負債については、金額の大きさだけでなく、本業のキャッシュフローとの対比で安全性を判定する方法が重要です。詳しくは有利子負債キャッシュフロー倍率とは?計算式・目安と企業の借金耐性を測る方法で解説しています。
負債の貸借対照表での区分
負債を貸借対照表に表示するときは、流動負債と固定負債に区分して表示します。このルールは企業会計原則で次のように定められています。
貸借対照表原則四 貸借対照表の分類
負債は、流動負債に属する負債と固定負債に属する負債とに区別しなければならない。
流動負債とは
流動負債とは、負債のうち、通常の営業のサイクル(正常営業循環)の中で発生するもの(買掛金など)と、それ以外で決算日の翌日から1年以内に支払期限が来るものを指します。
-
-
流動負債とは?判定基準と具体例をわかりやすく解説
流動負債は、買掛金や短期借入金など、比較的短い期間のうちに支払わなければならない負債のことです。会社の短期的な支払能力を見るうえで、流動資産とあわせて確認したい項目です。
固定負債とは
固定負債とは、負債のうち、流動負債に当たらないもの、つまり支払期限が決算日の翌日から1年を超えて到来するものなどを指します。
-
-
固定負債とは?意味と具体例、流動負債との違い
固定負債とは、長期借入金や社債など、返済期限が1年を超えて到来する負債のことです。設備投資の資金をどのようにまかなっているかを見るうえで重要な項目です。この記事では、固定負債の意味と具体例、設備投資と固定負債の関係を解説します。
負債に関するよくある質問
Q. 負債の具体例は?
買掛金、支払手形、短期借入金、未払金、未払費用、前受金、長期借入金、社債、退職給付引当金などです。
Q. 負債は少ないほど良いのですか?
必ずしもそうではありません。適切な借入は事業拡大に役立ちます。自己資本とのバランスが重要です。
Q. 引当金も負債ですか?
多くの引当金(賞与引当金・退職給付引当金など)は負債に計上されます。貸倒引当金は資産の控除項目です。