引当金とは、将来発生すると見込まれる費用や損失のうち、当期に負担すべき金額を、前もって当期の費用として計上したときの相手勘定です。この記事では、引当金を計上する理由と4つの要件、種類と具体例、税務での扱いを解説します。
この記事のポイント
- 引当金とは、将来の費用や損失に備えて、当期の負担分を見積もって計上するもの
- 企業会計原則注解18の4つの要件を満たすと計上が必要になる
- 貸倒引当金・賞与引当金・退職給付引当金・修繕引当金などがある
引当金とは
引当金とは、翌期以降に発生すると見込まれる費用や損失のうち、当期に負担すべき金額を、当期の費用や損失として計上したときの貸方の勘定です。
(借方)〇〇引当金繰入額 ×× (貸方)〇〇引当金 ××
まだ発生していない費用を計上する理由
引当金は、まだ実際には発生していない費用の見込額です。発生主義会計のもとで、まだ発生していない費用を計上してよいのか、という論点があります。
それでも引当金の計上が認められるのは、費用収益対応の原則と保守主義の原則によって説明できるからです。要件を満たす場合は、むしろ計上しなければなりません。
費用収益対応の原則
翌期以降に支払う費用でも、その原因が当期の収益を得るための活動にあるなら、当期の費用として当期の収益と対応させるべきです。たとえば、当期に販売した製品の保証修理費用は、修理が翌期でも、当期の売上に対応する費用です。
保守主義の原則
当期の活動が原因で、翌期以降に費用や損失が発生すると予測される場合は、その将来のリスクに備えて慎重に判断し、利益を過大に計上しないようにすべきです。
引当金の要件(企業会計原則注解18)
日本では、引当金は企業会計原則の注解18を根拠に計上されます。
[注18]引当金について(抜粋)
将来の特定の費用又は損失であって、その発生が当期以前の事象に起因し、発生の可能性が高く、かつ、その金額を合理的に見積ることができる場合には、当期の負担に属する金額を当期の費用又は損失として引当金に繰入れ、当該引当金の残高を貸借対照表の負債の部又は資産の部に記載するものとする。
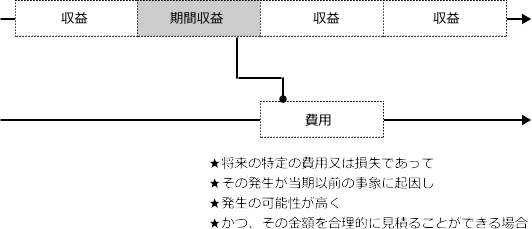
つまり、次の4つの要件をすべて満たす場合は、引当金を計上しなければなりません。
- 将来の特定の費用または損失であること
- その発生が、当期以前の事象に起因していること
- 発生の可能性が高いこと
- 金額を合理的に見積もることができること
引当金の種類と具体例
注解18では、引当金に当たるものとして、製品保証引当金、売上割戻引当金、返品調整引当金、賞与引当金、工事補償引当金、退職給与引当金、修繕引当金、特別修繕引当金、債務保証損失引当金、損害補償損失引当金、貸倒引当金などが例示されています。
これらは、性質によって次の2つに分けられます。
負債性引当金
- 製品保証引当金
- 賞与引当金
- 工事補償引当金
- 退職給付引当金(注解では退職給与引当金)
- 修繕引当金・特別修繕引当金
- 債務保証損失引当金
- 損害補償損失引当金
- 売上割戻引当金・返品調整引当金
なお、「収益認識に関する会計基準」が適用される会社では、売上割戻引当金や返品調整引当金は計上せず、返金負債などとして処理します。
評価性引当金
資産の価値の減少に備えて、資産から差し引く形で表示する引当金です。
- 貸倒引当金
税務での引当金の扱い
会計上は要件を満たす引当金を計上する必要がありますが、法人税の計算上、引当金の繰入額を損金にできるのは、現在は貸倒引当金などごく一部に限られています。貸倒引当金も、損金にできるのは中小法人や銀行・保険会社など一定の法人に限られます。
そのため、たとえば賞与引当金や製品保証引当金を会計上計上しても、税務上は損金にならず、申告書で調整(加算)することになります。企業会計原則が例示する引当金には、税務上は認められないものや、国際会計基準では引当金として扱わないものも含まれており、企業会計原則が期間損益計算を重視していることが分かります。
上場企業と中小企業での違い
上場企業など
金融商品取引法が適用される上場企業などでは、会計基準に従い、要件を満たす引当金は計上しなければなりません。実際に有価証券報告書を見ると、さまざまな引当金が計上されています。
中小企業
財務諸表の開示義務がない中小企業では、税務上損金にならないこともあり、貸倒引当金以外の引当金を計上していない会社も多く見られます。ただし、「中小企業の会計に関する指針」でも、要件を満たすものは引当金として計上すべきとされています。賞与引当金などを計上していないと、決算書の利益が実態より大きく見えることがあるので、決算書を見るときは注意しましょう。
貸借対照表での表示
- 負債性引当金は、貸借対照表の負債の部に計上する(1年以内に使われる見込みのものは流動負債、それ以外は固定負債)
- 評価性引当金(貸倒引当金)は、対象の債権から差し引く形で表示する(科目ごとに控除する方法、まとめて控除する方法、控除後の金額を表示して注記する方法がある)
引当金に関するよくある質問
Q. 引当金の4つの要件とは?
将来の特定の費用・損失であること、発生が当期以前の事象に起因すること、発生の可能性が高いこと、金額を合理的に見積もれることです。
Q. 引当金は負債ですか?
賞与引当金・退職給付引当金などは負債、貸倒引当金は資産(債権)の控除項目として表示します。
Q. 税務上も損金になりますか?
法人税法上、損金算入が認められる引当金は貸倒引当金など一部に限られ、それも中小法人等に限定されています。