前受収益とは、家賃や利息など、継続して提供するサービスの代金を前もって受け取ったときに、翌期以降に提供するサービスの分を負債として繰り延べるための勘定です。この記事では、前受収益の意味と具体例、会計処理、サブスクリプションなどの前受けとの関係、貸借対照表での表示を解説します。
この記事のポイント
- 前受収益とは、継続的なサービスの対価のうち、まだ提供していない期間分を先に受け取ったもの
- 受取家賃や受取利息の翌期分などを負債として計上する経過勘定
- 前受金は商品販売などの手付金で、継続的な役務提供ではない点が異なる
前受収益とは
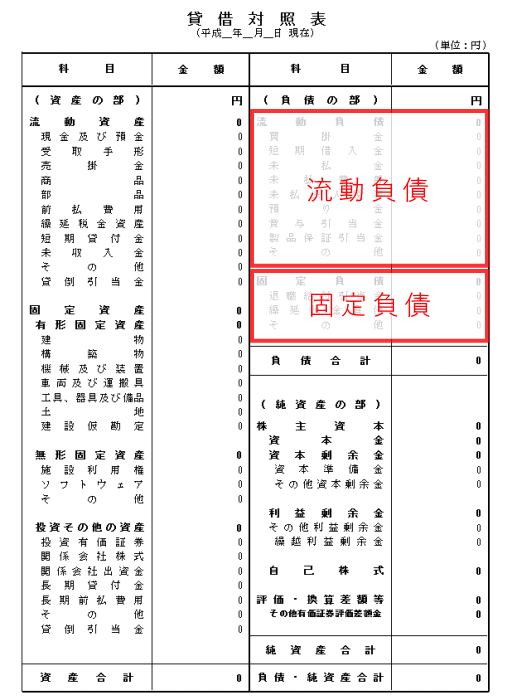
貸借対照表の流動負債には、買掛金や短期借入金などのほかに、前受金、前受収益、預り金、仮受金など、「前受け」「預かり」「仮受け」といった意味合いの科目がいくつもあります。これらはいずれも流動負債です。
有価証券報告書では、これらは金額が小さいことが多いため「その他の流動負債」などにまとめて表示されることもあります。ただし、こうした科目は、本来は収益に計上すべきものが紛れ込んでいないかという観点から、経理や監査、税務調査で確認されやすい項目でもあります。
前受収益は、受取家賃や受取利息など、継続的なサービスの提供に伴って発生します。不動産の賃貸を行っている会社などでよく見られます。
発生主義会計と費用収益対応の原則
現在の企業会計は、発生主義会計を採用しています。発生主義会計とは、収益や費用を、実際にお金をやり取りした時点ではなく、経済的に発生した時点で計上する考え方です。
また、費用収益対応の原則も採用されています。これは、ある期間の収益と、それを得るためにかかった費用を対応させて損益計算書に計上し、その期間の利益を正しく計算しようという考え方です。
前受収益は発生主義会計の産物
前受収益とは、発生主義会計と費用収益対応の原則のもとで、当期に受け取った代金のうち、翌期以降に提供するサービスに対応する部分を、翌期以降の収益とするために繰り延べる勘定です。
前払いのサービス代金で考える
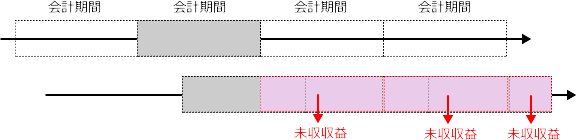
たとえば、レンタルサーバー会社が、顧客から3年分の利用料をまとめて前払いで受け取ったとします。レンタルサーバー会社の側から取引を図にすると、次のようになります。
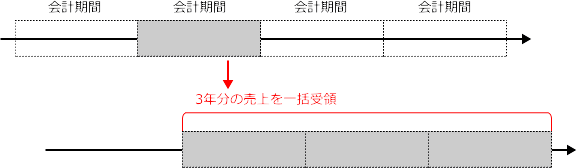
レンタルサーバー会社は、3年分の代金をすでに受け取っていますが、当期末の時点では、まだサービスの提供は終わっていません。
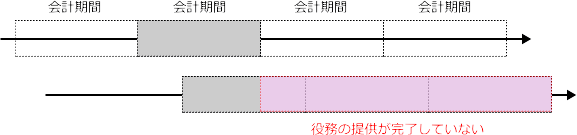
まだサービスを提供していない部分の代金は、翌期以降の収益として、翌期以降の費用と対応させるべきです(費用収益対応の原則)。
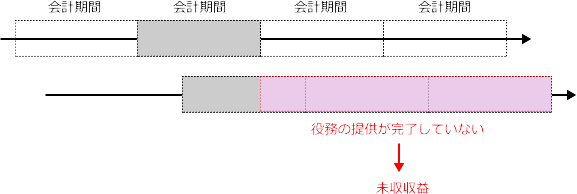
そこで、受け取った時点でいったん全額を収益に計上している場合は、決算でその部分を収益から差し引き、負債として繰り延べます。このときの相手勘定が前受収益です。
(借方)売上高(または受取家賃など) ×× (貸方)前受収益 ××
計上した前受収益は、翌期以降、サービスの提供に応じて収益に振り替えます。
(借方)前受収益 ×× (貸方)売上高(または受取家賃など) ××
収益認識会計基準と契約負債
現在の「収益認識に関する会計基準」が適用される会社では、このように顧客から代金を前もって受け取り、まだ商品やサービスを提供していない部分は、「契約負債」として計上します(科目名は前受金などでもかまいません)。年払いのサブスクリプション(定額制サービス)の代金なども同じ考え方です。英語では、こうした前受けの収益をUnearned RevenueやDeferred Revenueと呼びます。
前受収益は簿記の重要論点
前受収益は経過勘定の一つです。前受収益の考え方を理解すれば、ほかの経過勘定もまとめて理解できます。
経過勘定の種類
前受収益と同じ性質を持つ経過勘定には、次の4つがあります。
キャッシュフロー計算書との関係
経過勘定を計上したり取り崩したりしても、それ自体はお金の出入りを伴いません。そのため、間接法のキャッシュフロー計算書では、経過勘定の増減額を利益に足し引きして調整し、実際のお金の動きを求めます。
企業会計原則での定め
企業会計原則は、期間損益計算を重視しています。そのため、まず損益計算書原則で次のように定めたうえで、
損益計算書原則一A 発生主義の原則(抜粋)
前払費用及び前受収益は、これを当期の損益計算から除去し、未払費用及び未収収益は、当期の損益計算に計上しなければならない。
注解で、それぞれの相手勘定を貸借対照表の資産の部または負債の部に経過勘定として計上することを定めています。
[注5] 経過項目勘定について
前払費用は、一定の契約に従い、継続して役務の提供を受ける場合、いまだ提供されていない役務に対し支払われた対価をいう。従って、このような役務に対する対価は、時間の経過とともに次期以降の費用となるものであるから、これを当期の損益計算から除去するとともに貸借対照表の資産の部に計上しなければならない。また、前払費用は、かかる役務提供契約以外の契約等による前払金とは区別しなければならない。
前受収益は、一定の契約に従い、継続して役務の提供を行う場合、いまだ提供していない役務に対し支払を受けた対価をいう。従って、このような役務に対する対価は、時間の経過とともに次期以降の収益となるものであるから、これを当期の損益計算から除去するとともに貸借対照表の負債の部に計上しなければならない。また、前受収益は、かかる役務提供契約以外の契約等による前受金とは区別しなければならない。
未払費用は、一定の契約に従い、継続して役務の提供を受ける場合、すでに提供された役務に対していまだその対価の支払が終らないものをいう。従って、このような役務に対する対価は、時間の経過に伴いすでに当期の費用として発生しているものであるから、これを当期の損益計算に計上するとともに貸借対照表の負債の部に計上しなければならない。また、未払費用は、かかる役務提供契約以外の契約等による未払金とは区別しなければならない。
未収収益は、一定の契約に従い、継続して役務の提供を行う場合、すでに提供した役務に対していまだその対価の支払を受けていないものをいう。従って、このような役務に対する対価は時間の経過に伴いすでに当期の収益として発生しているものであるから、これを当期の損益計算に計上するとともに貸借対照表の資産の部に計上しなければならない。また、未収収益は、かかる役務提供契約以外の契約等による未収金とは区別しなければならない。
前受収益は流動負債に表示する
上の3年契約の例では、翌々期以降の収益になる部分もありますが、企業会計原則では、その部分も含めて前受収益は流動負債に表示することとされています。
[注16]流動資産又は流動負債と固定資産又は固定負債とを区別する基準(抜粋)
前払費用については、貸借対照表日の翌日から起算して一年以内に費用となるものは、流動資産に属するものとし、一年をこえる期間を経て費用となるものは、投資その他の資産に属するものとする。未収収益は流動資産に属するものとし、未払費用及び前受収益は、流動負債に属するものとする。
1年を超えて収益になる部分は1年基準で固定負債にすべきではないか、という考え方もありえますが、企業会計原則では前受収益は流動負債に分類することとされています。なお、金額が大きい場合などは、1年を超える部分を「長期前受収益」として固定負債に表示している例もあります。
前受収益に関するよくある質問
Q. 前受収益の仕訳例は?
決算時に翌期分の家賃を受け取っている場合、借方「受取家賃」、貸方「前受収益」と仕訳します。
Q. 前受金との違いは?
前受金は商品の引渡し前に受け取った代金、前受収益は継続的な役務提供の対価のうち未経過分です。
Q. 前受収益は負債ですか?
はい。将来サービスを提供する義務があるため、流動負債に計上します。
