買掛金とは、商品や原材料などを仕入れたものの、まだ代金を支払っていない場合の、仕入代金の未払分です。多くの会社で流動負債の大きな割合を占める重要な項目です。この記事では、買掛金の意味と実務での会計処理、未払金との違い、キャッシュフローとの関係、関連する財務分析指標を解説します。
この記事のポイント
- 買掛金とは、本業の商品・原材料を掛けで仕入れた代金の未払分
- 本業以外の取引の未払分は未払金で処理する
- 支払サイトが長いほど資金繰りは楽になり、仕入債務回転期間で管理する
買掛金とは
買掛金とは、仕入先から商品や原材料、サービスを受け取ったものの、まだ代金を支払っていない場合の、仕入代金の未払分です。英語ではAccounts Payableと表記されます。
支払手形との違い
買掛金は、支払手形のように、決められた期日に支払うことを約束した証券を発行しているわけではなく、取引先との信用に基づく掛け取引で生じた代金の支払義務です。ただし、支払条件(月末締め翌月末払いなど)は通常、取引先との契約や取引の慣習で決まっており、支払わなければ法的手続きで請求される可能性のある、法律上の債務です。
多くの会社では、流動負債の大部分を、買掛金などの仕入債務が占めています。
そのため、仕入先と良好な関係を築いておくことは、事業を円滑に進めるうえで欠かせません。資金繰りの都合で約束の支払期日に支払えない場合は、必ず事前に仕入先に連絡して相談することが、信用取引の基本です。
簿記と実務での掛け取引の違い
簿記の問題では、「仕入先から商品を掛けで仕入れた」などと、掛け仕入であることが必ず示されます。その指示を確認して、掛け仕入の仕訳をします。
(借方)仕入 ×× (貸方)買掛金 ××
一方、実際の取引では、「今回は掛けで買います」といったやり取りがあるわけではなく、単に発注するだけです。商品を受け取って検品したとき(検収時)などに仕入を計上し、月末などの締め日ごとに、仕入先からその月の取引をまとめた合計請求書が届きます。請求書と自社の記録を照合し、差異がないかを確認してから支払います。
(借方)仕入 ×× (貸方)買掛金 ××
合計請求書の例は次のとおりです。
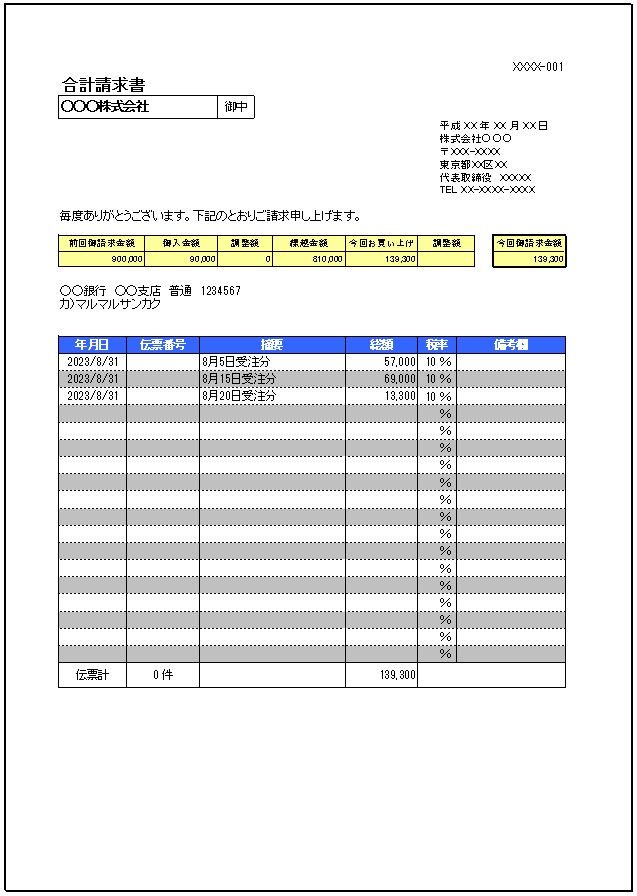
この請求書は、無料で配布しているExcelテンプレートで作成したものです。
貸借対照表での表示
買掛金は営業上の債務なので、正常営業循環基準により、貸借対照表の流動負債に表示します。
-

-
正常営業循環基準とは?対象となる資産・負債
正常営業循環基準は、貸借対照表の資産・負債を流動と固定に分けるための基準の一つです。1年基準とあわせて使われますが、その適用範囲は意外と誤解されています。
買掛金と未払金は区別する
日本の会計では、買掛金と未払金は区別して表示することとされています。根拠は企業会計原則の次の定めです。
貸借対照表原則四 貸借対照表の分類(抜粋)
支払手形、買掛金その他流動負債に属する債務は、取引先との通常の商取引上の債務とその他の債務とに区別して表示しなければならない。
取引先との通常の商取引(本業の仕入)で生じた債務が買掛金、それ以外の債務が未払金です。
買掛金とキャッシュフローの関係
(借方)仕入 ××(貸方)買掛金 ××
商品を仕入れた時点で仕入(費用)が計上され、売れた分が売上原価となって利益を減らします。しかし、買掛金の段階ではまだ代金を支払っていないため、お金は減っていません。そのため、買掛金が増えた分だけ、営業キャッシュフローはプラスに調整されます。
(借方)買掛金 ××(貸方)現金預金 ××
買掛金を実際に支払った段階で、営業キャッシュフローのマイナスになります。
買掛金に関連する財務分析指標
買掛金は、支払手形とあわせて仕入債務と呼ばれます。仕入債務は流動負債の大きな割合を占めることが多く、近いうちに支払う必要があるお金です。そのため、短期的な支払能力を分析するうえで、仕入債務の分析は重要です。
仕入債務回転期間
代表的な指標が、仕入債務回転期間です。
-
-
仕入債務回転期間とは?計算式と運転資金の考え方
仕入債務回転期間は、商品などを仕入れてから、その代金を支払うまでにどれくらいの期間があるかを示す指標です。売上債権回転期間と組み合わせて見ることで、会社に必要な運転資金が分かります。
流動比率・当座比率・キャッシュ比率
仕入債務は流動負債の大きな部分を占めるため、短期的な支払能力を見る指標にも直接影響します。
-
-
流動比率とは?計算式と目安、高すぎても危険な理由
流動比率は安全性分析の指標の中でもよく知られた、会社の短期的な支払能力(短期的流動性)を判断する指標です。貸借対照表を見ればほぼ暗算で計算できる手軽さから、日本では特に好んで使われています。
-
-
当座比率とは?計算式と目安、流動比率との違い【世界基準・酸テスト比率完全解説】
当座比率(クイック・レシオ / 酸テスト比率)の計算式や目安、流動比率との違いを世界基準(CFA/CFI)で徹底解説。なぜ棚卸資産を除外するのか、業種別の目安、流動比率が高く当座比率が低い危険パターンの見分け方まで網羅。
-
-
キャッシュ比率とは?計算式と目安を図解で解説
キャッシュ比率は、流動比率や当座比率と同じく、会社の短期的な支払能力(短期的流動性)を判断する指標です。3つの指標の中では、最も厳しい基準で支払能力を測ります。名前の似た指標に手元流動性比率がありますが、両者は別物です。
買掛金に関するよくある質問
Q. 買掛金の仕訳は?
掛けで仕入れた時は借方「仕入」、貸方「買掛金」、支払時は借方「買掛金」、貸方「普通預金」です。
Q. 未払金との違いは?
本業の営業取引(仕入)から生じたものが買掛金、それ以外の取引から生じたものが未払金です。
Q. 買掛金は流動負債ですか?
はい。営業取引から生じる債務なので、正常営業循環基準により支払期日にかかわらず流動負債になります。