売上原価は、売れた商品や製品にかかった原価のことです。損益計算書で売上高のすぐ下に表示され、多くの会社で最も大きな費用です。この記事では、売上原価の意味と計算方法、利益とキャッシュフローのずれ、損益分岐点分析との関係を解説します。
この記事のポイント
- 売上原価とは、売れた商品・製品の仕入や製造にかかった費用
- 売上原価=期首棚卸高+当期仕入高-期末棚卸高で求める
- 売れ残った在庫は売上原価に含めず、棚卸資産として資産計上する
売上原価とは
売上原価とは、会社が本業として販売した商品や製品の原価です。その期に販売した商品・製品に対応する原価が、売上高との個別的な対応関係に基づいて損益計算書に計上されます。
英語ではCost of SalesまたはCost of Goods Soldと表記され、略してCOGSと書かれることもあります。
なお、簿記で一般的な三分法では、「仕入」「繰越商品」などの勘定を使って決算時に売上原価を計算するため、日々の記帳で「売上原価」という勘定科目は使いません。売上原価は主に損益計算書の表示上の名前だといえます。
損益計算書での表示
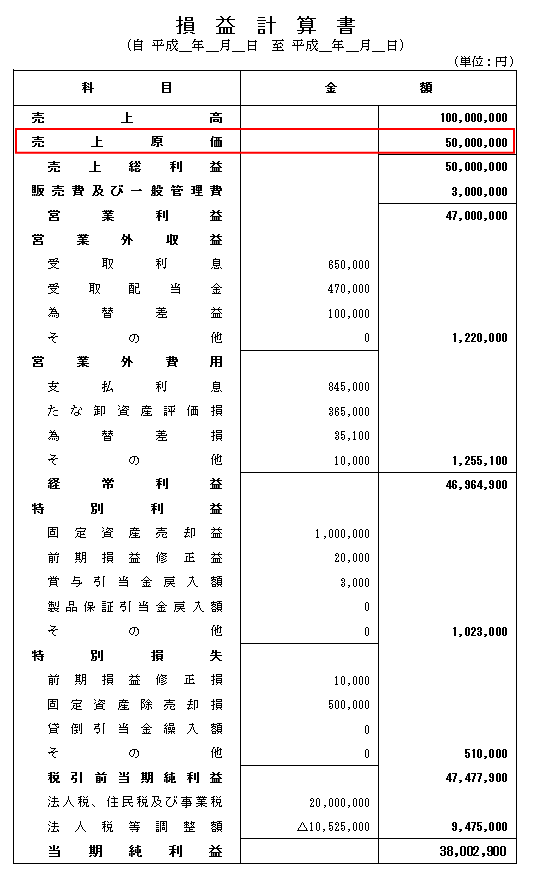
実際の損益計算書で確認してみましょう。
損益計算書では、1行目に売上高があり、その次の行に売上原価が記載されます。売上高から売上原価を差し引いたものが売上総利益です。
売上高との個別的な対応関係
損益計算書に計上される費用の中で、売上原価は特別です。売上高と個別に対応するものだけが計上されるからです。商品販売業であれば、その期に仕入れた商品の金額がそのまま費用になるのではなく、そのうち実際に売れた商品の原価だけが売上原価になります。
ポイント
売上原価の計算方法
売上原価は売上高との個別の対応関係に基づいて計上するのが理論上の考え方ですが、実務では、多くの場合、次の計算式で求めます。
売上原価 = 期首商品棚卸高 + 当期商品仕入高 - 期末商品棚卸高
それぞれの意味は次のとおりです。
- 期首商品棚卸高:前期末の貸借対照表に計上されていた商品などの在庫
- 当期商品仕入高:当期中に仕入れた商品
- 期末商品棚卸高:当期末に売れ残っていて、貸借対照表に計上される在庫
つまり、当期中に仕入れて代金も支払った商品でも、売れ残っている限りは損益計算書の費用にはならず、貸借対照表の資産の部に載って、翌期以降の費用として繰り越されます。
利益とキャッシュフローがずれる原因になる
商品を仕入れて代金を支払うと、営業キャッシュフローはその分マイナスになります。
しかし会計上は、その商品が売れない限り費用にはならず、貸借対照表の資産として扱われます。これは利益を正しく計算する観点からは正しい処理ですが、当期純利益とキャッシュフローがずれる原因になります。
ポイント
特に過剰在庫を抱えている場合は、損益計算書では黒字なのに、営業キャッシュフローは大幅なマイナスということが起こるので注意が必要です。
売上原価と変動費の関係
商品を仕入れて販売する卸売業や小売業では、売上原価は販売量に比例して増減するため、ほぼ変動費と考えることができます。その場合、売上高から売上原価を差し引いた売上総利益は、おおむね限界利益に近いものになります。
ただし製造業では、売上原価(製造原価)の中に工場の人件費や減価償却費などの固定費も含まれるため、売上原価=変動費とはいえません。損益分岐点分析を行うときは、費用を変動費と固定費に分け直す必要があります。
また、販売費及び一般管理費の中にも、販売手数料や運送費など、売上高に比例して発生する費用があります。これらは損益分岐点分析では変動費として扱います。
損益分岐点売上高
費用を変動費と固定費に分け、売上高から変動費を差し引いた限界利益を使うと、損益分岐点売上高を計算できます。
-

-
損益分岐点売上高とは?計算式と求め方を図解で解説
損益分岐点売上高とは、利益も損失も出ない売上高のことです。限界利益率を使った計算式と求め方、図の描き方、固定費を減らして利益体質にする方法を計算例付きで解説します。
売上原価に関するよくある質問
Q. 売上原価の計算例は?
期首在庫100万円、当期仕入500万円、期末在庫150万円の場合、100+500-150=450万円が売上原価です。
Q. 仕入高と売上原価の違いは?
仕入高は期中に仕入れた総額、売上原価はそのうち実際に売れた分の原価です。在庫の増減で差が生じます。
Q. サービス業にも売上原価はありますか?
あります。外注費や直接かかった人件費などを売上原価として計上する場合があります。