当期純利益は、損益計算書の最後に計算される、会社の最終的な利益です。決算のニュースなどでも必ず取り上げられる重要な数字なので、この記事では、当期純利益の意味と計算の流れ、配当や内部留保との関係、見るときの注意点を解説します。
この記事のポイント
- 当期純利益は、税引前当期純利益から法人税等を差し引いた最終的な利益
- 株主への配当や内部留保(利益剰余金)の原資になる
- 特別損益など一時的な要因を含むため、営業利益・経常利益と併せて見る
当期純利益とは
当期純利益とは、売上高から、売上原価や人件費、減価償却費、支払利息などすべての費用と、法人税等の税金を差し引いた後に残る最終的な利益です。会計期間ごとに計算され、株主への配当の主な原資になります。
損益計算書のいちばん下の行に記載されることから、英語ではボトムライン(Bottom Line)とも呼ばれます。当期純利益は、財務諸表の中でも最も重要な数字の一つです。
当期純利益までの計算の流れ
まずは、簡単にした損益計算書で全体の流れをつかみましょう。
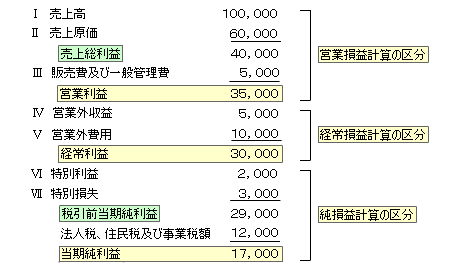
- 先頭の売上高から売上原価を差し引いて売上総利益を計算する
- 人件費や減価償却費などの販売費及び一般管理費を差し引いて営業利益を計算する
- 主に財務活動による営業外収益・営業外費用を加減して経常利益を計算する
- 臨時的な特別利益・特別損失を加減して税引前当期純利益を計算する
- 最後に法人税等を差し引いて当期純利益を計算する
-

-
損益計算書の5つの利益とは?違いと計算の流れ
損益計算書では、売上総利益・営業利益・経常利益・税引前当期純利益・当期純利益の5つの利益が段階的に計算されます。それぞれの意味と計算の流れを図解で解説します。
当期純利益と配当・内部留保
損益計算書では5種類の利益が計算されますが、その期に株主に分配したり会社に残したりできる最終的な利益は、当期純利益です。当期純利益は、配当の主な原資になります。
なお、法律上、配当できる上限(分配可能額)は会社法で定められており、その期の当期純利益だけでなく、過去に積み立てた利益剰余金なども含めて計算されます。
配当性向
当期純利益のうち、どれだけを株主に配当したかを示す指標が配当性向です。株主への利益還元の度合いを示す物差しで、投資家に重視されています。
-

-
配当性向とは?計算式と目安、100%を超える理由
配当性向とは、1株当たり配当金÷EPS×100で計算する、利益のうちどれだけを配当に回しているかを示す指標です。目安や100%を超えるケース、内部留保や自己資本比率との関係を解説します。
内部留保
反対に、当期純利益のうち、配当せずに会社に残した部分を内部留保といいます。当期純利益に占める内部留保の割合は内部留保率と呼ばれ、「配当性向+内部留保率=100%」の関係にあります。
当期純利益を見るときの注意点
当期純利益は、法人税などを負担したうえで残る、会社の事業活動の最終的な成果です。ただし、見るときにはいくつか注意点があります。
普段の収益力を見たいときは、経常利益や営業利益もあわせて確認しましょう。
損益計算書のサンプル
最後に、実際の損益計算書の例を見てみましょう。
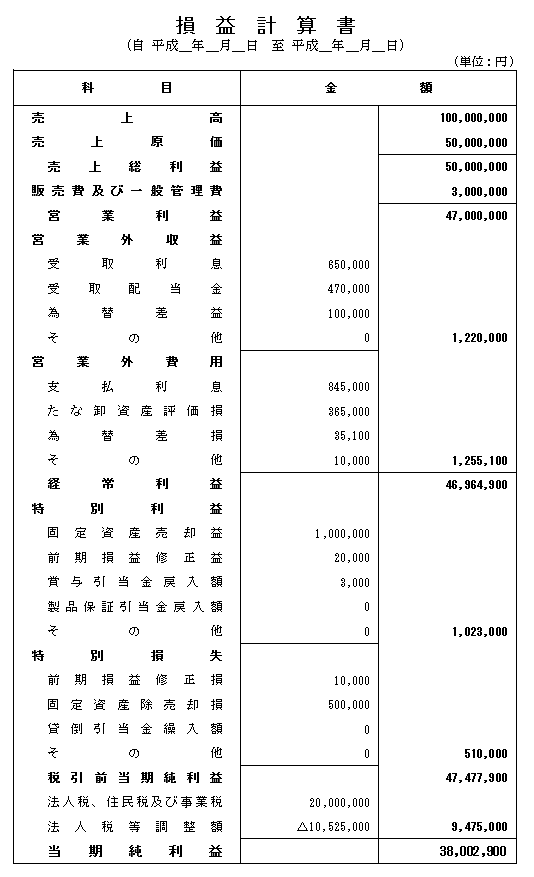
税効果会計を適用した損益計算書
このサンプルは、税効果会計を適用した損益計算書です。
税効果会計を適用すると、会計上の利益と税金の額が期間的に対応するため、当期純利益の期間比較がしやすくなります。税効果会計を適用しているかどうかは、当期純利益のすぐ上に「法人税等調整額」という項目があるかどうかで見分けられます。
上場企業や会計監査を受ける会社では税効果会計が適用されていますが、中小企業では適用していないことも多くあります。
税効果会計とは
税効果会計とは、会計上の利益と税務上の所得の計算方法の違いによって生じる、税金の期間的なずれを調整する会計処理です。詳しくは税効果会計の解説サイトをご覧ください。
当期純利益に関するよくある質問
Q. 当期純利益の計算方法は?
税引前当期純利益-法人税、住民税及び事業税±法人税等調整額で求めます。
Q. 純利益と当期純利益は同じですか?
一般的には同じ意味で使われます。連結決算では親会社株主に帰属する当期純利益を見ることが多いです。
Q. 当期純利益が赤字でも問題ないケースは?
固定資産売却損など一時的な特別損失による赤字で、営業利益・経常利益が黒字であれば本業は健全といえます。