損益分岐点売上高は、利益も損失も出ない「収支トントン」になる売上高のことです。最低限どれだけ売上が必要かが分かるため、経営計画や予算づくりで欠かせない考え方です。この記事では、計算式と図の描き方、損益分岐点を下げて利益の出やすい会社にする方法を解説します。
この記事のポイント
- 損益分岐点売上高=固定費÷限界利益率(1-変動費率)で、利益がゼロになる売上高を示す
- 費用を変動費と固定費に分ける(固変分解)ことが計算の前提
- 損益分岐点比率が低いほど、売上減少に強い経営体質といえる
前提:変動費と固定費
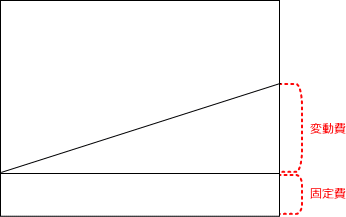
損益計算書に載っているすべての費用は、売上高に比例して増減する変動費と、売上高に関係なく毎月ほぼ一定額かかる固定費のどちらかに分けることができます。
この費用の性質を利用して、利益も損失も出ない売上高の水準(損益分岐点売上高)を求める分析を、損益分岐点分析といいます。
ポイント
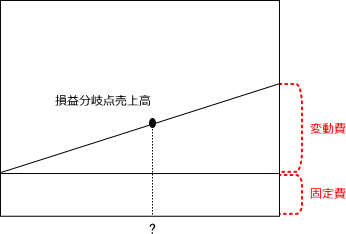
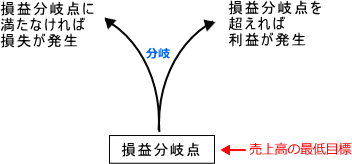
損益分岐点分析とは、売上高と総費用が等しくなり、利益も損失も出ない点を分析することです。このときの売上高を損益分岐点売上高といいます。
損益分岐点分析のメリット
売上高が損益分岐点売上高を上回れば利益が出て、下回れば損失が出ます。そのため、損益分岐点売上高が分かれば、最低限達成すべき売上高の目標がはっきりします。
損益分岐点売上高の求め方
損益分岐点売上高は、次の手順で求めます。
- すべての費用を、変動費と固定費に分ける
- 売上高に対する変動費の割合(変動費率)を求める
- 変動費率を使って、限界利益率(1-変動費率)を求める
- 固定費を限界利益率で割ると、損益分岐点売上高が求められる
計算式にすると次のとおりです。
損益分岐点売上高 = 固定費 ÷ 限界利益率
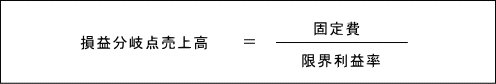
限界利益とは
限界利益とは、売上高 - 変動費のことです。売上が1単位増えるごとに増える利益で、この限界利益で固定費をまかなえなければ、事業は赤字になります。
計算例
固定費が800万円、限界利益率が60%(変動費率40%)の会社の損益分岐点売上高は、次のとおりです。
800万円 ÷ 0.6 ≒ 1,333万円
つまり、売上高が約1,333万円を超えれば利益が出て、下回れば損失になります。
変動費率を使った計算式
損益分岐点売上高は、次のような変動費率を使った計算式で紹介されることも多いですが、上の計算式と同じ意味です。
損益分岐点売上高 = 固定費 ÷(1 - 変動費 ÷ 売上高)
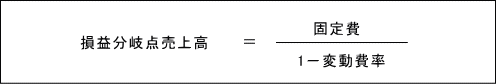
限界利益率を使う式のほうがシンプルで覚えやすいですが、どちらでも結果は同じなので、覚えやすいほうで覚えましょう。
損益分岐点の図を描いてみよう
損益分岐点は、図で理解すると忘れにくくなります。フリーハンドで構わないので、一度まねして描いてみてください。
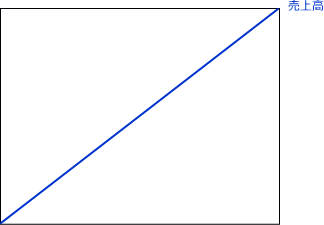
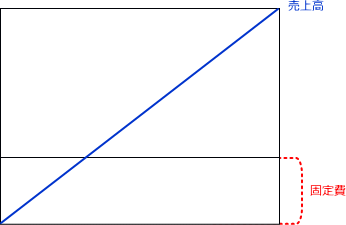
1. 売上高の線を引く
四角い枠の中に、左下から右上へ斜めに1本の線を引きます。これが売上高です。左端が売上高ゼロで、右に行くほど売上高が増えることを表します。
2. 固定費の線を引く
固定費は、売上高に関係なく一定額かかります。そのため、売上高のグラフに固定費を書き込むと、水平な線になります。
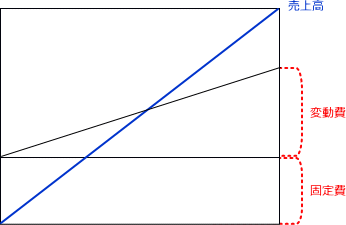
3. 変動費を上乗せする
変動費は、売上高に比例して発生します。固定費の線の上に、変動費を上乗せする形で右上がりの線を引くと、これが総費用(固定費+変動費)の線になります。
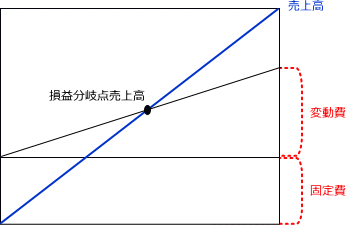
4. 交わる点が損益分岐点
最後に、売上高の線と総費用の線が交わる点が、損益分岐点です。
損益分岐点を下げて利益体質にする
損益分岐点売上高は、売上目標をはっきりさせる以外にも、応用的な使い方があります。それは、損益分岐点売上高を下げることで、利益の出やすい会社にするという考え方です。
固定費を減らすと損益分岐点が下がる
売上高が同じでも、固定費を減らせば損益分岐点売上高は下がり、以前より多くの利益が出るようになります。図で確認してみましょう。
まず、利益の部分に色を付けると次のとおりです。
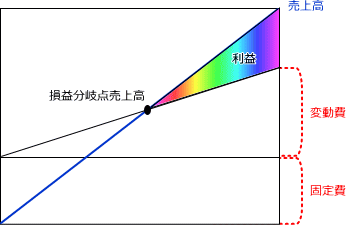
同じ図で固定費だけを減らすと、次のように損益分岐点売上高が大きく下がり、色を付けた利益の部分が広がります。
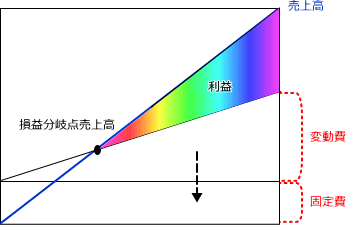
このように固定費の削減は、利益の改善に大きな効果があります。多くの会社で最も大きな固定費は人件費ですが、家賃や広告費、システム費用など、見直せる固定費はほかにもあります。また、変動費率を下げて限界利益率を上げることでも、損益分岐点は下がります。
計算式の成り立ち
最後に、損益分岐点売上高の計算式がどのように導かれるかを確認しておきます。損益分岐点売上高とは、「売上高 - 変動費 - 固定費 = 0」となる売上高です。
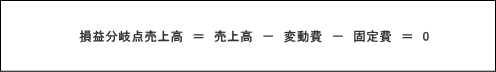
「売上高 - 変動費」は限界利益なので、次のように書き換えられます。
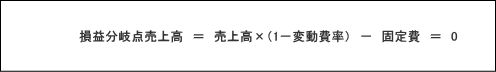
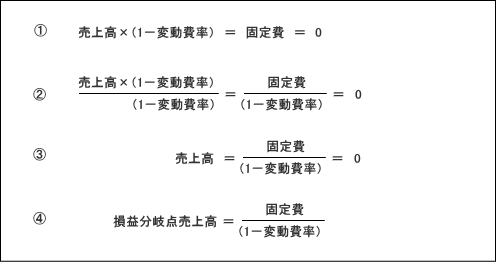
これを整理していくと、次のようになります。
損益分岐点売上高に関するよくある質問
Q. 損益分岐点売上高の計算例は?
固定費300万円、変動費率40%の場合、300万円÷(1-0.4)=500万円が損益分岐点売上高です。
Q. 損益分岐点比率の目安は?
損益分岐点売上高÷実際の売上高で求め、80%以下なら優良、90%以上は要注意とされます。
Q. 損益分岐点を下げるには?
固定費の削減、変動費率の引き下げ(原価低減)、販売単価の引き上げが有効です。