営業キャッシュフロー比率(Operating Cash Flow Ratio)とは、本業で生み出したキャッシュフローで流動負債をどれだけまかなえるかから、会社の短期的流動性(短期的な支払能力)を判断する指標です。
短期的流動性を測る指標としては流動比率や当座比率が一般的ですが、営業キャッシュフロー比率は貸借対照表の残高ではなく、実際のお金の流れを使う点が特徴です。
日本ではまだあまり知られていない指標ですが、流動比率や当座比率との違いを中心に、その使い方を解説します。
この記事のポイント
- 営業キャッシュフロー比率=営業キャッシュフロー÷流動負債×100
- 本業で稼いだお金で流動負債をどれだけ返せるかを示す
- 100%以上が望ましいが、未満でもすぐに支払能力がないとはいえない
営業キャッシュフロー比率とは
営業キャッシュフロー比率の計算式は次のとおりです。
営業キャッシュフロー比率(%)= 営業キャッシュフロー ÷ 流動負債 × 100
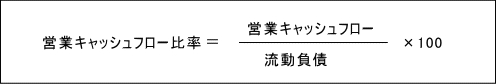
営業活動で生み出したキャッシュフローと流動負債を比べることで、本業の稼ぎで流動負債をどれだけカバーでき、どの程度余裕があるかを示します。営業キャッシュフローが流動負債を上回れば、比率は100%を超えます。
流動比率との違い
参考までに、流動比率の計算式は次のとおりです。
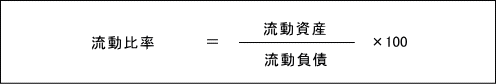
分母に流動負債を使う点は同じですが、分子に流動資産ではなく営業キャッシュフローを使う点が大きく異なります。流動比率がある時点の「残高」で支払能力を見るのに対し、営業キャッシュフロー比率は1年間の本業の「稼ぎ」で流動負債をどれだけ返せるかを見ます。
「利益は意見、キャッシュは事実」という言葉があるように、キャッシュフローは減価償却や引当金といった会計上の見積もりの影響を受けにくい数字です。
営業キャッシュフロー比率が100%以上の場合
営業キャッシュフロー比率が100%以上あれば、短期的な支払能力は十分に高いといえます。100%以上になるには、まず営業キャッシュフローがプラスであることが前提で、さらにその額が流動負債以上でなければなりません。
つまり100%以上の会社は、借入などの財務キャッシュフローに頼らず、本業で稼いだお金だけで流動負債を返済できる状態にあります。
営業キャッシュフロー比率が100%未満の場合
営業キャッシュフロー比率が100%に満たないのは、営業キャッシュフローがマイナスか、プラスでも流動負債より少ない場合です。本業の稼ぎだけでは流動負債を返しきれないため、借入などで資金を補っている可能性があります。
ただし、100%未満だからといって支払能力がないと決めつけてはいけません。この点は流動比率や当座比率と見方が異なります。手元の現預金が十分にあれば支払いは可能ですし、営業キャッシュフローが一時的に少ないだけのこともあります。たとえば創業間もない会社や急成長中の会社は、業績が良くても運転資金がかさみ、100%を下回りやすくなります。
実務では、100%を一つの目安としつつ、過去からの推移や同業他社との比較で判断しましょう。
当期純利益と営業キャッシュフローを直接比較し、利益の質(Quality of Earnings)を診断する指標として、営業キャッシュフロー当期純利益比率とは?計算式と「利益の質」を見抜く粉飾見破り法もあわせて参考にしてください。
売上高に対する現金創出力を測る指標については、営業キャッシュフローマージンとは?売上高営業利益率との違いと「現金の稼ぐ力」の見極め方も参考になります。
営業キャッシュフローを使うそのほかの指標
営業キャッシュフローを使う財務分析指標には、キャッシュフローマージンもあります。
-

-
キャッシュフローマージンとは?計算式と見方
キャッシュフローマージンとは、営業キャッシュフロー÷売上高×100で計算する指標です。会計処理に左右されにくい収益性の見方と、営業利益率と比べるときの注意点を解説します。
【無料】決算書の実務・学習に役立つ分析ツール&テンプレート
当サイトでは、決算書の数値を入力するだけで本指標を含む主要指標を自動計算・他社比較できる無料ツールやExcelテンプレートを公開しています。
- 業種平均と比べる財務診断:貸借対照表・損益計算書から主要指標を一瞬で自動計算・業種平均(業界平均)と比較
- 他社比較ツール:上場企業や競合他社を最大5社まで並べて財務健全性・収益性をグラフ比較
- 財務分析診断シート(Excel):実務レポートや社内会議にそのまま使える無料テンプレート
営業キャッシュフロー比率に関するよくある質問
Q. 営業キャッシュフロー比率の目安は?
100%以上あれば、本業で稼いだお金だけで流動負債を返済できる状態で、短期的な支払能力は十分です。業種や成長段階によって差が大きいので、過去の推移とあわせて見ましょう。
Q. 営業キャッシュフローはどこで確認できますか?
キャッシュ・フロー計算書の「営業活動によるキャッシュ・フロー」の合計額です。上場企業は有価証券報告書や決算短信で開示しています。中小企業で作成していない場合は、当期純利益に減価償却費を足すなどして簡易的に計算する方法もあります。
Q. 営業キャッシュフローがマイナスになるのはどんなときですか?
赤字のときのほか、黒字でも売掛金や在庫が大きく増えたときにマイナスになることがあります。急成長中の会社でも起こりますが、何期も続く場合は資金繰りに注意が必要です。
