固定負債とは、長期借入金や社債など、返済期限が1年を超えて到来する負債のことです。設備投資の資金をどのようにまかなっているかを見るうえで重要な項目です。この記事では、固定負債の意味と具体例、設備投資と固定負債の関係を解説します。
この記事のポイント
- 固定負債とは、決算日から1年を超えて支払期限が到来する負債
- 長期借入金・社債・退職給付引当金・リース債務などが該当する
- 固定長期適合率など、固定資産とのバランスで安全性を判断する
固定負債とは
負債(読み方:ふさい)とは、会社が負っている経済的な負担や、将来支払わなければならない義務で、お金の額で合理的に評価できるもののことです。
固定負債とは、負債のうち、決算日の翌日から1年を超えて支払期限が到来するもの(流動負債に当たらないもの)です。代表的なものは、銀行からの長期借入金や社債です。
機械設備やソフトウェアなど、多額の設備投資をするときは、返済の必要がない純資産(自己資本)でまかなうのが理想とされますが、実際には設備資金として銀行から長期の融資を受けるのが一般的です。
固定比率・流動比率だけで判断しない
日本の財務分析では、伝統的に固定比率や流動比率といった分かりやすい指標が重視されてきました。しかし、これらの指標は実態に合わない面もあり、これだけで会社の安全性を判断するのは危険です。
固定比率の教科書的な説明
固定比率について、教科書などでは次のように説明されることが多いです。
はてな
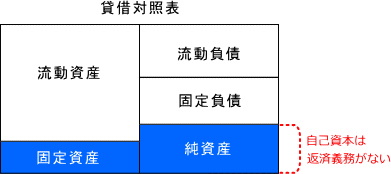
純資産は返済義務がないのに対し、負債には返済義務がある。そのため、固定資産への投資(設備投資)を返済義務のない自己資本でまかなえていないと、資金繰りが厳しくなりやすい。設備投資は純資産の範囲内で行うべきで、固定比率が100%を超えると危険である。
つまり、下の図のように固定資産より純資産のほうが大きく、固定比率が100%以内に収まっている状態が理想だとされます。
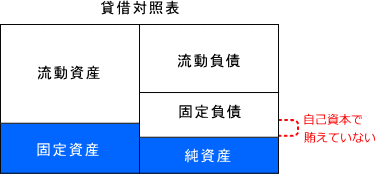
反対に、固定資産への投資が純資産を上回っている場合は、その部分を返済義務のない自己資本でまかなえていないので危険だ、とされます。
長期の借入金でまかなえていれば問題ない
しかし実際には、自己資本の範囲内だけで設備投資をしている会社はほとんどなく、優良な上場企業でも固定比率が100%を大きく超えていることは珍しくありません。それでも財務的には健全な会社が多くあります。自己資本を超える部分を、設備資金として借りた長期の借入金でまかなっているからです。
たとえば、固定比率で見ると少し危なっかしく見える次のような貸借対照表でも、
固定負債まで含めた固定長期適合率で見ると、問題がないことが分かります。
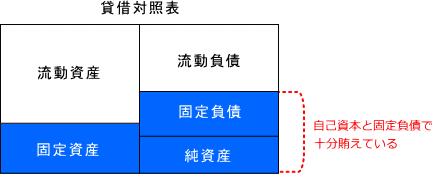
たとえば耐用年数10年の設備に投資し、10年間お金が固定されるとしても、10年返済の設備資金融資でまかなっていれば、設備が生み出す利益で返済していけるので、理論上は問題ありません。
固定長期適合率
固定長期適合率とは、固定資産への投資のうち、どれだけを純資産と固定負債(長期資本)でまかなえているかを示す指標です。計算式は次のとおりです。
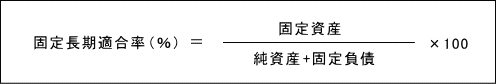
日本では固定比率のほうがよく知られていますが、設備投資の健全性を判断するなら、固定長期適合率のほうが実態に合っています。
固定負債の表示
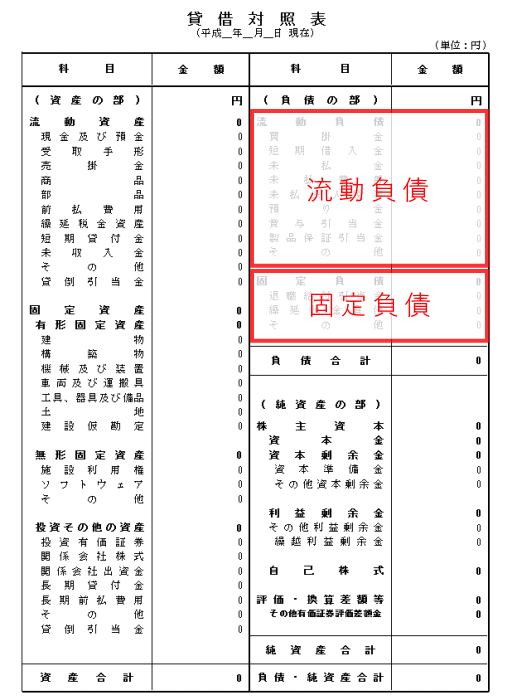
負債を貸借対照表に表示するときは、必ず流動負債と固定負債に区分して表示します。このルールは企業会計原則で次のように定められています。
貸借対照表原則四 貸借対照表の分類
負債は、流動負債に属する負債と固定負債に属する負債とに区別しなければならない。
固定負債の具体例
固定負債の主な具体例は次のとおりです。
- 長期借入金(1年以内に返済する部分は流動負債へ)
- 社債(1年以内に償還する部分は流動負債へ)
- 長期未払金
- リース債務(1年を超えて支払う部分)
- 退職給付引当金
- 繰延税金負債
負債を流動・固定に分類する基準の詳細は、ワンイヤールール(1年基準)とは?適用範囲と注意点で詳しく解説しています。
固定負債に関するよくある質問
Q. 固定負債の具体例は?
長期借入金、社債、長期未払金、リース債務(1年超)、退職給付引当金、資産除去債務などです。
Q. 流動負債との違いは?
支払期限が決算日から1年以内なら流動負債、1年を超えるなら固定負債です。
Q. 固定負債が多いのは問題ですか?
返済までの期間が長く短期の資金繰りへの影響は小さいですが、総額が多すぎると自己資本比率の低下につながります。