純資産は、会社の資産の合計から負債の合計を差し引いた「差額」です。自己資本や株主資本といった似た言葉と混同されやすいので、この記事では、純資産の意味と内訳、自己資本・株主資本・総資本との違いを図解で整理します。
この記事のポイント
- 純資産とは、資産から負債を引いた正味の財産で、返済不要の資金を表す
- 株主資本(資本金・資本剰余金・利益剰余金・自己株式)と評価・換算差額等などで構成される
- 純資産、自己資本、株主資本は範囲が少しずつ異なる
純資産とは
純資産(読み方:じゅんしさん)とは、貸借対照表の資産の合計(総資産)から負債の合計(総負債)を差し引いた差額のことです。以前は「資本の部」や「資本」「自己資本」などと呼ばれていた部分に当たります。
海外の会計基準では、株式会社の貸借対照表のこの部分は、一般にEquity(株主資本・持分)と呼ばれます。
「資本の部」から「純資産の部」へ
名称が変わった理由
日本の会計では、伝統的にこの部分を資本の部や資本、自己資本などと呼んできました。しかし、次のような理由からこの呼び方は実態に合わなくなり、2005年に公表された会計基準(企業会計基準第5号)により、会社法が施行された2006年5月以降は純資産の部と呼ばれるようになりました。
注意ポイント
資本は英語でCapitalに当たります。Capitalは本来、出資された元手を意味する言葉で、日本の会計でいえば資本金や資本剰余金のイメージです。
純資産の部に含まれるもの
名称が「純資産の部」に変わったのにあわせて、それまで資本の部に含まれていなかった次の項目も、純資産の部に表示することになりました。
- 評価・換算差額等(連結ではその他の包括利益累計額)
- 新株予約権
- 非支配株主持分(旧:少数株主持分。連結貸借対照表のみ)
そのため、従来の資本の部と現在の純資産の部は、名前が違うだけでなく、厳密には中身も異なります(多くの会社では金額に大きな差はありませんが)。現在の純資産は、文字どおり「資産と負債の差額」という意味合いのものです。
注意ポイント
「純資産とは返済義務のない資本である」という説明を見かけることがあります。返済義務がないという点はそのとおりですが、現在の純資産には新株予約権や非支配株主持分など、親会社の株主のものとはいえない項目も含まれます。純資産は、あくまで資産と負債の差額だと理解しておくのが正確です。
純資産の中身
純資産の大部分が過去の利益という会社も多い
純資産の部には、過去に稼いだ利益を社内に残してきた留保利益(利益剰余金)も含まれます。
上場企業の中には、純資産のほとんどが利益剰余金という会社も少なくありません。株主が出資した元手(Capital)ではなく、稼いだ利益が大半を占めるのですから、「資本の部」という呼び方が実態に合わなくなっていたことが分かります。
英語ではEquityと表記するのが一般的
純資産を英語に直訳するとNet Assetsになります。ただ、株式会社の貸借対照表では、Net Assetsという表記はあまり一般的ではありません。Net Assetsは、株主がいない非営利組織(NPOなど)の貸借対照表などでよく使われる表記です。
理論的には「株主持分」に近い
純資産は最終的に株主のもの
会社が解散して清算するとき、株主には出資した資本金がそのまま返されるわけではなく、資産で負債を返済して残った財産(残余財産)が分配されます。
そのため英語の会計では、この部分を、最終的に株主に帰属する持分という意味でEquity(Shareholders’ Equity)と呼んでいます。日本の会計基準の「純資産の部」は、英語では一般にEquityと表記されます。私見ですが、意味を考えると「株主持分」と呼ぶほうが実態に近いと感じます。
自己資本利益率(ROE)
貸借対照表の自己資本に対する、損益計算書の当期純利益の割合を自己資本利益率(ROE)といいます。
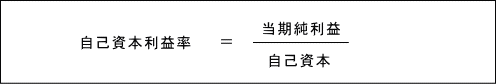
ROEは英語でReturn On Equityと表記されるとおり、分母はEquity(株主の持分)です。日本の会計基準では、純資産の部がおおむねEquityに当たります。実務では、分母に純資産、自己資本、株主資本のどれを使うかで数値が少し変わるので、比べるときは定義をそろえましょう。
自己資本比率
自己資本比率とは、総資本に占める純資産(自己資本)の割合を示す指標です。計算式は次のとおりです。
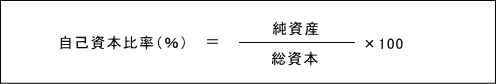
英語ではEquity Ratioなどと表記されます。
純資産・株主資本・自己資本・総資本の違い
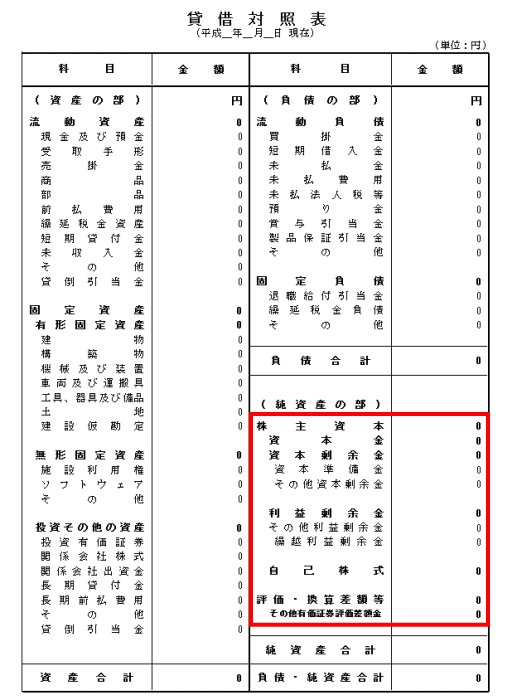
純資産と似た言葉に、株主資本、自己資本、総資本があります。また、1文字しか違いませんが、純資産と総資産はまったく別のものです。貸借対照表で範囲を確認しておきましょう。
純資産の範囲
貸借対照表の例で、純資産の部分を赤枠で囲むと次のとおりです。
株主資本の範囲
次に、株主資本の部分を赤枠で囲むと次のとおりです。純資産よりも範囲が狭くなります。
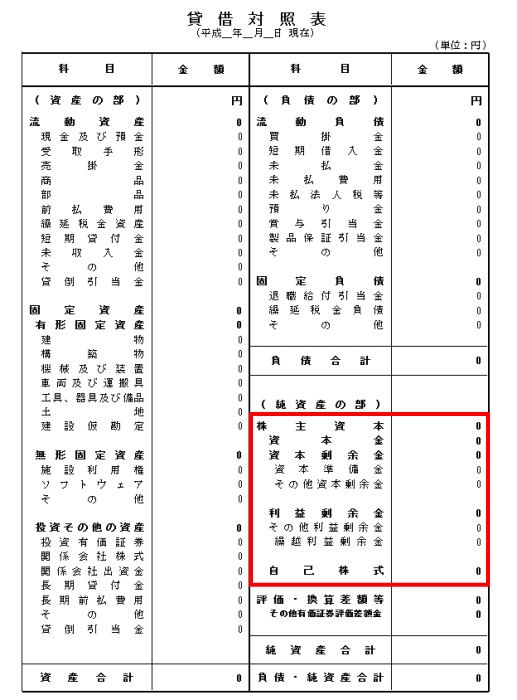
それぞれの関係を整理すると、次のとおりです。
- 株主資本:資本金、資本剰余金、利益剰余金、自己株式(マイナス)の合計
- 自己資本:株主資本+評価・換算差額等(=純資産-新株予約権-非支配株主持分)
- 純資産:自己資本+新株予約権+非支配株主持分
なお、自己株式は株主資本からマイナスする形で表示されます。
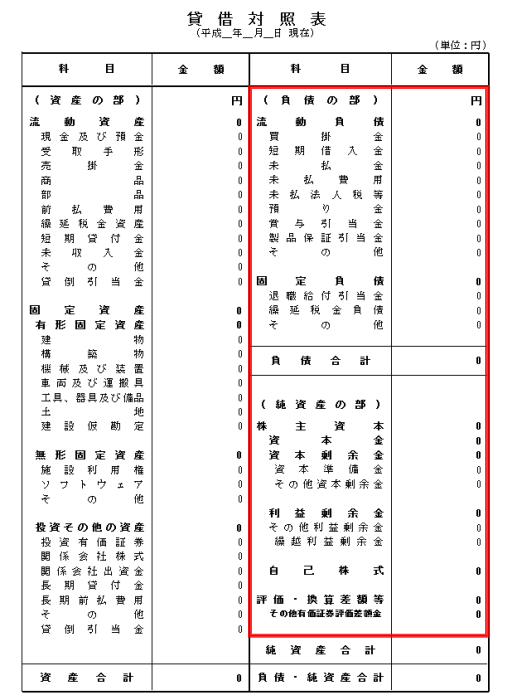
総資本の範囲
最後に、総資本は次の部分です。負債と純資産を合わせたもので、金額は総資産と一致します。
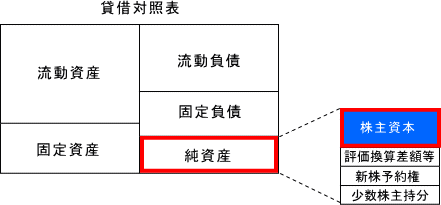
純資産の内訳の図解
純資産の内訳と、株主資本の位置を図にすると次のとおりです。
純資産を使う財務分析の指標
純資産や自己資本は、財務分析でもよく使われる重要な数字です。
純資産の金額だけを眺めたり、前期と比べたりしても、増えた・減ったという程度のことしか分かりません。しかし、損益計算書の利益や、貸借対照表の負債・総資本と比べることで、収益性や安全性についてさまざまなことが分かります。
-

-
ROE(自己資本利益率)とは?計算式と目安、ROAとの違い
自己資本利益率(ROE)とは、当期純利益÷自己資本×100で計算する、株主の資本からどれだけ効率よく利益を生んでいるかを示す指標です。レバレッジ効果や、分母に使う純資産・自己資本・株主資本の違いを解説します。
-
-
固定長期適合率とは?計算式と目安、固定比率との違い
固定長期適合率とは、固定資産÷(純資産+固定負債)×100で計算する、設備投資が長期資本でまかなわれているかを見る指標です。固定比率との違いと100%を超えた場合の注意点を税理士が図解で解説します。
-
-
負債比率(D/Eレシオ)とは?計算式と目安
負債比率(D/Eレシオ)とは、負債÷純資産×100で計算する負債への依存度を示す指標です。計算式と目安、総負債と有利子負債の使い分け、財務レバレッジとの関係を税理士が解説します。
-
-
自己資本比率とは?計算式・目安と高い会社のメリット
自己資本比率とは、純資産÷総資本×100で計算する、借金への依存度の低さを示す指標です。高いことのメリット(経営の安定・資金繰りの余裕)とデメリット(資本コスト・ROE)を税理士が分かりやすく解説します。
【無料】決算書の実務・学習に役立つ分析ツール&テンプレート
当サイトでは、決算書の数値を入力するだけで本指標を含む主要指標を自動計算・他社比較できる無料ツールやExcelテンプレートを公開しています。
- 業種平均と比べる財務診断:貸借対照表・損益計算書から主要指標を一瞬で自動計算・業種平均(業界平均)と比較
- 他社比較ツール:上場企業や競合他社を最大5社まで並べて財務健全性・収益性をグラフ比較
- 財務分析診断シート(Excel):実務レポートや社内会議にそのまま使える無料テンプレート
純資産に関するよくある質問
Q. 純資産と自己資本の違いは?
自己資本は純資産から新株予約権と非支配株主持分を除いたものです。中小企業では通常ほぼ同額です。
Q. 純資産がマイナスとは?
負債が資産を上回る債務超過の状態です。融資が受けにくくなるなど信用面で大きな問題となります。
Q. 純資産を増やすには?
利益を積み上げて利益剰余金を増やすか、増資によって資本金を増やす方法があります。
