売掛金とは、商品やサービスを提供したものの、まだ代金を受け取っていない場合の、売上代金を受け取る権利のことです。売上債権の最も代表的なものです。この記事では、売掛金の意味と実務での会計処理、貸借対照表での表示、未収入金との違い、キャッシュフローとの関係を解説します。
この記事のポイント
- 売掛金とは、本業の商品・サービスを掛けで販売した代金の未回収分
- 本業以外の取引(固定資産の売却など)の未回収分は未収入金で処理する
- 回収が遅れると資金繰りが悪化するため、売上債権回転期間で管理する
売掛金とは
売掛金とは、得意先に商品やサービスを提供したものの、まだ代金が支払われていない場合の、売上代金の未回収分です。英語ではAccounts Receivableと表記されます。
受取手形との違い
売掛金は、受取手形のように決められた期日に必ず支払うことを約束した証券があるわけではなく、取引先との信用に基づく掛け取引で生じた代金の請求権です。そのため、支払いが約束より遅れる回収遅延や、代金を回収できなくなる貸倒れが起こることがあります。
ただし、売掛金も法律上の債権なので、支払いがなければ、督促や支払督促、訴訟などの法的手続きによって回収を図ることができます。
簿記と実務での掛け取引の違い
簿記の問題では、「得意先に商品を掛けで販売した」というように、掛け販売であることが必ず示されます。その指示を確認して、掛け売上の仕訳をします。
(借方)売掛金 ×× (貸方)売上 ××
一方、実際の取引では、「今回は掛けで買います」といったやり取りがあるわけではなく、単に注文が入るだけです。そして、商品を出荷したりサービスを提供したりした時点で売上を計上し、月末などの締め日ごとに、その月の取引をまとめた合計請求書を得意先に送ります。
(借方)売掛金 ×× (貸方)売上 ××
合計請求書の例は次のとおりです。
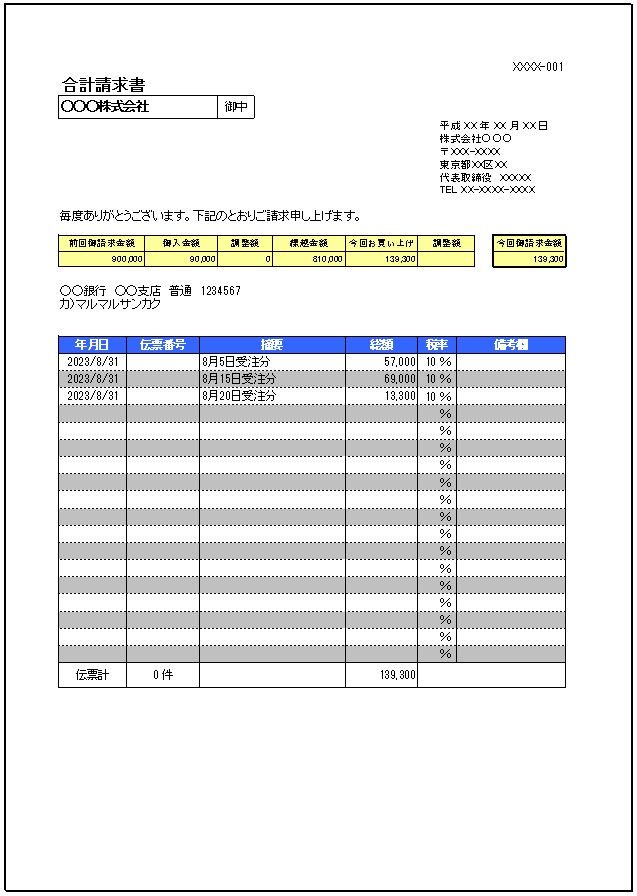
この請求書は、無料で配布しているExcelテンプレートで作成したものです。テンプレートはこちらからダウンロードできます。
貸借対照表での表示
売掛金は営業上の債権なので、正常営業循環基準により、貸借対照表の流動資産に表示します。
ただし、取引先の破産などにより回収が長期間滞り、通常の営業のサイクルから外れた売掛金は、「破産更生債権等」などの科目に振り替えます。そのうち決算日の翌日から1年以内に回収される見込みのないものは、固定資産の投資その他の資産に表示します。回収の見込みに応じて、貸倒引当金の計上も検討が必要です。
-

-
正常営業循環基準とは?対象となる資産・負債
正常営業循環基準とは、営業取引から生じた債権・債務を流動資産・流動負債とする基準です。企業会計原則注解16の規定に沿って適用範囲を整理し、棚卸資産や有価証券の扱いを解説します。
未収入金との違い
売掛金は、本業の営業取引で生じた代金の未回収分を処理する勘定科目です。これに対して未収入金は、本業の営業取引以外の取引で生じた代金の未回収分を処理する勘定科目です。
未収入金の例としては、固定資産や有価証券を売却した代金の未回収分がよく挙げられます。ほかにも、保険金や補助金、消費税の還付金など、実務で未収入金が発生する場面はさまざまです。
売掛金とキャッシュフローの関係
(借方)売掛金 ××(貸方)売上 ××
商品を販売した時点で売上高(収益)が計上され、その分利益は増えます。しかし、代わりに得たのは売掛金という売上債権で、まだお金にはなっていないため、キャッシュは増えていません。そのため、売掛金が増えた分だけ、営業キャッシュフローはマイナスに調整されます。
(借方)現金預金 ××(貸方)売掛金 ××
売掛金を回収してお金になった段階で、営業キャッシュフローのプラスになります。売掛金の回収が遅れると、利益は出ているのにお金が足りないという状態になりやすいので、売上債権回転期間などで回収状況を確認しておきましょう。
売掛金に関するよくある質問
Q. 売掛金の仕訳は?
掛けで販売した時は借方「売掛金」、貸方「売上」、回収時は借方「普通預金」、貸方「売掛金」と仕訳します。
Q. 未収入金との違いは?
本業の営業取引から生じたものが売掛金、それ以外の取引から生じたものが未収入金です。
Q. 回収できなくなったらどうしますか?
貸倒れが確定した場合は貸倒損失として処理します。事前に貸倒引当金を設定している場合はそれを取り崩します。