貸借対照表では、資産と負債を「流動」と「固定」に分けて表示します。しかし、どの基準で分類するのかは意外と迷いやすいところです。この記事では、流動・固定を分ける2つの基準と、迷いやすい項目の分類を表にまとめて解説します。Excelの一覧表も無料で配布しています。
この記事のポイント
- 資産・負債の流動・固定の区分は、まず正常営業循環基準、次にワンイヤールールで判定する
- 売掛金・買掛金・棚卸資産など営業循環内の項目は期間にかかわらず流動
- 貸付金・借入金・預金などは決算日から1年以内かどうかで区分する
1年基準と正常営業循環基準
資産を流動資産と固定資産に、負債を流動負債と固定負債に分ける基準には、1年基準(ワンイヤールール)と正常営業循環基準の2つがあります。
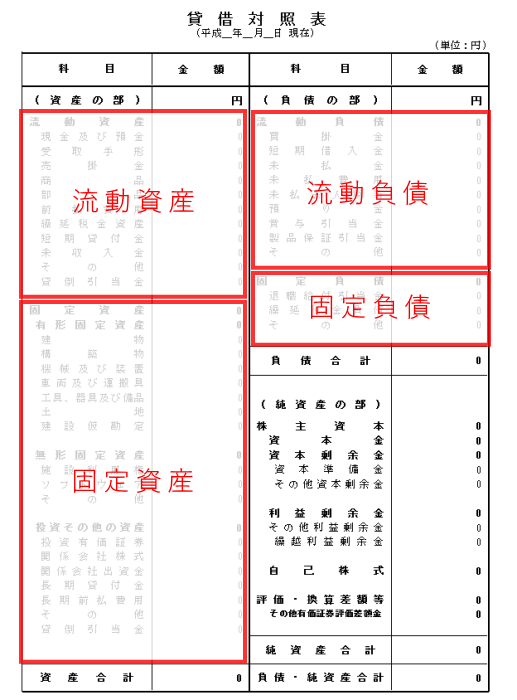
基本的な考え方は次のとおりです。
たとえば棚卸資産は、正常営業循環基準により、1年以内に売れる見込みがないものでも流動資産になります。
一方で、どちらの基準でもなく、性質や保有目的によって分類が決まる項目もあります。たとえば機械設備は、長期間使うことを目的とした資産なので、たとえ翌期に売却する予定があっても、通常は固定資産のままです。経過勘定のように、企業会計原則で分類が個別に定められているものもあります。
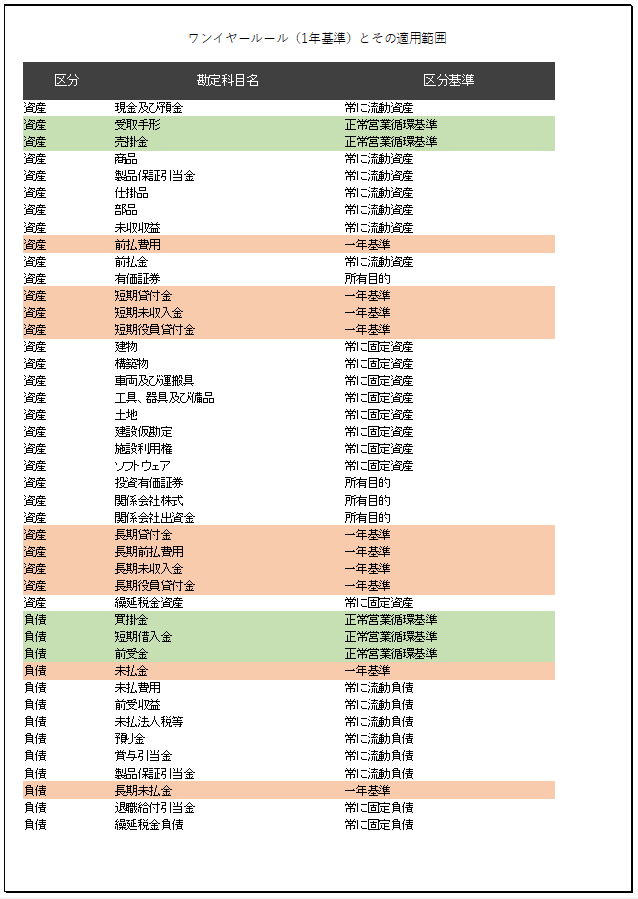
そこで、流動・固定の区分の結論を整理した一覧表を、Excelテンプレートとして無料で配布しています。
迷いやすい項目の分類
特に迷いやすい項目を抜き出してまとめると、次のとおりです。
- 仕掛品などの棚卸資産:正常営業循環基準により常に流動資産
- 前払費用:1年基準(1年を超えて費用になる部分は投資その他の資産の「長期前払費用」)
- 未収収益:常に流動資産(企業会計原則注解16)
- 未収入金:1年基準
- 前払金:営業取引に関するものは正常営業循環基準により流動資産
- 有価証券:保有目的と満期までの期間で判断(売買目的や1年以内に満期のものは流動資産)
- 繰延税金資産:常に固定資産(投資その他の資産)
- 前受金:営業取引に関するものは正常営業循環基準により流動負債
- 前受収益・未払費用:常に流動負債(企業会計原則注解16)
- 未払法人税等:通常は流動負債
- 繰延税金負債:常に固定負債
なお、繰延税金資産と繰延税金負債は、以前は1年基準などで流動・固定に分けて表示していましたが、2018年の会計基準の改正(「税効果会計に係る会計基準」の一部改正)により、すべて固定資産・固定負債に表示することになりました。
Excelテンプレートのダウンロード
貸借対照表の区分
企業会計原則では、貸借対照表を資産の部、負債の部、純資産の部の3つに分け、さらに資産の部を流動資産、固定資産、繰延資産に、負債の部を流動負債、固定負債に分けることとしています(貸借対照表原則二)。
この流動・固定の区分を判断する基準が、1年基準と正常営業循環基準です。
流動・固定の区分に関するよくある質問
Q. どちらの基準を先に適用しますか?
まず正常営業循環基準を適用し、営業循環に含まれない項目にワンイヤールールを適用します。
Q. 長期借入金の1年以内返済分は?
決算日から1年以内に返済期限が到来する部分は流動負債(1年内返済予定の長期借入金)に表示します。
Q. なぜ区分が重要なのですか?
流動比率など安全性指標の計算に直接影響し、会社の短期的な支払能力の判断を左右するためです。