インタレスト・カバレッジ・レシオの分子には、日本では営業利益(に受取利息・配当金を加えたもの)を使うのが一般的です。一方、アメリカなどではEBITを使います。これは損益計算書の形が違うためで、どちらも「利息を支払う前の利益」という意味では同じです。この記事では、その違いを損益計算書の構造から解説します。
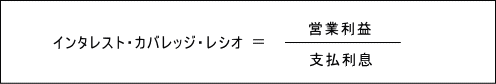
この記事のポイント
- 分子は「営業利益+受取利息・配当金」とするのが日本で一般的な計算方法
- EBIT(税引前利益+支払利息)を使う方法もあり、特別損益の影響を受ける点が異なる
- 比較するときは同じ計算方法で揃えることが重要
日本の損益計算書の利益
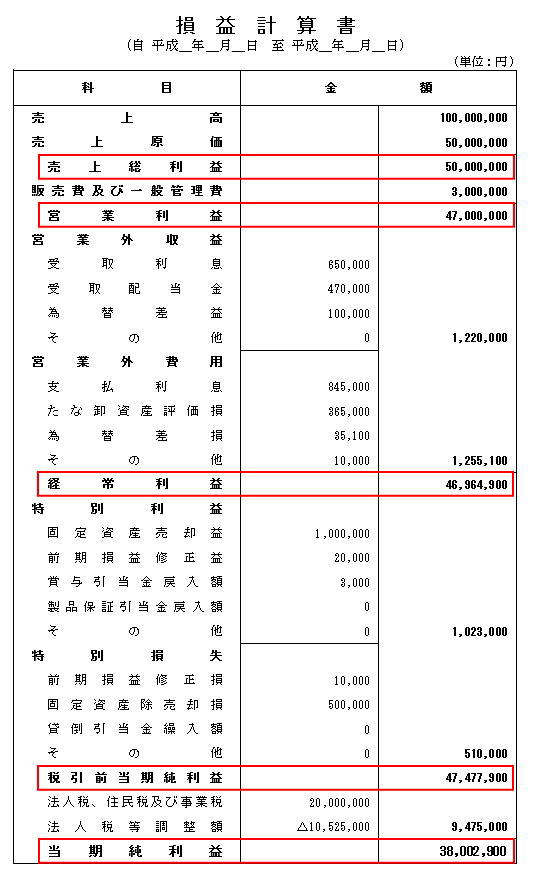
日本の会計基準による損益計算書は次のような形で、5種類の利益(売上総利益、営業利益、経常利益、税引前当期純利益、当期純利益)が表示されます。
分子に営業利益を使う理由
このうち、支払利息を差し引く前の利益は、売上総利益と営業利益の2つです。売上総利益はまだ販売費や一般管理費を差し引く前の利益なので、支払利息を支払う原資として適しているのは営業利益です。

さらに、受取利息や受取配当金も毎期継続して入ってくる場合は利息の支払原資になるため、営業利益に加えて計算する方法がよく使われます。
アメリカの損益計算書には経常利益がない
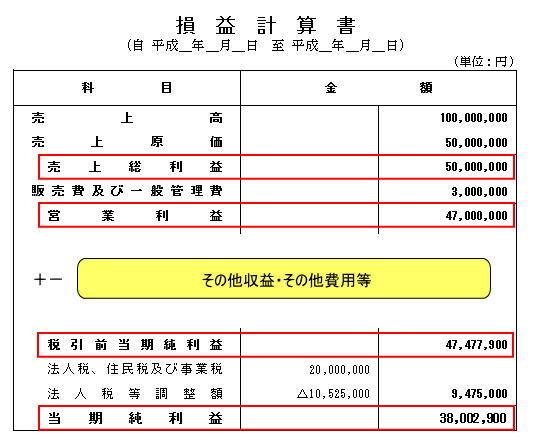
一方、アメリカの会計基準(US-GAAP)や国際会計基準(IFRS)の損益計算書は、日本のものとは形が大きく異なります。表示の面でいちばん大きな違いは、経常利益がないことです。簡単に図にすると次のとおりです。
EBITとは
そのため、US-GAAPやIFRSの損益計算書でインタレスト・カバレッジ・レシオを計算するときは、税引前利益に支払利息を足し戻したEBITを使います。支払利息と受取利息を相殺した純額で表示されている場合は、その純額を足し戻します。
EBITとは「Earnings Before Interest and Taxes」の略で、日本語では利息及び税金控除前利益と訳されます。
まとめ
- 日本の損益計算書では、営業利益(+受取利息・配当金)を分子に使うのが一般的
- US-GAAPやIFRSの損益計算書では、経常利益がないためEBITを使う
- どちらも「利息を支払う前の利益」で利息の支払能力を見る点は同じ
【無料】決算書の実務・学習に役立つ分析ツール&テンプレート
当サイトでは、決算書の数値を入力するだけで本指標を含む主要指標を自動計算・他社比較できる無料ツールやExcelテンプレートを公開しています。
- 業種平均と比べる財務診断:貸借対照表・損益計算書から主要指標を一瞬で自動計算・業種平均(業界平均)と比較
- 他社比較ツール:上場企業や競合他社を最大5社まで並べて財務健全性・収益性をグラフ比較
- 財務分析診断シート(Excel):実務レポートや社内会議にそのまま使える無料テンプレート
インタレスト・カバレッジ・レシオの分子に関するよくある質問
Q. 営業利益とEBITのどちらを使うべきですか?
継続的な利払い能力を見るなら営業利益+受取利息・配当金がおすすめです。特別損益の影響を受けにくいためです。
Q. EBITとは何ですか?
Earnings Before Interest and Taxesの略で、利息と税金を差し引く前の利益です。一般に税引前当期純利益+支払利息で求めます。
Q. EBITDAを使うこともありますか?
あります。減価償却費を足し戻したEBITDAを使うと、キャッシュベースでの利払い能力に近い指標になります。
