固定比率は、日本で安全性分析の指標としてよく使われているものの一つです。教科書では「100%以下が理想」と説明されますが、実際には多くの会社で100%を超えています。この記事では、固定比率の意味と、100%を超えるのが当たり前である理由を解説します。
この記事のポイント
- 固定比率=固定資産÷自己資本×100で、固定資産を自己資本でどれだけ賄えているかを見る指標
- 100%以下が理想だが、設備投資の多い業種では100%を超えるのが一般的
- 100%超のときは固定長期適合率(固定資産÷(自己資本+固定負債))が100%以下かを併せて確認する
固定比率とは
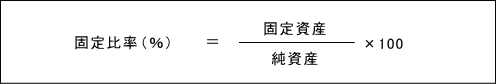
固定比率とは、固定資産への投資が純資産でまかなわれているかを示す指標です。計算式は次のとおりで、固定資産を純資産で割って求めます。
固定比率(%)= 固定資産 ÷ 純資産 × 100
固定比率を英語に直訳すると「Fixed Ratio」となりますが、英語圏でこの名前の財務分析指標は一般的ではありません。

固定比率の教科書的な説明
建物や機械設備などの固定資産への設備投資は、金額が大きく、長いものでは数十年にわたって資金が固定されます。そのため、設備投資は返済義務のある借入金ではなく、返済義務のない純資産の範囲内で行えば安全だ、というのが固定比率の教科書的な考え方です。
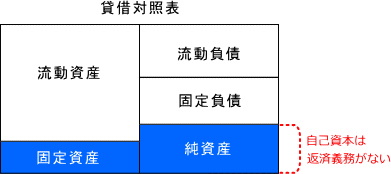
上の図のように、固定比率が100%以内に収まっている状態が、教科書的には理想とされます。
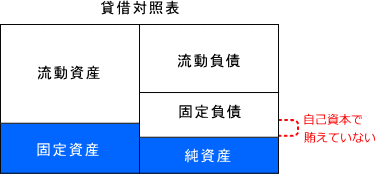
反対に、固定資産が純資産より大きく、固定比率が100%を超えている場合は、固定資産への投資を返済義務のない資金でまかなえていないため、資金繰りが厳しくなりやすいと説明されます。
固定比率は100%を超えるのが普通
このように、実際の会社経営では固定比率が100%を超えるのは普通のことです。優良な上場企業でも、100%を大きく超えていることは珍しくありません。
それにもかかわらず、「固定比率が100%を超えていると安全とはいえないので改善すべき」「固定資産を減らすか自己資本を増やせばよい」といった説明を見かけることがあります。
しかし、利益を生むための設備投資は事業に欠かせません。教科書的な指標の上で安全に見えないという理由だけで、必要な投資を控えるのは本末転倒です。大切なのは、設備投資が長期の資金でまかなわれているかどうかです。
固定比率より固定長期適合率を使おう
設備投資の健全性を判断するなら、固定比率ではなく固定長期適合率を使うのがおすすめです。固定長期適合率は、純資産に固定負債(長期の借入金など)を加えた長期資本で固定資産をまかなえているかを見るため、実際の資金調達の姿に合っています。
-

-
固定長期適合率とは?計算式と目安、固定比率との違い
固定長期適合率とは、固定資産÷(純資産+固定負債)×100で計算する、設備投資が長期資本でまかなわれているかを見る指標です。固定比率との違いと100%を超えた場合の注意点を税理士が図解で解説します。
計算例
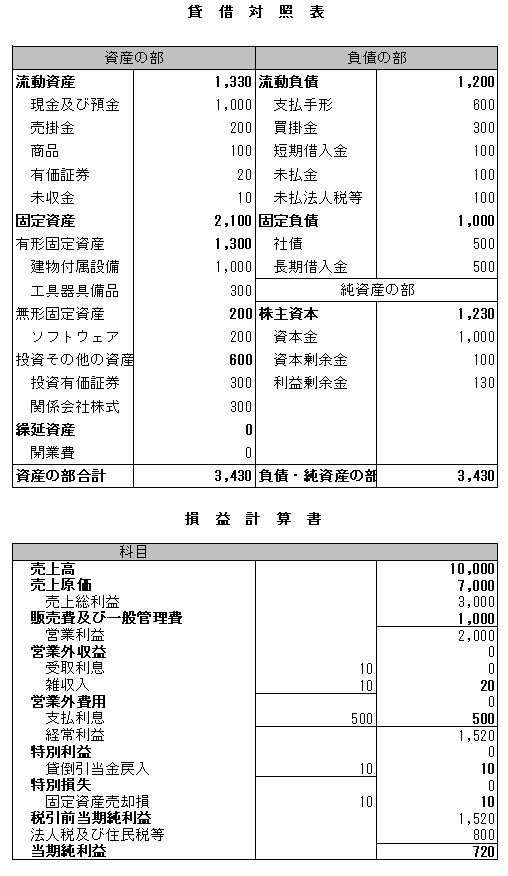
それでは次の貸借対照表から、固定比率を計算してみましょう。
答え
固定比率:固定資産2,100 ÷ 純資産1,230 × 100 ≒ 170.7%
固定比率で見ると100%を大きく超えていますが、固定長期適合率で計算すると約94.2%で、長期資本の範囲内に収まっています。
【無料】決算書の実務・学習に役立つ分析ツール&テンプレート
当サイトでは、決算書の数値を入力するだけで本指標を含む主要指標を自動計算・他社比較できる無料ツールやExcelテンプレートを公開しています。
- 業種平均と比べる財務診断:貸借対照表・損益計算書から主要指標を一瞬で自動計算・業種平均(業界平均)と比較
- 他社比較ツール:上場企業や競合他社を最大5社まで並べて財務健全性・収益性をグラフ比較
- 財務分析診断シート(Excel):実務レポートや社内会議にそのまま使える無料テンプレート
固定比率に関するよくある質問
Q. 固定比率の目安は?
100%以下が理想とされます。ただし中小企業や製造業では100%を超えることが多く、業種平均と比べて判断するのが現実的です。
Q. 固定比率が100%を超えるとまずいですか?
直ちに危険ではありません。固定資産を長期借入金などの固定負債で賄えていれば(固定長期適合率100%以下)、資金繰り上の問題は小さいといえます。
Q. 固定比率と固定長期適合率の違いは?
分母が異なります。固定比率は自己資本のみ、固定長期適合率は自己資本+固定負債を分母にし、長期資金で固定資産を賄えているかを見ます。
