有利子負債月商比率は、借入金が月商の何か月分あるかを見る指標です。中小企業が「どこまで借りても大丈夫か」を判断する目安として、税理士や金融機関がよく使います。この記事では、計算式と目安、その根拠を解説します。
この記事のポイント
- 有利子負債月商比率=有利子負債÷月商(売上高÷12)で、借入金が月商の何か月分あるかを示す
- 一般的な目安は3か月以内、6か月を超えると借入過多と見られやすい
- 設備型の業種では高くなりやすいため、業種や返済原資(キャッシュフロー)と併せて見る
有利子負債月商比率とは
有利子負債月商比率とは、有利子負債が月商の何か月分あるかを示す、資金繰り分析の指標です。計算式は次のとおりです。
有利子負債月商比率(か月)= 有利子負債 ÷ 月商(年間売上高÷12)
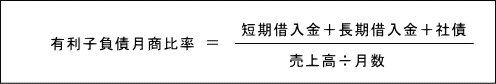
中小企業の場合、有利子負債はほぼ銀行借入なので、「銀行借入÷月商」と考えて構いません。つまり、銀行借入が月商の何か月分あるかを表します。そのため、有利子負債月商倍率とも呼ばれます。

有利子負債月商比率を使う理由
中小企業は大企業に比べて信用力が低く、社債などで市場から資金を調達するのは簡単ではありません。そのため資金調達のほとんどを銀行融資に頼ることになり、銀行に勧められるままに借りて、借入金が膨らんでしまうことがあります。
そこで、借入金をどこまで増やしても大丈夫かの目安として使われるのが有利子負債月商比率です。税理士事務所が中小企業の経営相談に乗る際にもよく使われます。
目安は月商の3か月以内
有利子負債が月商の3か月分以内であれば、毎月の返済負担はそれほど重くありません。しかし、3か月を超えて6か月程度になってくると、返済が資金繰りを圧迫しやすくなります。そのため、借入は月商の3か月分程度(有利子負債月商比率3か月)に抑えておくのが一般的には無難だといわれます。
反対に、有利子負債が月商の1か月分程度しかなく、運転資金が足りずに資金繰りが苦しくなっている会社もあります。そのような場合は、月商の3か月分程度を目安に、借入を増やして手元資金を厚くすることも検討しましょう。
3か月以内はあくまで一般的な目安
有利子負債月商比率は3か月以内が目安といわれますが、あくまで一般論です。3か月を超えているからといって、必ずしも問題があるわけではありません。適正な水準は業種によっても異なります。
利益率が高い業種なら3か月を超えても問題ないことも
借入金の返済の原資は利益です。そのため、利益率が高い業種であれば、借入金が多くても十分に返済していけることがあります。
「3か月以内」の根拠
在庫も売掛金もほとんど持たないコンサルティング業のような業態を除けば、総資産回転率はおおむね1回程度になる会社が多いといえます。
仮に総資産回転率が1回だとすると、総資産2,000万円の会社の売上高は年2,000万円、月商は約167万円です。安全性の面から自己資本比率50%を目標にすると、負債は1,000万円になります。そのうち有利子負債がやや多めの600万円だとすると、有利子負債月商比率は次のとおりです。
600万円 ÷(2,000万円 ÷ 12)≒ 3.6か月
つまり、中小企業が自己資本比率50%程度を目指すと、有利子負債月商比率はおおむね3か月前後に落ち着きます。これが「3か月以内」が目安とされる根拠の一つです。
【無料】決算書の実務・学習に役立つ分析ツール&テンプレート
当サイトでは、決算書の数値を入力するだけで本指標を含む主要指標を自動計算・他社比較できる無料ツールやExcelテンプレートを公開しています。
- 業種平均と比べる財務診断:貸借対照表・損益計算書から主要指標を一瞬で自動計算・業種平均(業界平均)と比較
- 他社比較ツール:上場企業や競合他社を最大5社まで並べて財務健全性・収益性をグラフ比較
- 財務分析診断シート(Excel):実務レポートや社内会議にそのまま使える無料テンプレート
有利子負債月商比率に関するよくある質問
Q. 有利子負債には何が含まれますか?
短期・長期借入金、社債、リース債務、割引手形など利息を支払う負債が含まれます。買掛金や未払金は含みません。
Q. 有利子負債月商比率の目安は?
一般的に3か月以内なら健全、6か月を超えると金融機関から借入過多と見られやすいとされます。
Q. 比率を下げるにはどうすればよいですか?
売上を伸ばすか、余剰資金で借入金を返済する方法があります。遊休資産の売却で返済原資を作るのも有効です。
