その他利益剰余金とは、利益剰余金のうち利益準備金以外のもので、会社が任意に留保している利益のことです。この記事では、その他利益剰余金の内訳(繰越利益剰余金と任意積立金)、当期純利益や配当との関係、任意積立金の種類と取り崩しのルールを解説します。
この記事のポイント
- その他利益剰余金とは、利益剰余金のうち利益準備金以外のもの
- 任意積立金と繰越利益剰余金で構成される
- 繰越利益剰余金は配当の原資となり、当期純利益で増加し配当で減少する
その他利益剰余金とは
その他利益剰余金とは、利益剰余金のうち、利益準備金以外のものです。
つまり、会社が任意で留保している利益です。その他利益剰余金は、さらに任意積立金と繰越利益剰余金に分けられます。
当期純利益との関係
損益計算書の最終的な利益である当期純利益は、繰越利益剰余金に加えられます。
配当との関係
配当を行う場合でも、当期純利益はいったん全額が繰越利益剰余金に加えられ、その繰越利益剰余金を原資として、株主総会などの決議により配当が支払われる、という流れになります。詳しくは株主資本等変動計算書の作り方の記事で解説しています。
貸借対照表での表示
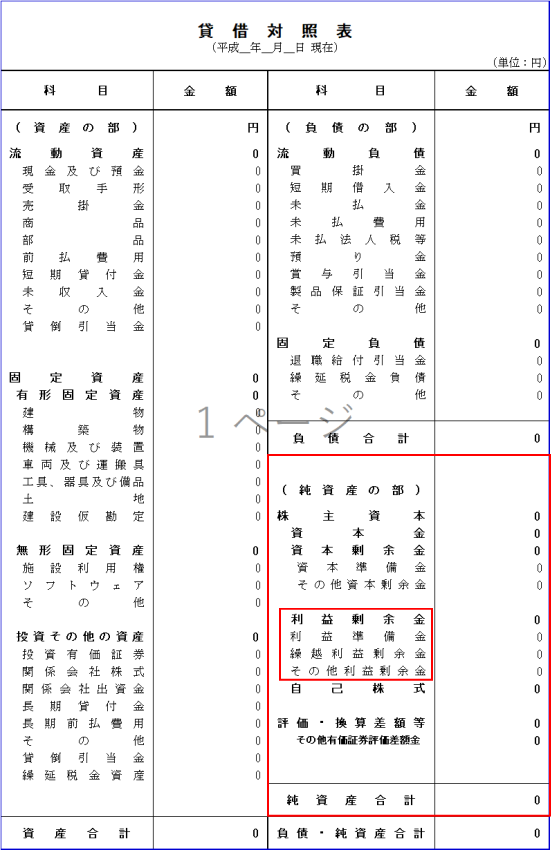
その他利益剰余金は、貸借対照表の純資産の部に表示されます。下の画像の純資産の部をご覧ください。
任意積立金の表示
冒頭で説明したとおり、その他利益剰余金は任意積立金と繰越利益剰余金に分けられます。
任意積立金は、通常「〇〇積立金」という名前で積み立てられ、さまざまな種類があります。たとえば、退職給与積立金、配当平均積立金、修繕積立金、別途積立金などです。任意積立金は、定款の定めや株主総会の決議によって会社が自由に設けることができるため、貸借対照表ではそれぞれの名前で表示したり、上の例のようにまとめて表示したりします。
目的積立金と無目的積立金
任意積立金は、目的積立金と無目的積立金に分けることができます。
目的積立金とは、将来の特定の支出に備えるなど、目的をもって「〇〇積立金」として積み立てるものです。退職給与積立金、配当平均積立金、修繕積立金、自己株式取得積立金などが当たります。
無目的積立金とは、特定の目的を定めずに、利益の一部を社内に留保するために積み立てるもので、別途積立金がその代表です。
任意積立金の取り崩し
目的積立金は、その目的に沿って取り崩す場合であれば、取締役(取締役会設置会社では取締役会)の決定で取り崩すことができます(会社計算規則第153条第2項)。
一方、目的積立金を目的以外のために取り崩す場合や、別途積立金のような無目的積立金を取り崩す場合は、積み立てたときの根拠に応じて、株主総会の決議(一定の要件を満たす会社では、会社法第459条に基づく取締役会の決議)などが必要です。
-

-
利益準備金とは?積立てルールと利益剰余金との違い
利益準備金とは、配当時に会社法の定めで積み立てる利益の留保です。配当額の10分の1・資本金の4分の1という積立てのルール、利益剰余金との違い、連結での表示を、帝国ホテルやカシオ計算機の決算書で解説します。
その他利益剰余金に関するよくある質問
Q. 繰越利益剰余金との違いは?
その他利益剰余金は任意積立金と繰越利益剰余金の合計で、繰越利益剰余金はその一部です。
Q. 任意積立金とは?
会社が定款や株主総会の決議で任意に積み立てる利益で、別途積立金や配当平均積立金などがあります。
Q. 繰越利益剰余金がマイナスになることはありますか?
あります。赤字が累積するとマイナスになり、配当はできなくなります。