流動比率は、1年以内に返済すべき流動負債に対して、1年以内に現金化できる流動資産がどれだけあるかを示す代表的な短期安全性の指標です。
そして、流動資産から流動負債を差し引いた差額を正味運転資本(Net Working Capital)と呼びます。
流動比率は当座比率やキャッシュ比率などの他の流動性指標とは異なり、単なる割合だけでなく「日々の事業を継続するための運転資本の余裕度(クッション)」を金額ベースで読み取るための重要な手掛かりになります。
この記事では、流動比率と正味運転資本の関係、計算式、適正水準の目安、M&Aや融資審査での見られ方についてわかりやすく解説します。
この記事のポイント
- 流動比率は「支払能力の割合(%)」、正味運転資本は「手元に残る事業資金の厚み(金額)」を示す
- 流動比率が100%を超える部分の金額が「正味運転資本(NWC)」であり、短期の資金ショートを防ぐ安全クッションとなる
- 少なすぎると黒字倒産リスクが高まり、多すぎると過剰在庫や売掛金滞留の恐れがあるため「適正水準」の管理が必須
流動比率(Current Ratio)の基本をおさらい
流動比率(Current Ratio)とは、会社の貸借対照表において、分子の流動資産が分母の流動負債をどの程度上回っているかをパーセンテージで測定する指標です。
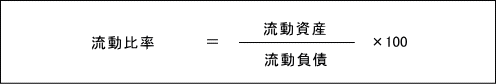
流動性とは、一言でいえば「期日の迫った負債をきちんと現金で支払える能力」のことです。
流動比率が高ければ高いほど、短期間に支払うべき借金や買掛金に対して手元の換金可能資産が豊富であり、資金ショートのリスクが低いと判断されます。
- 短期的な支払能力の判定:1年以内に支払うお金を、1年以内に回収・現金化できるお金でカバーできているかを見る。
- 100%が安全のボーダーライン:100%未満の場合、短期的な債務の全額を換金資産でまかなえない危険水準を意味する。
- 英語表記:Current Ratio(一般に120%〜150%以上が安全の目安とされる)。
正味運転資本(Net Working Capital)とは?図解で見る意味
流動比率と表裏一体の関係にあるのが、正味運転資本(Net Working Capital:NWC)です。正味運転資本は、次の計算式で求められます。
正味運転資本の計算式
正味運転資本 = 流動資産 - 流動負債
貸借対照表の構造でイメージすると、以下の図の緑色の部分に該当します。

つまり、正味運転資本とは「流動比率が100%を超えている部分の金額」そのものです。
会社が直近1年以内に支払わなければならないすべての負債(買掛金、短期借入金、未払金など)を返済し切った後に、なお手元にどれだけの事業活動用資金が残るかという「金額ベースの安全バッファ」を表しています。
流動比率と正味運転資本の連動パターン
流動比率(比率)と正味運転資本(金額)は連動しており、企業の財務状態によって次の3つのパターンに分かれます。
| 状態 | 流動比率 | 正味運転資本(NWC) | 財務診断と資金繰りの評価 |
|---|---|---|---|
| 健全・余裕 | 100%超(理想は130%〜150%以上) | プラス(正の値) | 短期債務を全額返済しても手元に事業資金が残る。突発的な売上減少や回収遅延にも耐えられる安全圏。 |
| 境界線 | ちょうど100%前後 | ほぼゼロ | 流動資産と流動負債が均衡。売掛金の回収が少しでも滞ると手元資金が枯渇する綱渡りの状態。 |
| 危険・資金不足 | 100%未満 | マイナス(負の値) | 流動負債を流動資産で返しきれない。短期借入のロールオーバーや追加融資が止まると即座に資金ショートするリスク大。 |
実務・融資・M&Aで正味運転資本が極めて重視される理由
銀行の融資審査やM&A(企業の買収・統合)の実務において、流動比率だけでなく正味運転資本の金額が厳格にチェックされるのには明確な理由があります。
1. タイムラグ(入金と支払いのズレ)を埋める原資になる
企業が商品を仕入れてから販売し、売掛金が現金として口座に振り込まれるまでには通常1〜3ヶ月の期間(営業循環期間)がかかります。
その間にも従業員の給料や仕入代金、オフィスの家賃は現金で先払いしなければなりません。
正味運転資本が十分にプラスであれば、この入出金のタイムラグを外部からの借入れに頼ることなく手元資金でスムーズに吸収できます。
2. M&Aにおける「運転資本調整(ワーキングキャピタル・アジャストメント)」
M&Aで会社を買収する際、買い手企業は「事業を翌日から通常通り稼働させるために必要な最低限の手元運転資本」が残されているかを精査します。
もし正味運転資本がマイナスであったり不足している場合、買収直後に買い手が多額の事業運転資金を追加注入しなければならなくなるため、買収対価(株価)を減額する調整が行われます。
正味運転資本・流動比率が高すぎても注意が必要な理由
「流動比率は高ければ高いほど、正味運転資本は多ければ多いほど良い」と思われがちですが、財務分析では過剰に高すぎる場合にも警告サインとして捉えます。
- 不良在庫(棚卸資産)の滞留:売れない商品や材料が倉庫に山積みになっていると、流動資産の数字だけが膨らみ、見かけの流動比率や正味運転資本が上がってしまいます。
- 売掛金の回収遅延・焦げ付き:取引先の経営悪化によって期日通りに回収できていない売掛金が滞留していると、換金できない架空の余裕に見えてしまいます。
- 資金の非効率な遊休(ROEの低下):過剰な現預金を事業に再投資せずそのまま眠らせている状態は、資本の運用効率が悪く、株主目線では資本コストを無駄にしていると評価されます。
したがって、流動比率や正味運転資本を見るときは、在庫を除いた換金資産だけを比較する当座比率や、売掛金・在庫の回転期間(日商何日分あるか)をあわせて点検することが不可欠です。
運転資本の余裕度を適正に保つ4つの改善アプローチ
自社の流動比率を健全化し、正味運転資本の余裕を高めるためには、以下の4つの実務的な改善策が有効です。
- 売掛金の回収サイトの短縮:取引先との交渉や早期入金割引、ファクタリングの活用により、売上から現金化までの日数を短縮する。
- 在庫(棚卸資産)の適正化:発注ロットやリードタイムの見直しにより余剰在庫を削減し、滞留在庫は早期に値引き処分して現金化する。
- 買掛金の支払サイトの適正化:資金繰りに無理のない範囲で仕入先との支払期日を調整し、急な流動負債の支払負担を平準化する。
- 短期借入金の長期借入れへの借り換え:1年以内に期日が来る短期借入金を3〜5年の長期借入金に一本化することで、流動負債を固定負債へ振り替え、流動比率と正味運転資本を一気に改善させる。
【無料】決算書の実務・学習に役立つ分析ツール&テンプレート
当サイトでは、決算書の数値を入力するだけで本指標を含む主要指標を自動計算・他社比較できる無料ツールやExcelテンプレートを公開しています。
- 業種平均と比べる財務診断:貸借対照表・損益計算書から主要指標を一瞬で自動計算・業種平均(業界平均)と比較
- 他社比較ツール:上場企業や競合他社を最大5社まで並べて財務健全性・収益性をグラフ比較
- 財務分析診断シート(Excel):実務レポートや社内会議にそのまま使える無料テンプレート
流動比率と運転資本に関するよくある質問
Q. 正味運転資本がマイナスだとすぐに倒産しますか?
必ずしも即座に倒産するわけではありません。
例えば、スーパーや飲食店、ECサイトなどのように「顧客からは現金・カードで即日売上を回収し、仕入代金は翌月末に後払いする」という業態では、常に流動負債が流動資産を上回る(運転資本がマイナス)構造でも安定して黒字経営を続けられます。
業種ごとの商慣行(回収と支払の前後関係)を踏まえて評価することが大切です。
Q. 正味運転資本と「運転資金(要件運転資金)」は何が違いますか?
正味運転資本は「流動資産 - 流動負債」という貸借対照表全体の短期バランスを指します。
一方、銀行融資などで使われる運転資金(経常運転資金)は「売掛債権 + 棚卸資産 - 仕入債務」という本業の商取引に直結する3科目のみで計算され、本業サイクルに必要な資金ギャップを測る指標です。
Q. 自社の流動比率や運転資本の安全性を診断するにはどうすればいいですか?
当サイトの業種平均と比べる財務診断(無料)をご利用ください。決算書の数値を入力するだけで、流動比率や当座比率、自己資本比率などを自動計算し、同業他社との水準比較や財務の安全性スコアを一目で診断できます。
