目標利益達成売上高は、目標とする利益を上げるために必要な売上高のことです。損益分岐点売上高の計算式を少し変えるだけで求められるので、予算や経営計画を立てるときに便利です。
この記事のポイント
- 目標利益達成売上高=(固定費+目標利益)÷限界利益率で求める
- 損益分岐点売上高の考え方を応用し、必要な売上目標を逆算できる
- 税引後の利益を目標にする場合は税率を考慮して税引前利益に換算する
目標利益達成売上高とは
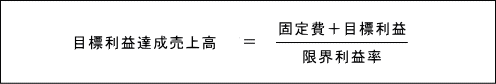
損益分岐点売上高の計算式を応用すると、目標利益を達成するために必要な売上高を求めることができます。これを目標利益達成売上高といいます。
計算式は次のとおりです。この式は、損益分岐点売上高の計算式の分子に、目標利益を加えたものです。
目標利益達成売上高 =(固定費 + 目標利益)÷ 限界利益率
損益分岐点売上高の応用
目標利益達成売上高は損益分岐点売上高を応用したものです。損益分岐点売上高の考え方をまだ確認していない方は、先に損益分岐点売上高の記事をご覧ください。
上の計算式を図にすると、次のようになります。
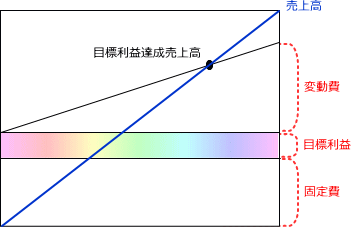
左が目標利益を加える前の損益分岐点の図、右が目標利益を加えた後の目標利益達成売上高の図です。
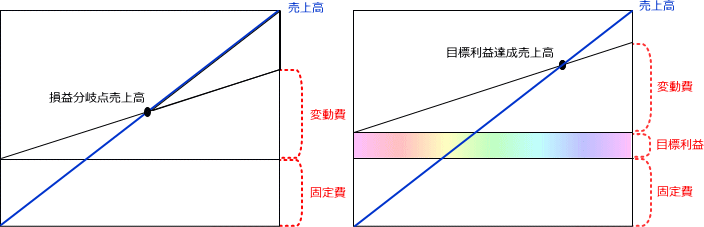
固定費に目標利益を上乗せしたぶん、費用の線が上に移動しているのが分かります。
目標利益を加える前の損益分岐点の図に、目標利益達成売上高の位置を重ねると、さらに分かりやすくなります。
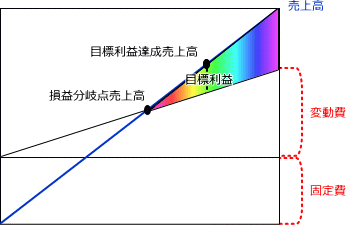
損益分岐点を超えた売上高のうち、限界利益の分だけが利益になります。そのため、目標利益を上げるには、損益分岐点売上高に加えて「目標利益 ÷ 限界利益率」の売上高が必要になる、と考えることもできます。
計算例
固定費が800万円、限界利益率が60%の会社が、200万円の利益を目標にする場合の目標利益達成売上高は、次のとおりです。
(800万円 + 200万円)÷ 0.6 ≒ 1,667万円
ちなみに、この会社の損益分岐点売上高は 800万円 ÷ 0.6 ≒ 1,333万円です。200万円の利益を上げるには、損益分岐点よりも約333万円多く売上を上げる必要があることが分かります。
なお、目標利益を税引後の利益で考える場合は、税金の分も上乗せして計算する必要があります。
-

-
資金繰り分岐点売上高とは?計算式と必要資金の求め方
資金繰り分岐点売上高とは、借入金の返済なども含めて資金が不足しないために必要な売上高です。計算式と必要資金の求め方、損益分岐点売上高との違いを計算例付きで解説します。
目標利益達成売上高に関するよくある質問
Q. 目標利益達成売上高の計算例は?
固定費300万円、目標利益200万円、限界利益率60%の場合、500万円÷0.6≒833万円です。
Q. 限界利益率とは?
売上高から変動費を引いた限界利益の売上高に対する割合です。1-変動費率で求めます。
Q. 税引後利益を目標にするには?
目標税引後利益÷(1-税率)で税引前の目標利益に換算してから計算します。