キャッシュ比率は、流動比率や当座比率と同じく、会社の短期的な支払能力(短期的流動性)を判断する指標です。3つの指標の中では、最も厳しい基準で支払能力を測ります。
名前の似た指標に手元流動性比率がありますが、両者は別物です。キャッシュ比率は手元のキャッシュを流動負債と比べるのに対し、手元流動性比率は月商と比べ、資金繰りの余裕を見るために使います。外部の投資家や債権者が使うことが多いのがキャッシュ比率、社内の資金管理で使うことが多いのが手元流動性比率、と整理することもできます。
この記事では、キャッシュ比率の計算式と見方、流動比率・当座比率との違いを図解で解説し、最後に計算例を紹介します。
この記事のポイント
- キャッシュ比率=現金及び現金同等物÷流動負債×100で、最も厳しい支払能力の指標
- 一般的な事業会社では100%を下回るのが普通
- 最悪の事態を想定した支払能力の確認に役立つ
キャッシュ比率とは
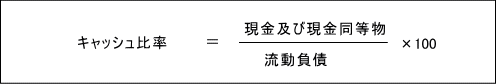
キャッシュ比率(Cash Ratio)とは、現金及び現金同等物が流動負債をどの程度カバーしているかの割合から、会社の短期的流動性を判断する指標です。計算式は次のとおりです。
キャッシュ比率(%)= 現金及び現金同等物 ÷ 流動負債 × 100
当座比率は流動比率より厳密に支払能力を測る指標ですが、キャッシュ比率は当座比率よりさらに厳密です。キャッシュ比率が高いほど、すぐに使えるお金で流動負債を支払う力が高いと判断できます。
ポイントをまとめると次のとおりです。
- キャッシュ比率は、短期的流動性(支払能力)を示す指標
- 当座比率よりもさらに保守的
- 分子の現金及び現金同等物は、キャッシュフロー計算書の資金の範囲と同じ
- 英語ではCash RatioまたはCash Asset Ratio(略してCAR)と表記する
キャッシュ比率の図解
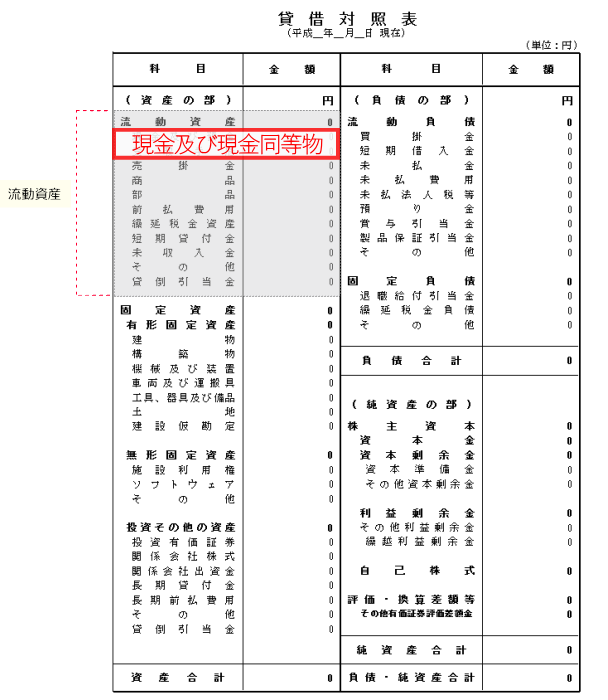
キャッシュ比率の分子には、現金及び現金同等物だけを使います。流動資産を使う流動比率や、当座資産を使う当座比率と比べると、非常に厳しい指標です。
そのため一般的な事業会社では、流動比率や当座比率と違って、キャッシュ比率は100%を下回るのが普通です。どの程度あれば十分かは業種や資金繰りの状況で大きく変わるので、同業他社や過去の数値と比べて判断しましょう。
最悪の事態での支払能力を測るのに役立つ
キャッシュ比率は、日常的な支払能力の目安としては厳しすぎる面があります。
一方で、売上債権の回収が止まる、在庫が売れないといった最悪の事態を想定したときに、手元のお金だけで流動負債の何%を支払えるかを示す指標としては役に立ちます。業績が悪化している会社の安全性を、債権者やアナリストが厳しめに評価するときに使われます。
現金及び現金同等物とは
キャッシュ比率の分子に使う現金及び現金同等物は、キャッシュフロー計算書が対象とする資金の範囲と同じです。会計用語として英語で「Cash」と言う場合も、現金及び現金同等物を指します。
注意したいのは、英語の「Cash」を直訳すると「現金」になる点です。実際には現金だけでなく、すぐに換金できて価値の変動リスクが小さい現金同等物も含まれます。
キャッシュフロー計算書の資金の範囲
キャッシュフロー計算書が対象とする資金(キャッシュ)の範囲を整理すると、次のとおりです。
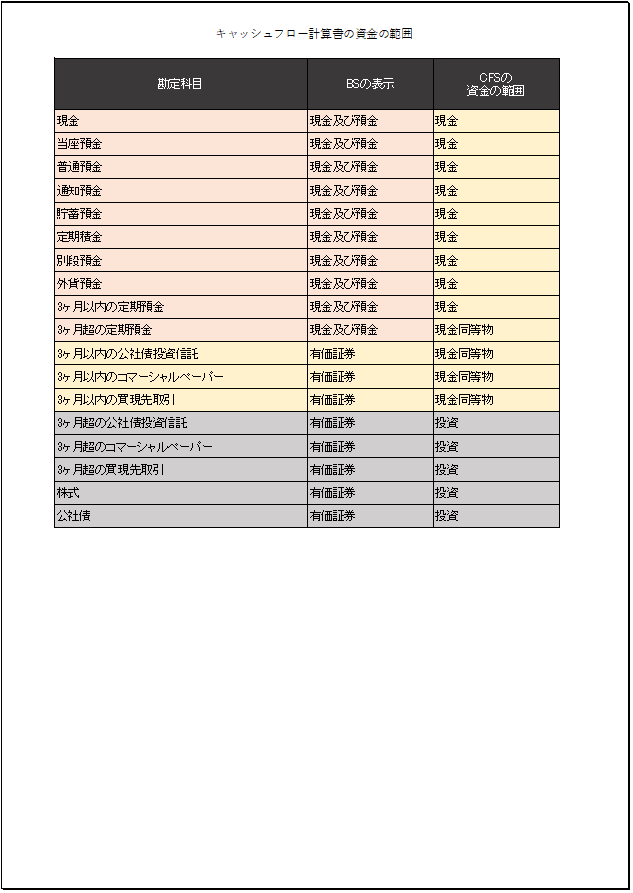
この表はExcelテンプレートとして無料で配布しています。
手元流動性との関係
現金及び現金同等物は、手元流動性比率で使う「手元流動性」とほぼ同じ概念です。手元流動性とは、貸借対照表の現金及び預金に、すぐに支払いに充てられる有価証券などを加えたものです。
ただし、現金及び現金同等物の範囲は会計基準で決められているのに対し、手元流動性の範囲には明確な決まりがありません。
流動比率・当座比率との比較
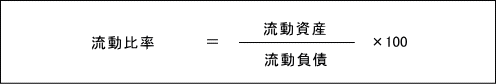
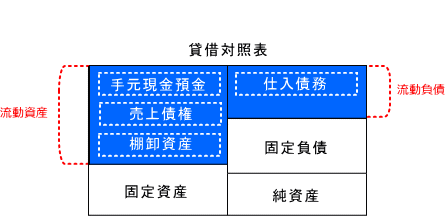
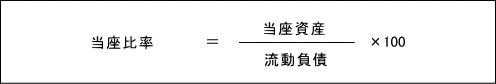
流動比率、当座比率、キャッシュ比率は、どれも換金しやすい資産で流動負債をどれだけ支払えるかを見る指標です。違いは分子に何を使うかで、図で比べると一目で分かります。
流動比率
分子に流動資産のすべてを使います。
当座比率
分子に当座資産を使います。
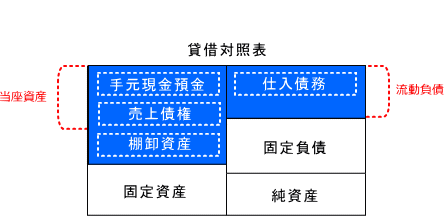
キャッシュ比率
分子に現金及び現金同等物だけを使います。
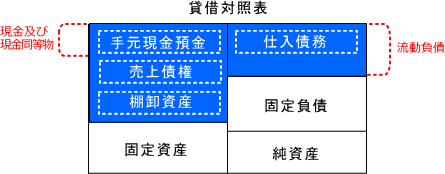
分子の範囲が狭くなるほど基準は厳しくなり、3つの中ではキャッシュ比率が最も厳しい指標です。
指標をまとめて計算してみよう
決算書の数字を入力するだけで、この記事の指標を含む主要な財務分析指標をまとめて計算できる無料ツールを用意しています。
計算例
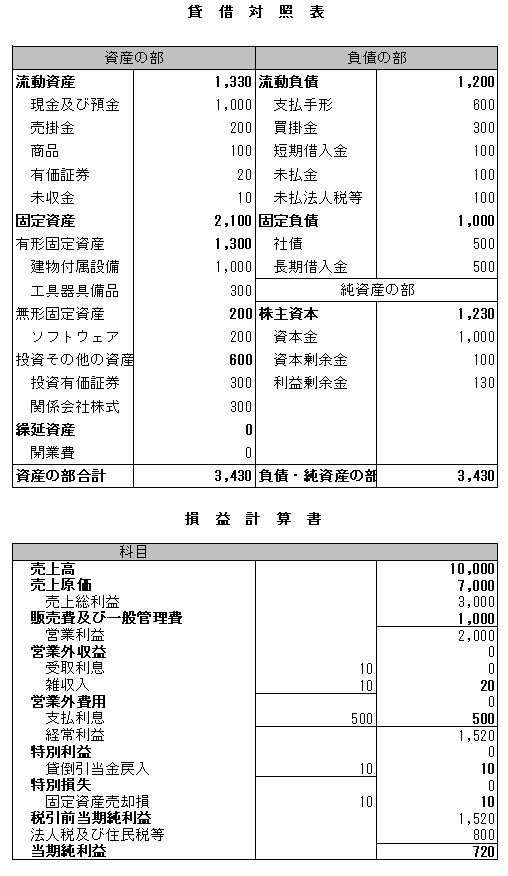
それでは次の貸借対照表から、流動比率、当座比率、キャッシュ比率を計算してみましょう。
答え
- 流動比率:1,330 ÷ 1,200 × 100 ≒ 110.8%
- 当座比率:(1,330-商品100)÷ 1,200 × 100 = 102.5%
- キャッシュ比率:現金及び預金1,000 ÷ 1,200 × 100 ≒ 83.3%
分子の範囲を狭めるほど、比率が下がっていくことが分かります。なお、この例は手元の現預金がかなり多い設定なので、キャッシュ比率も高めに出ています。
【無料】決算書の実務・学習に役立つ分析ツール&テンプレート
当サイトでは、決算書の数値を入力するだけで本指標を含む主要指標を自動計算・他社比較できる無料ツールやExcelテンプレートを公開しています。
- 業種平均と比べる財務診断:貸借対照表・損益計算書から主要指標を一瞬で自動計算・業種平均(業界平均)と比較
- 他社比較ツール:上場企業や競合他社を最大5社まで並べて財務健全性・収益性をグラフ比較
- 財務分析診断シート(Excel):実務レポートや社内会議にそのまま使える無料テンプレート
キャッシュ比率に関するよくある質問
Q. キャッシュ比率の目安はありますか?
明確な基準はなく、一般的な事業会社では100%を大きく下回るのが普通です。業種や資金繰りの状況で適正な水準は変わるため、同業他社や過去の数値と比べて判断しましょう。
Q. キャッシュ比率と手元流動性比率の違いは何ですか?
どちらも手元のお金を使う指標ですが、キャッシュ比率は流動負債と比べ、手元流動性比率は月商と比べます。キャッシュ比率は支払能力、手元流動性比率は資金繰りの余裕を見るための指標です。
Q. キャッシュ比率は高いほど良いのですか?
安全性の面では高いほど安心ですが、お金を使わずに寝かせているともいえます。上場企業では、多すぎる手元資金は資本効率(ROE)を下げる要因として、投資家から改善を求められることもあります。